会社設立前後の税務・会計を相談する
会社設立を税理士に相談するメリット|依頼できる業務・費用・選び方
税理士は、税務代理、税務書類の作成、税務相談を行う税金の専門家です。会社設立前から相談することで、資本金、決算月、役員報酬、消費税などを踏まえて設立後の税務・会計体制を検討できます。
このページでは、会社設立時に税理士へ相談できること、依頼するメリット、司法書士との違い、費用や顧問契約を確認するときのポイントを解説します。
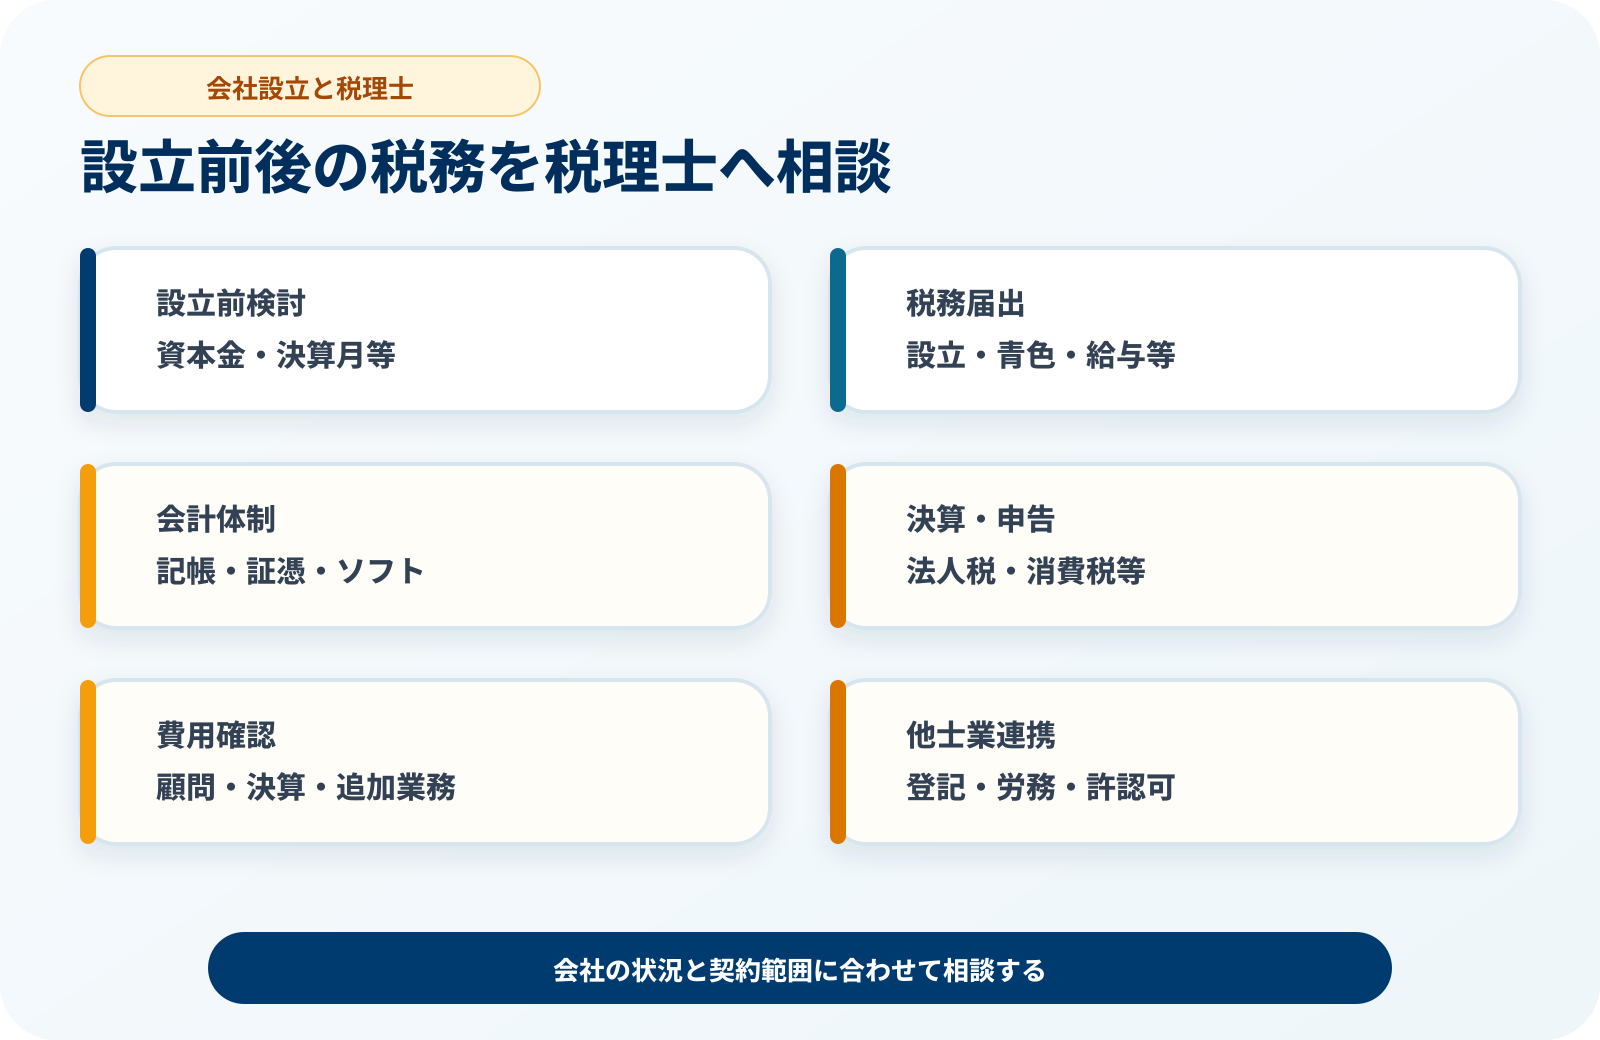
会社設立を税理士へ相談する際の要点
- 主な専門分野
- 税務相談、税務書類の作成、税務代理、会計や記帳などです。
- 相談するタイミング
- 決算月、資本金、役員報酬などを決定する前に相談すると検討しやすくなります。
- 設立登記
- 会社設立登記は、通常、提携する司法書士などが担当します。
- 契約前の確認
- 設立支援の条件、月額顧問料、決算料、契約期間を分けて確認します。
1. 税理士とは
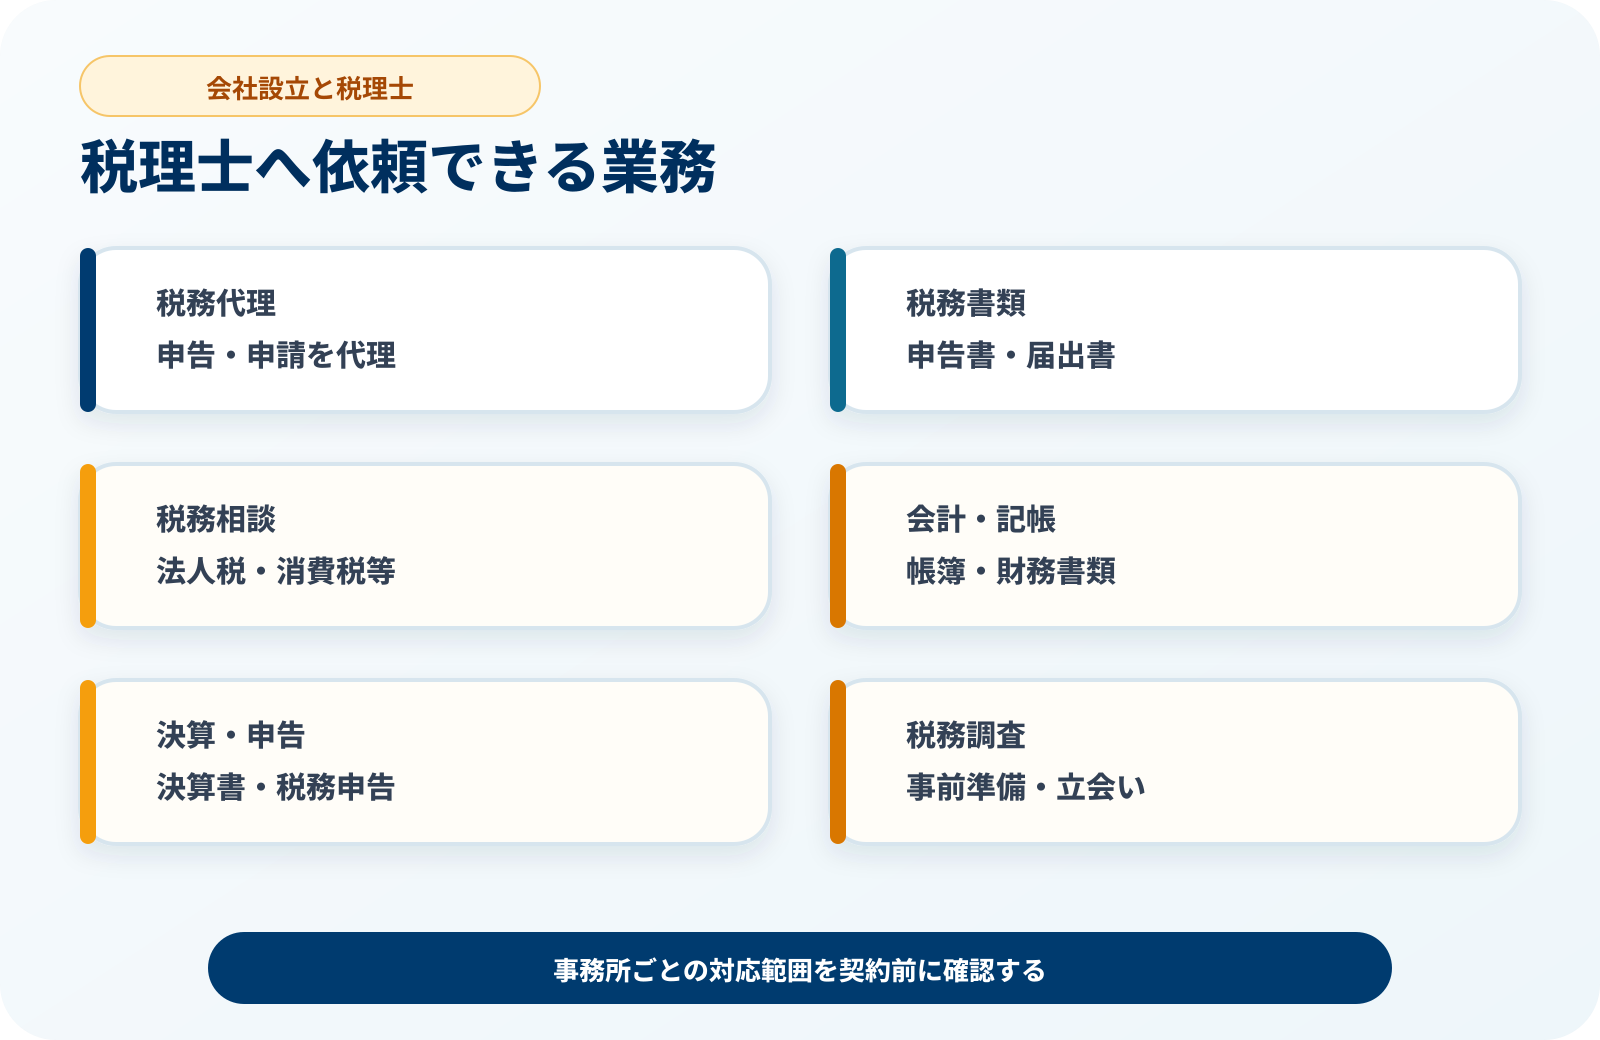
税理士は、税務に関する専門家です。主な業務には、税務代理、税務書類の作成、税務相談があります。
| 業務 | 主な内容 |
|---|---|
| 税務代理 | 納税者に代わって税務申告や申請を行い、税務調査へ立ち会うなどの業務です。 |
| 税務書類の作成 | 法人税申告書、消費税申告書、各種申請書・届出書などを作成します。 |
| 税務相談 | 法人税、消費税、源泉所得税など、税金に関する相談へ対応します。 |
| 会計・記帳 | 税理士業務に付随して、会計帳簿の記帳や財務書類の作成などを行います。 |
会社を設立すると、法人税、消費税、源泉所得税などの税務に加えて、日々の記帳、決算、申告が必要になります。設立時から税理士へ相談すると、開業後の経理体制まで見据えて準備できます。
2. 会社設立前に税理士へ相談できること
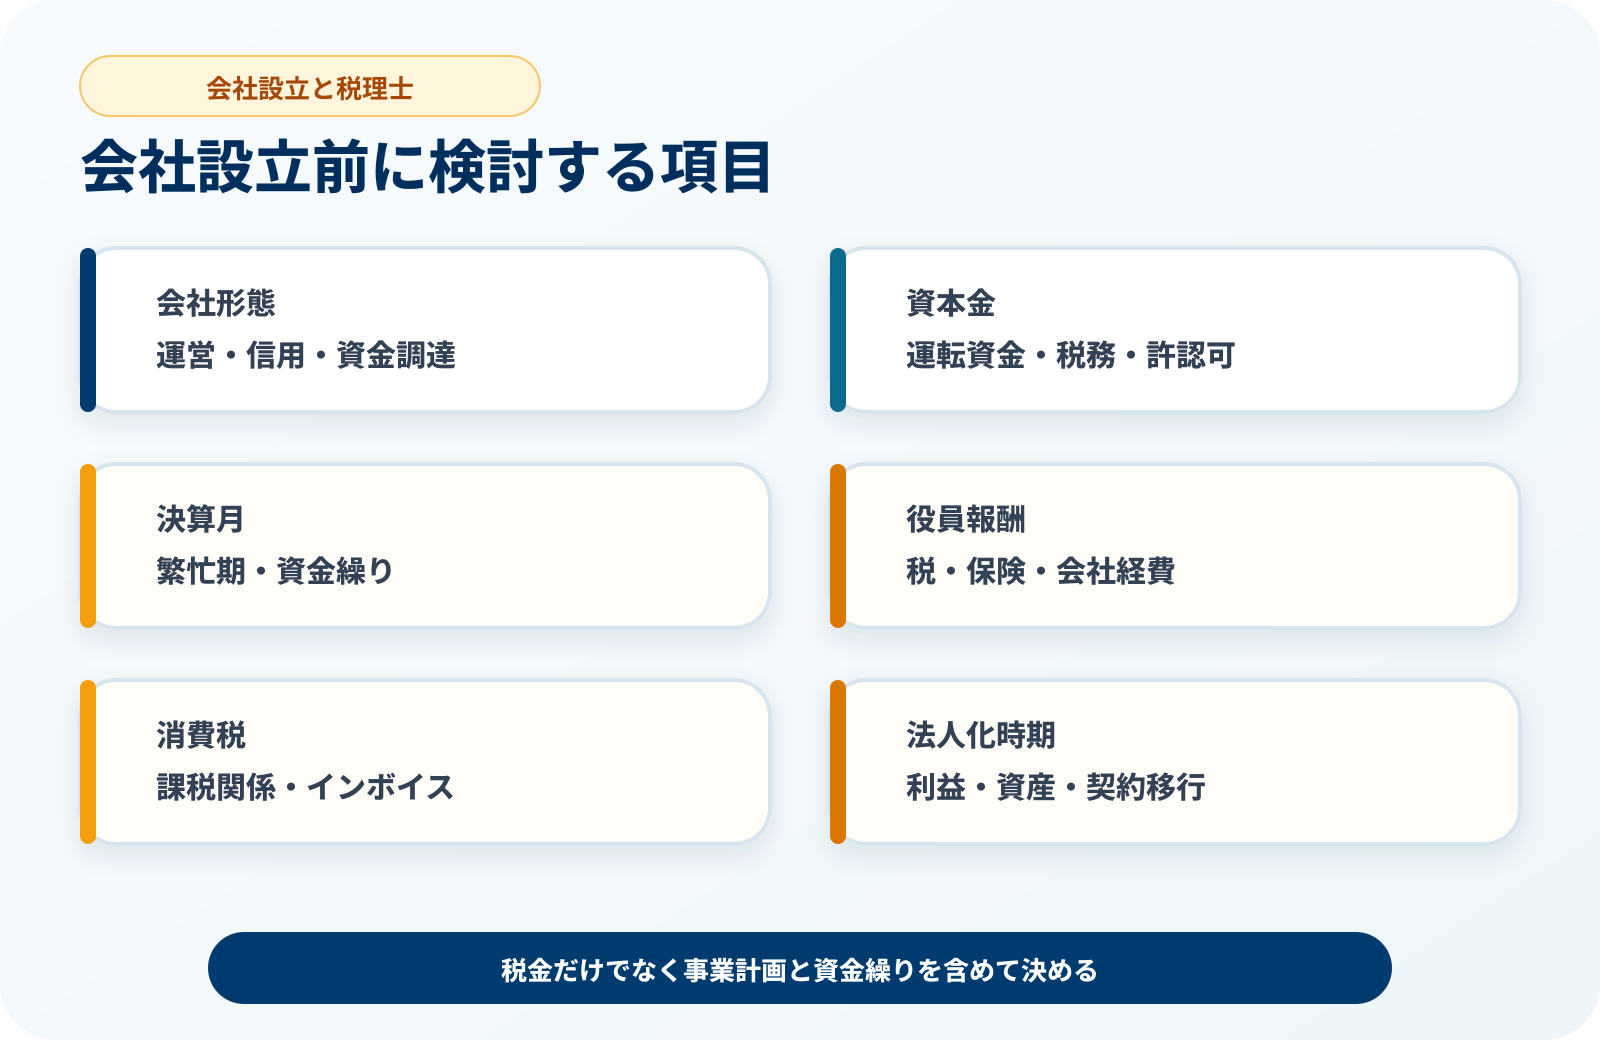
税務への影響がある項目は、登記が終わってからでは変更しにくい場合があります。次のような事項は、会社設立前に相談する方法があります。
会社形態の検討
株式会社と合同会社では設立費用や会社運営の仕組みが異なります。税務面だけでなく、信用、資金調達、将来の事業計画も含めて検討します。
資本金の検討
資本金は、開業資金や対外的な信用だけでなく、消費税や地方税などの取扱いに影響する場合があります。
資本金を少なくすれば常に有利になるわけではありません。必要な運転資金や許認可要件も含めて決める必要があります。
決算月の検討
決算月は、会社の繁忙期、資金繰り、売上や経費の発生時期などを踏まえて検討します。
役員報酬の検討
役員報酬は会社の経費、役員個人の所得税、社会保険料などに関係します。原則として事業年度の途中で自由に変更できるものではないため、設立後早い段階で検討することが重要です。
消費税とインボイス制度の検討
新設法人の消費税の取扱いは、資本金、設立時期、株主構成、売上、適格請求書発行事業者の登録などによって変わる場合があります。
個人事業から法人化する時期の検討
法人化による影響は、利益の金額、役員報酬、社会保険料、事業用資産や契約の引継ぎなどによって異なります。
- 株式会社と合同会社の税務上の違い
- 資本金の金額
- 決算月
- 役員報酬
- 消費税の課税関係
- インボイス登録の必要性
- 創業融資に向けた数字の整理
- 個人事業から引き継ぐ資産や契約
税金だけを理由に会社の条件を決めないようにしましょう。
資本金や決算月は、事業計画、資金繰り、許認可、取引先の条件なども含めて判断する必要があります。
3. 会社設立後に税理士へ依頼できること
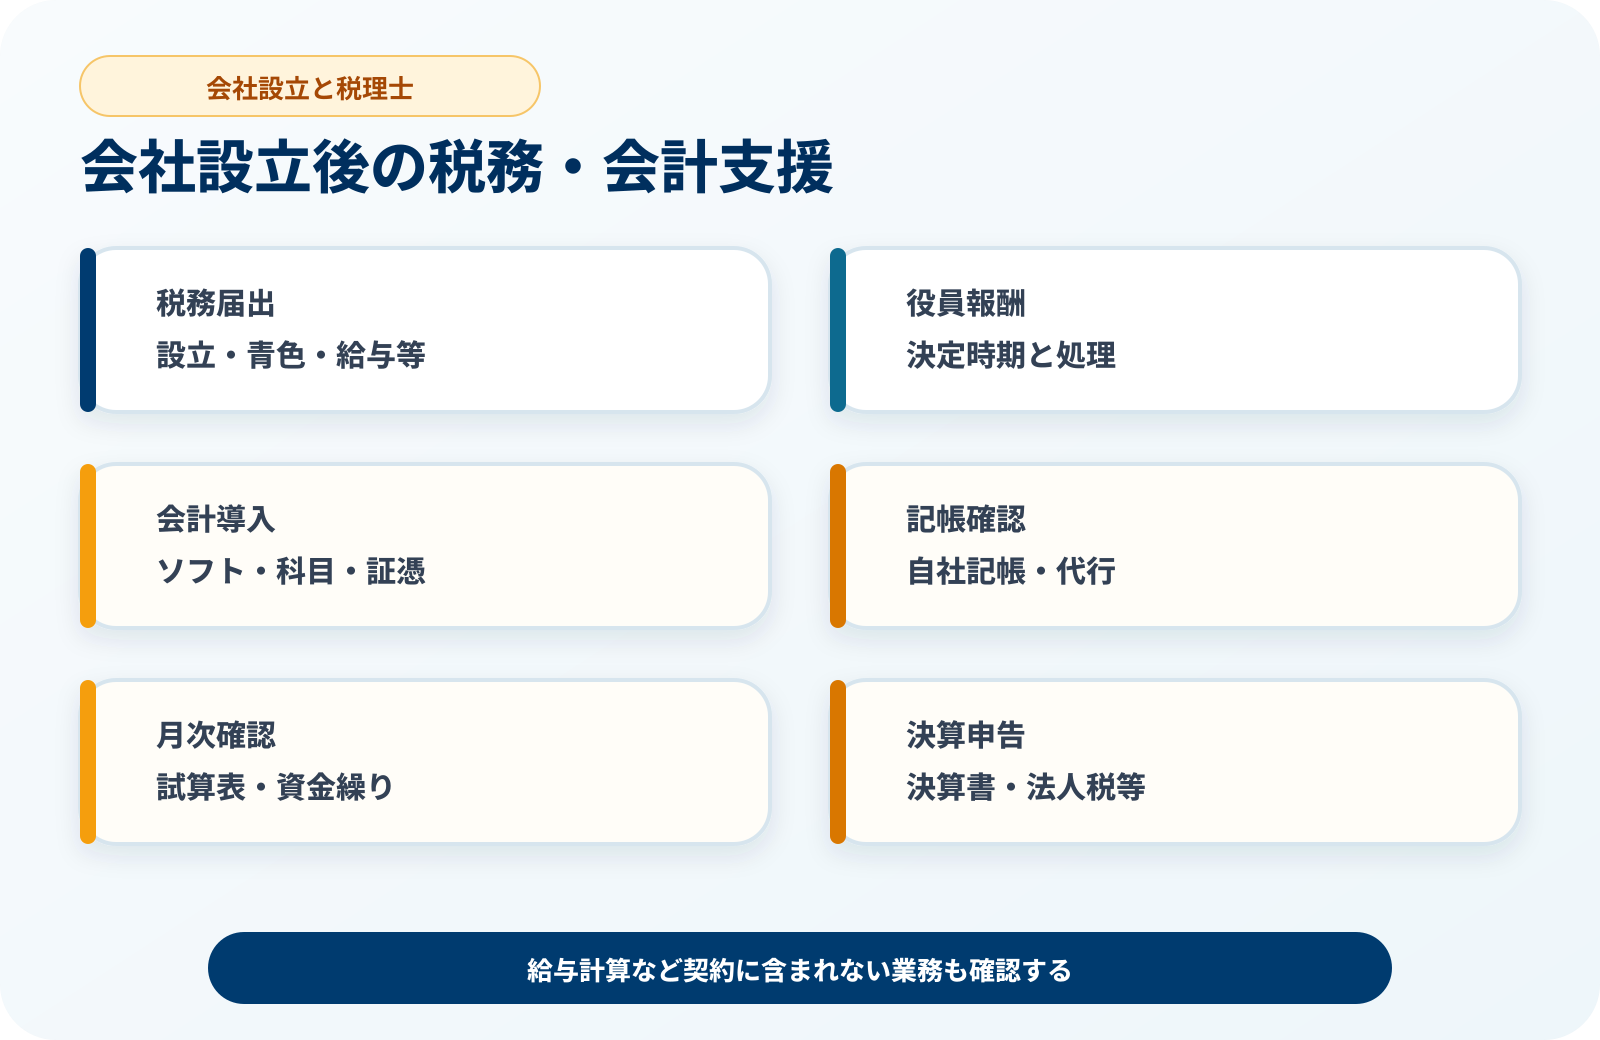
設立登記が完了すると、税務署や自治体への届出、会計帳簿の作成、決算、税務申告などが必要になります。
設立直後の支援
- 法人設立届出書などの作成・提出
- 青色申告の承認申請
- 給与支払事務所等の届出
- 源泉所得税に関する届出
- 消費税に関する届出
- 役員報酬の相談
設立後の継続支援
- 会計ソフトの導入支援
- 記帳内容の確認・記帳代行
- 月次試算表の作成
- 決算書・税務申告書の作成
- 納税額や資金繰りの確認
- 税務調査への対応
対応範囲は税理士事務所によって異なります。給与計算、請求書発行、振込業務などが顧問契約に含まれるとは限らないため、契約前に確認してください。
4. 税理士へ設立登記を依頼できる?
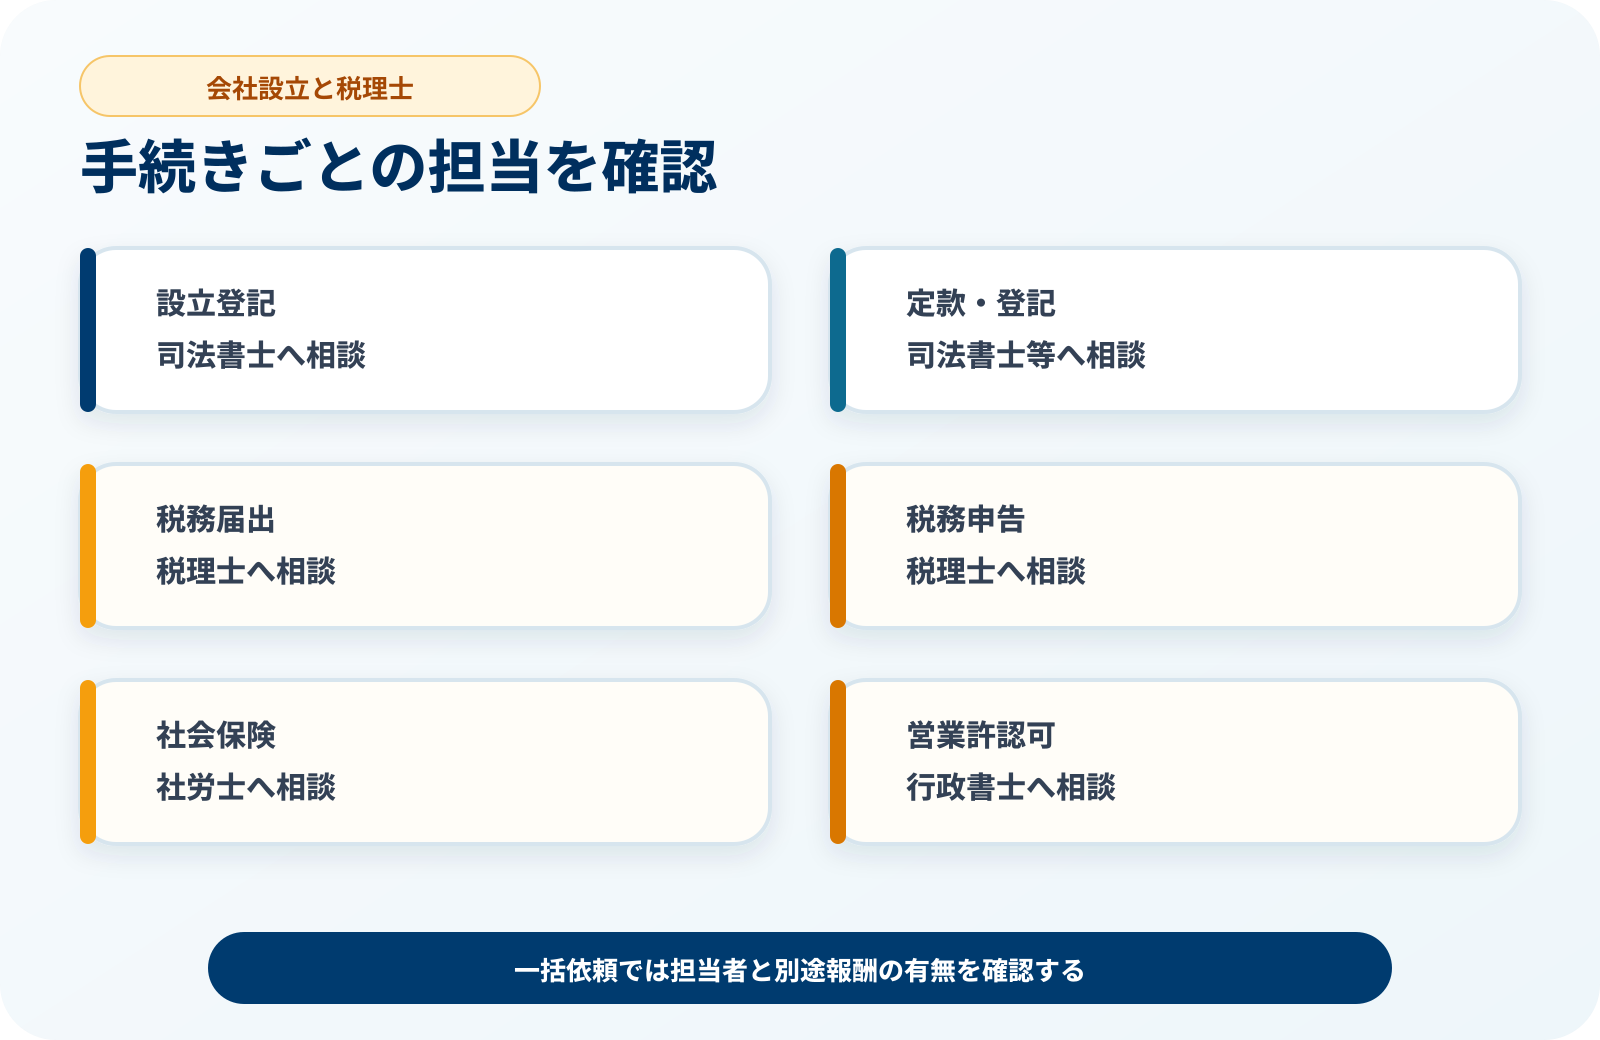
税理士は税務の専門家であり、会社・法人の設立登記は司法書士が代表的な依頼先です。
税理士事務所が「会社設立一式」に対応している場合は、提携する司法書士が設立登記を担当することがあります。
| 手続き | 主な担当 |
|---|---|
| 会社設立登記 | 司法書士 |
| 定款・登記書類 | 司法書士など |
| 設立後の税務届出 | 税理士 |
| 税務相談・税務申告 | 税理士 |
| 社会保険・労働保険 | 社会保険労務士 |
| 営業許可などの許認可 | 行政書士 |
会社設立を税理士事務所へまとめて依頼する場合は、設立登記を担当する司法書士の報酬が見積りに含まれているか確認しましょう。
5. 会社設立を税理士へ相談するメリット
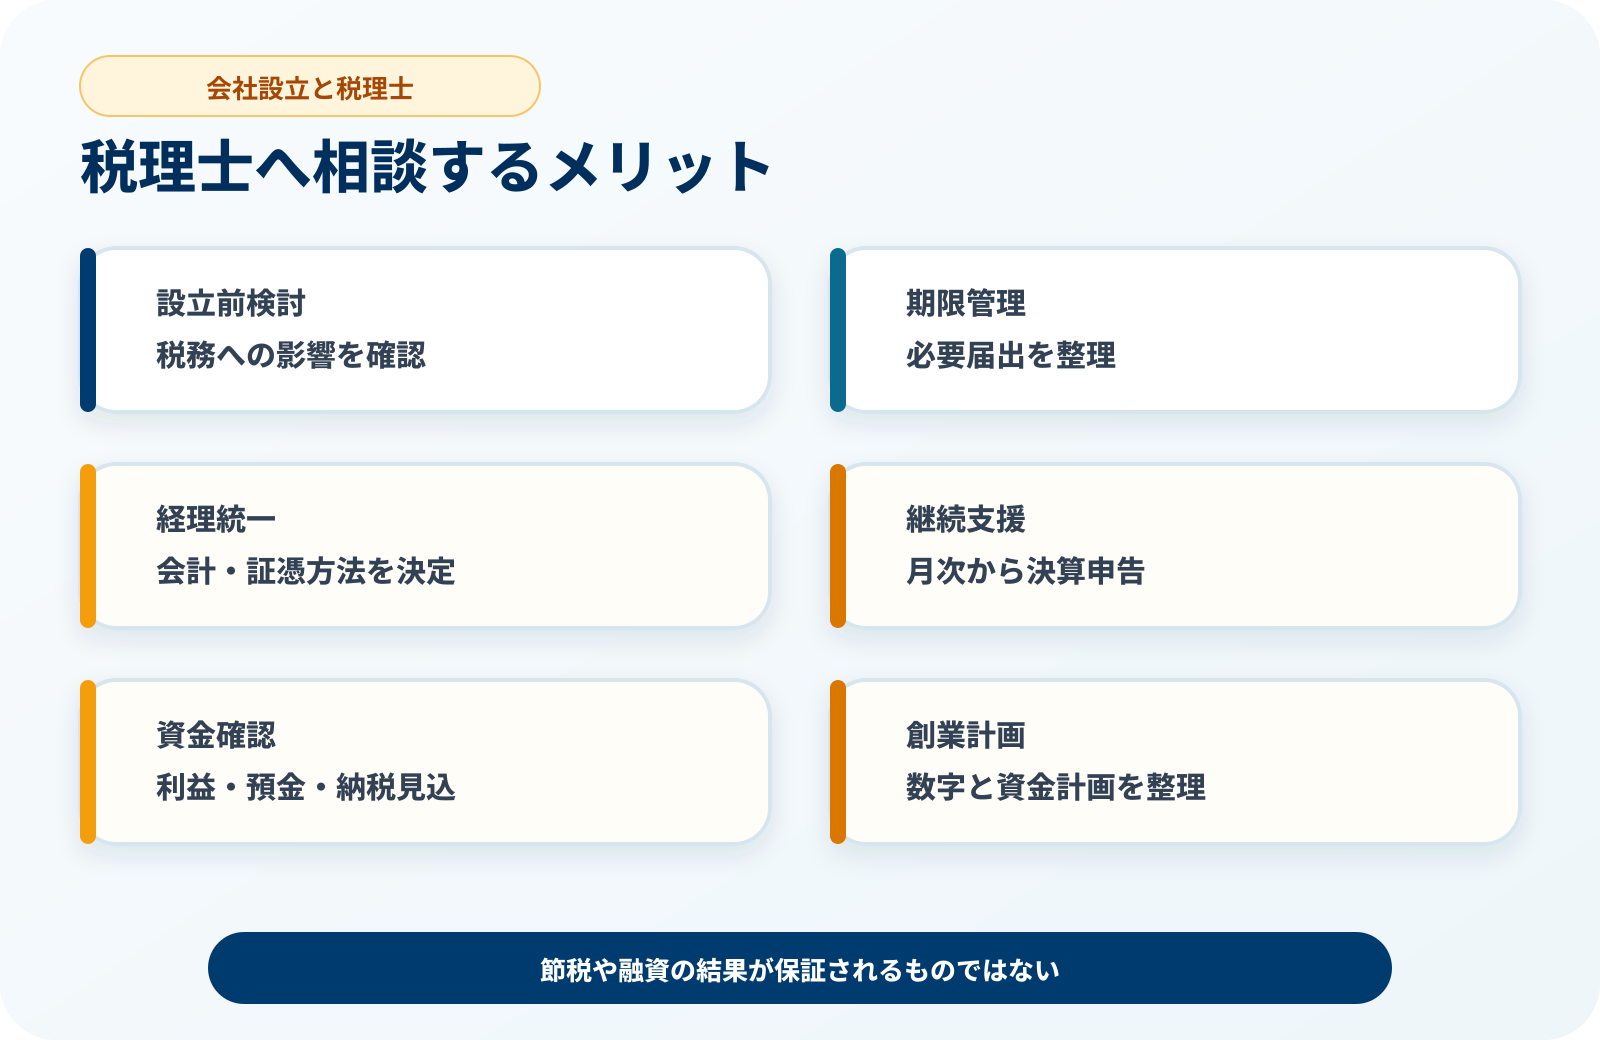
設立前から税務上の影響を検討できる
資本金、決算月、役員報酬などを決定する前に、会社と代表者個人への税務上の影響を相談できます。
税務届出の期限を管理しやすい
法人設立届出書や青色申告の承認申請書などには提出期限があります。税理士へ依頼することで、必要な届出を整理しやすくなります。
設立直後から経理方法を統一できる
会計ソフト、勘定科目、領収書や請求書の保存方法などを最初に決めておくと、後から帳簿を作り直す負担を防ぎやすくなります。
決算と税務申告まで継続して相談できる
設立後の取引を日頃から確認してもらうことで、決算時に資料不足や処理の誤りが見つかるリスクを減らしやすくなります。
資金繰りを数字で確認しやすい
月次試算表などを利用して、売上、経費、利益、預金残高、納税見込みを確認できます。
創業融資に向けた準備を相談できる場合がある
創業計画書や資金計画について支援する税理士事務所もあります。ただし、融資の審査や実行が保証されるものではありません。
6. 依頼前に確認したい点
顧問契約が条件になっていることがある
設立支援の料金が低額または無料と表示されていても、一定期間の税務顧問契約が条件になっている場合があります。
月額顧問料以外の費用がかかる場合がある
決算申告、年末調整、法定調書、給与計算、税務調査などが月額料金とは別料金になっていることがあります。
設立登記を税理士本人が担当するとは限らない
会社設立登記は、提携する司法書士が担当することがあります。契約先、担当者、報酬の支払先を確認しましょう。
すべての税理士が創業支援を得意としているとは限らない
税理士にも、法人税、相続税、医療、国際税務など、それぞれ取り扱う分野があります。新設法人や予定する業種への対応経験を確認しましょう。
節税だけを基準に判断しない
税負担だけを優先して資本金や役員報酬を決めると、資金不足や社会保険料、融資、許認可などへ影響する可能性があります。
7. 税理士への相談が向いているケース
- 個人事業から法人化する
- 資本金や決算月を決める前に税務を確認したい
- 役員報酬の金額を相談したい
- 消費税やインボイス制度の影響を確認したい
- 設立後の税務届出を任せたい
- 経理や会計ソフトに不安がある
- 決算・税務申告まで継続して依頼したい
- 創業融資を見据えて事業計画を整理したい
- 従業員を雇用し給与を支払う予定がある
- 本業に集中するため経理負担を減らしたい
税理士へ依頼しても、会社の売上や利益が増えること、税金が必ず安くなること、融資を受けられることが保証されるわけではありません。
8. 税理士へ依頼する流れ
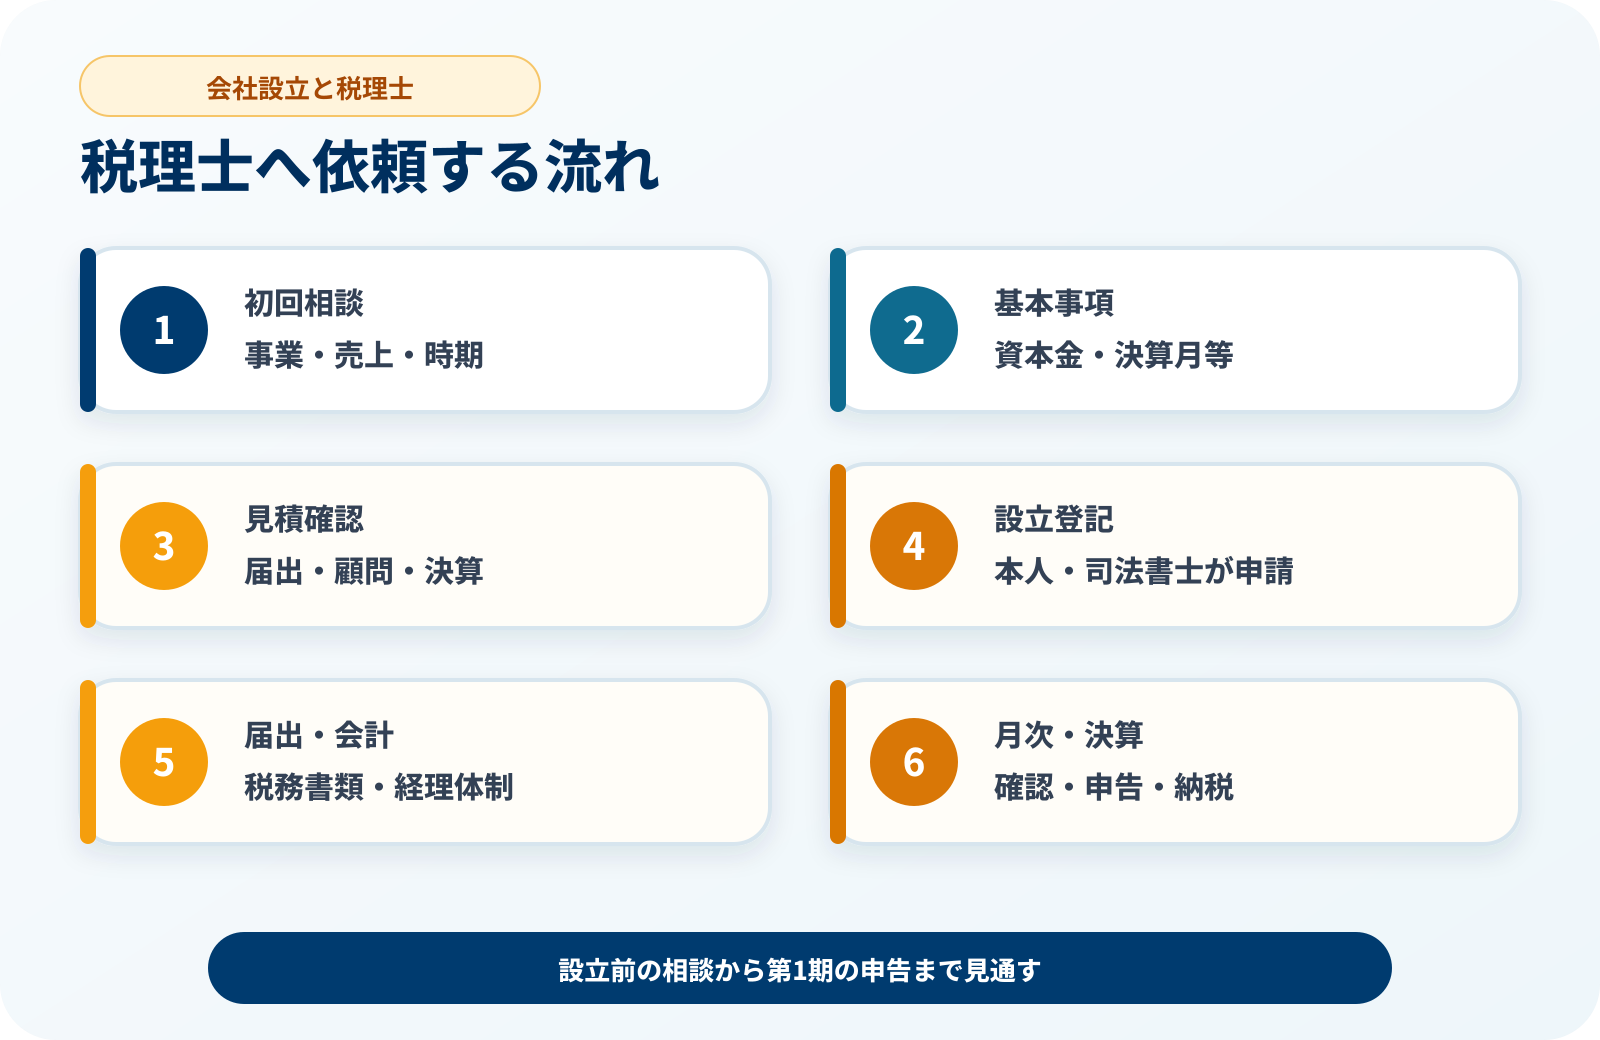
-
STEP 1
問い合わせ・初回相談
予定している事業、売上見込み、設立時期、相談内容を伝えます。
-
STEP 2
会社の基本事項を相談
資本金、決算月、役員報酬、消費税などを検討します。
-
STEP 3
依頼範囲と見積りを確認
設立支援、税務届出、月次顧問、決算申告などの料金を確認します。
-
STEP 4
設立登記を進める
本人または司法書士が会社設立登記を行います。
-
STEP 5
税務関係の届出を行う
会社の状況に応じて必要な申請書・届出書を作成し、提出します。
-
STEP 6
会計・経理体制を整える
会計ソフト、証憑保存、請求、経費精算などの方法を決めます。
-
STEP 7
月次確認と決算申告を行う
契約内容に応じて帳簿を確認し、決算書と税務申告書を作成します。
9. 設立後に確認する主な税務書類
設立した法人の状況によって必要な書類は異なります。次は、設立時に確認する代表的な書類です。
| 書類 | 主な目的 |
|---|---|
| 法人設立届出書 | 法人を設立したことを税務署へ届け出ます。 |
| 青色申告の承認申請書 | 法人税の青色申告について承認を受けるために提出します。 |
| 給与支払事務所等の開設届出書 | 役員や従業員へ給与を支払う事務所を開設したことを届け出ます。 |
| 源泉所得税の納期の特例の承認に関する申請書 | 一定の要件に該当する場合に、源泉所得税の納付回数を減らすため申請します。 |
| 棚卸資産の評価方法の届出書 | 棚卸資産の評価方法を届け出る場合に使用します。 |
| 減価償却資産の償却方法の届出書 | 減価償却資産の償却方法を届け出る場合に使用します。 |
| 消費税関係の届出書 | 課税事業者の選択や簡易課税など、会社の状況に応じて提出します。 |
| 地方税の法人設立届出書 | 都道府県や市区町村へ法人の設立を届け出ます。 |
書類ごとに提出期限が異なります。
例えば、税務署へ提出する法人設立届出書は、原則として設立の日以後2か月以内です。第1期から青色申告を希望する場合も期限があるため、設立後すぐに必要書類を確認してください。
10. 税理士へ依頼する費用
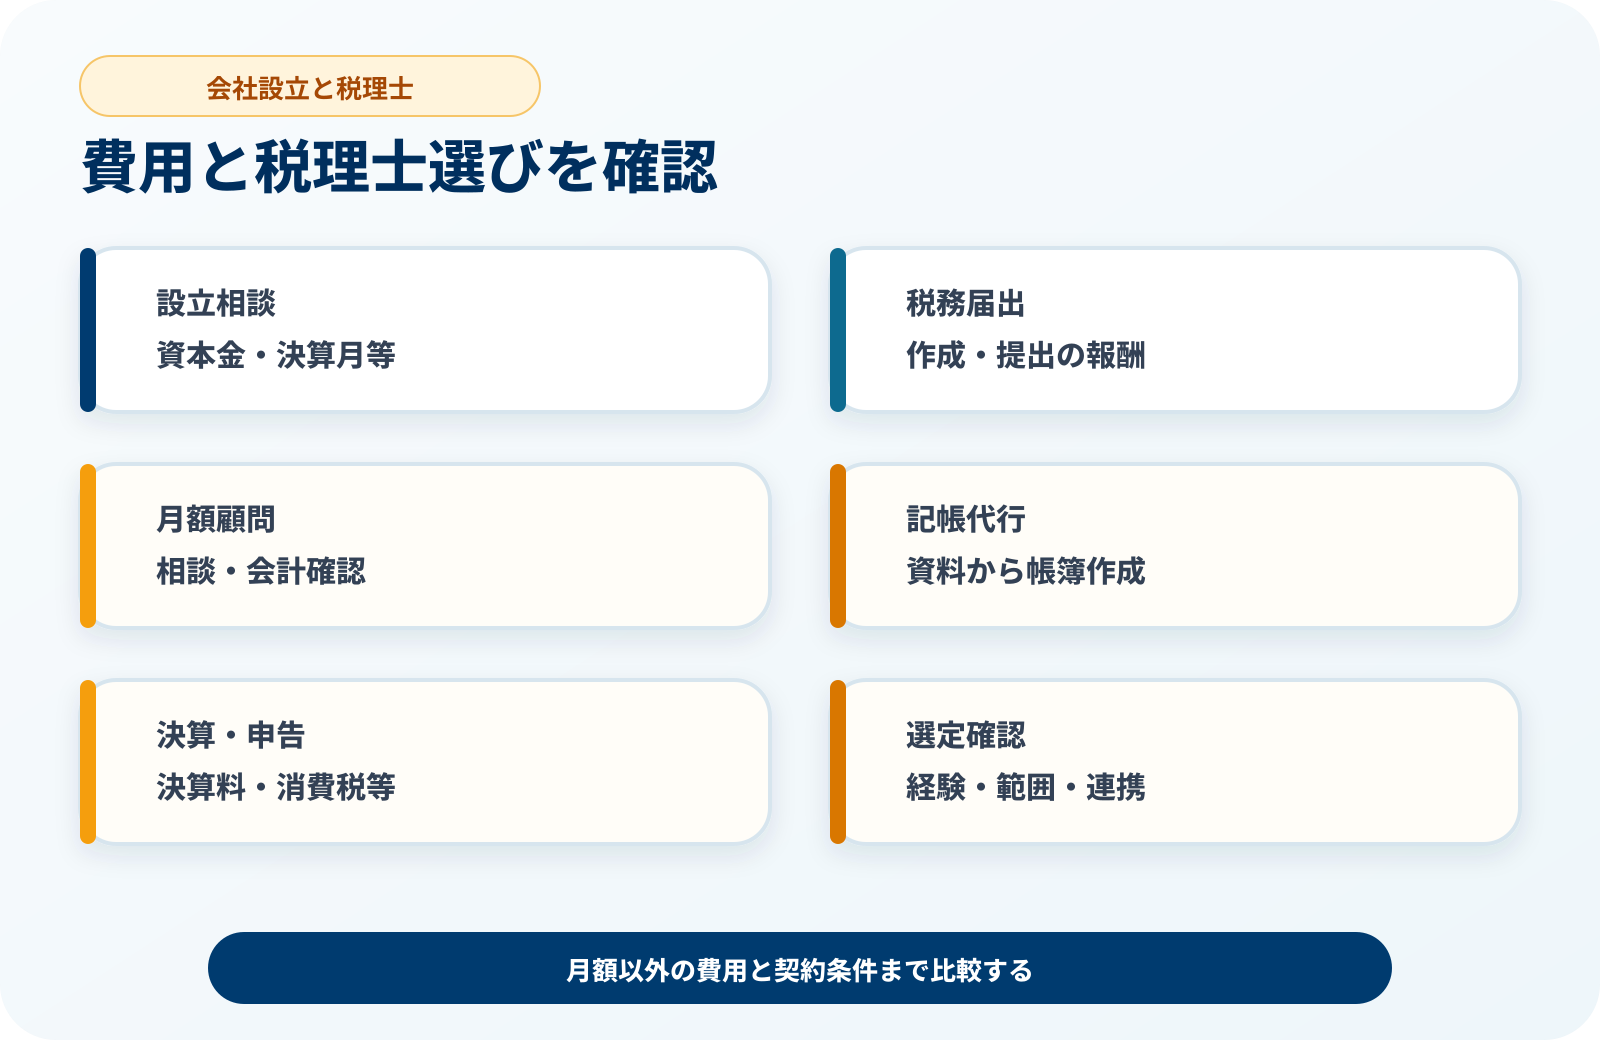
税理士費用は、依頼内容、売上規模、取引量、面談回数、記帳代行の有無、従業員数などによって異なります。
| 費用項目 | 主な内容 |
|---|---|
| 設立時の相談料 | 資本金、決算月、役員報酬などの設立前相談です。 |
| 税務届出の報酬 | 法人設立届出書や青色申告承認申請書などの作成・提出です。 |
| 月額顧問料 | 税務相談、会計内容の確認、定期面談などに対する報酬です。 |
| 記帳代行料 | 領収書や取引資料を基に、会計帳簿を作成する場合の報酬です。 |
| 決算・申告料 | 決算書と法人税などの申告書を作成する報酬です。 |
| 年末調整などの費用 | 年末調整、法定調書、償却資産申告などの報酬です。 |
| 追加業務の費用 | 税務調査、融資支援、複雑な税務相談などで発生する場合があります。 |
顧問料を比較するときの確認項目
- 月額料金に含まれる相談回数
- 面談の頻度と方法
- 記帳を自社と税理士のどちらが行うか
- 決算申告料が別途必要か
- 給与計算が含まれるか
- 年末調整や法定調書が含まれるか
- 消費税申告の追加料金
- 契約期間と解約条件
- 設立支援を割引する条件
- 司法書士など他士業への報酬
11. 税理士の選び方
- 新設法人や創業支援の経験を確認する
- 自社と同じ業種への対応経験を確認する
- 必要なサービスが契約に含まれるか確認する
- 月額顧問料と決算料を分けて確認する
- 使用できる会計ソフトを確認する
- 相談方法と回答までの目安を確認する
- 司法書士や社労士などとの連携体制を確認する
- 担当者との相性や説明の分かりやすさを確認する
税理士登録も確認する
税務相談や税務書類の作成を依頼する場合は、正式に登録された税理士または税理士法人であることを確認しましょう。
事業の成長後も対応できるか確認する
売上や従業員が増えると、消費税、給与計算、資金調達、税務調査など必要な支援が変わります。将来必要になる業務にも対応できるか確認する方法があります。
12. 契約前に確認したい質問
- 会社設立前の相談に対応していますか
- 設立登記は誰が担当しますか
- 税務届出は料金に含まれますか
- 月額顧問料に含まれる業務は何ですか
- 記帳は自社と税理士のどちらが行いますか
- 決算料と消費税申告料はいくらですか
- 給与計算や年末調整に対応していますか
- 相談回数や面談頻度に制限はありますか
- 契約期間と解約条件はどうなっていますか
- 他の専門家へ依頼する場合の費用はいくらですか
口頭の説明だけでなく、見積書と契約書で業務範囲、料金、契約期間を確認しましょう。
13. 税理士への相談に関するよくある質問
税理士へ相談するのは会社設立後でもよいですか?
設立後からでも相談できます。ただし、資本金、決算月、役員報酬などは設立前または設立後早い段階で検討した方がよい場合があります。
会社設立後は必ず税理士と契約する必要がありますか?
税理士との契約が法律上必須というわけではありません。自社で記帳や申告を行うこともできますが、事業規模や経理経験、利用できる時間を考えて判断しましょう。
顧問契約をせず、決算だけ依頼できますか?
決算申告だけを受け付ける税理士事務所もあります。ただし、帳簿の状態によっては追加の記帳料や修正費用がかかる場合があります。
税理士へ依頼すれば税金は必ず安くなりますか?
必ず安くなるとは限りません。税理士は、適用できる制度を検討し、法令に従って適正な申告と納税を支援します。
会計ソフトは税理士が選んでくれますか?
会計ソフトの選定や初期設定を支援する事務所もあります。対応ソフト、利用料、入力作業の分担を確認してください。
創業融資も税理士へ依頼できますか?
創業計画書や資金計画の作成を支援する税理士もいます。対応範囲や費用は事務所によって異なり、融資の実行が保証されるものではありません。
無料相談だけ利用してもよいですか?
無料相談を実施している事務所もあります。相談時間、相談できる範囲、個別の税務判断まで対応するかを事前に確認しましょう。