会社のお金を正しく管理する
会社設立後の経理でやること|帳簿・領収書管理・決算準備を解説
会社を設立したら、売上や経費、預金、借入金などの取引を記録し、請求書や領収書を適切に保存する必要があります。このページでは、会社設立直後に整えたい経理の仕組みから、日常の記帳、給与計算、決算準備までを順番に解説します。
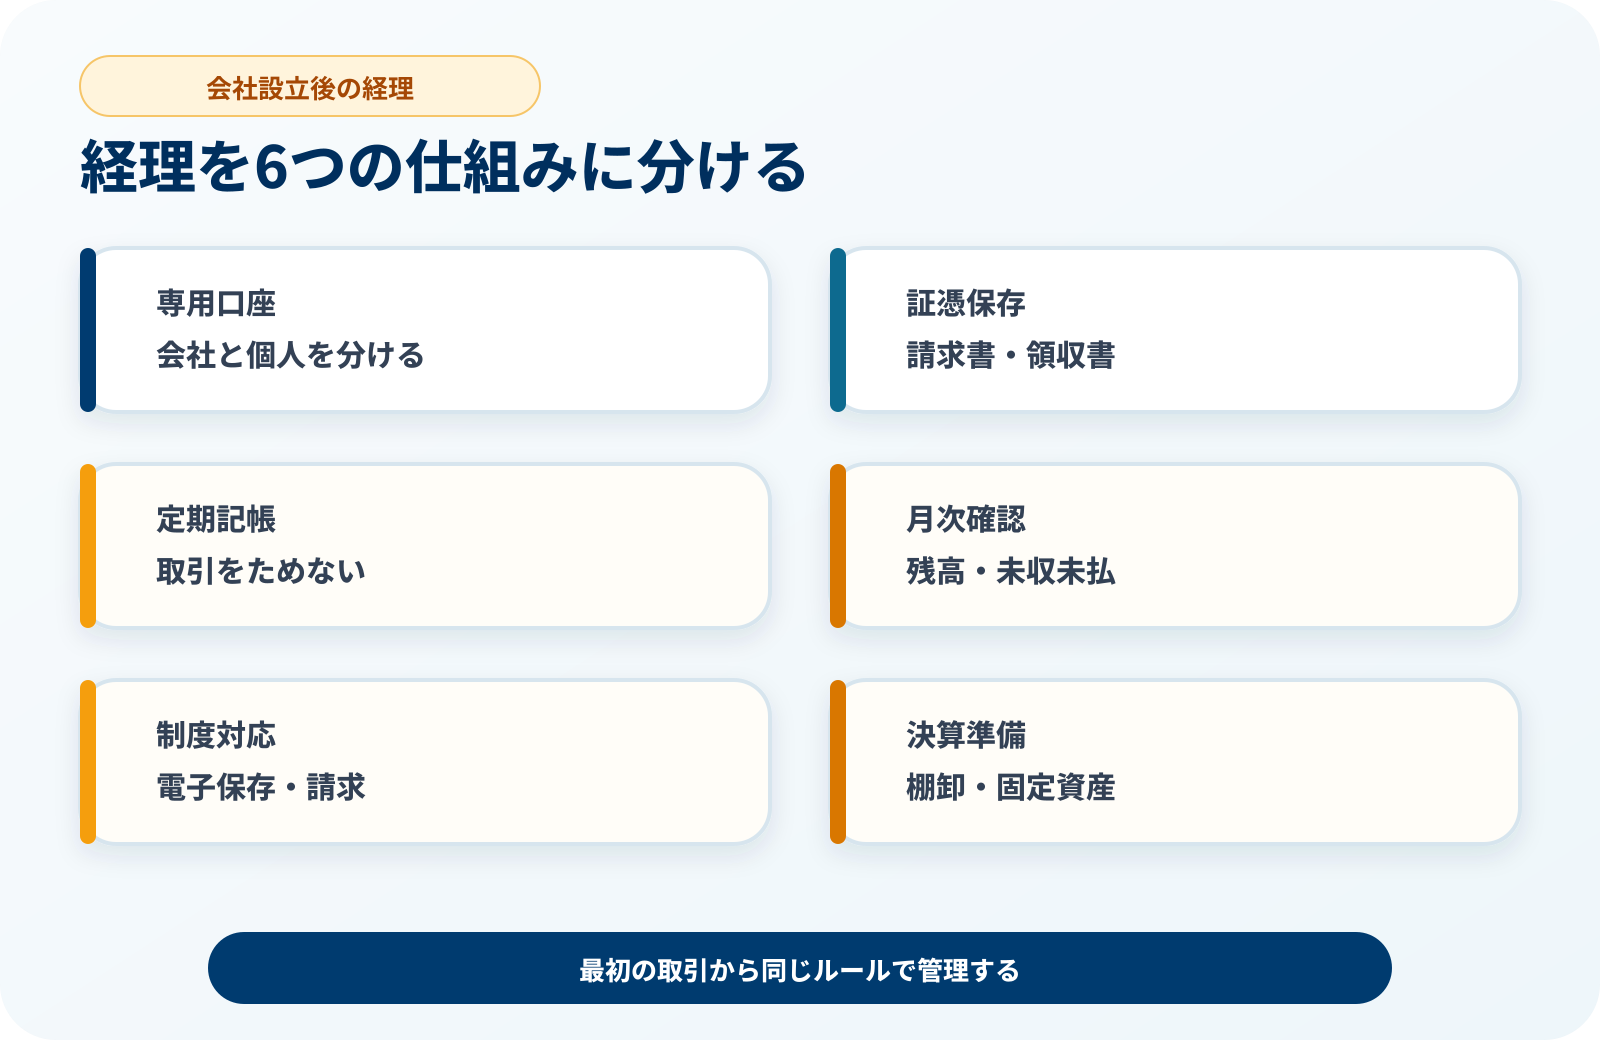
会社設立後の経理の要点
- 口座とカード
- 会社用と個人用を分け、事業のお金の流れを明確にします。
- 証拠書類
- 請求書、領収書、契約書などを取引と対応させて保存します。
- 帳簿付け
- 売上や経費をため込まず、定期的に会計帳簿へ記録します。
- 電子データ
- 電子メールやWebで受け取った請求書などは、原則として電子データで保存します。
- 決算準備
- 残高や未処理取引を毎月確認し、決算直前に作業を集中させないようにします。
1. 会社に経理が必要な理由
会社の経理は、税金を計算するためだけに行うものではありません。売上、経費、利益、預金残高、借入金などを記録することで、会社の経営状態を確認できます。
- 会社にいくらお金が残っているか確認する
- 売上に対して利益が出ているか確認する
- 未回収の売上や未払いの経費を把握する
- 税金や社会保険料の支払いに備える
- 決算書と税務申告書を作成する
- 金融機関へ会社の業績を説明する
預金残高が多くても、その中に納税予定額や取引先への支払予定額が含まれている場合があります。口座残高だけで会社の利益を判断しないようにしましょう。
2. 会社設立後に最初に行う経理準備
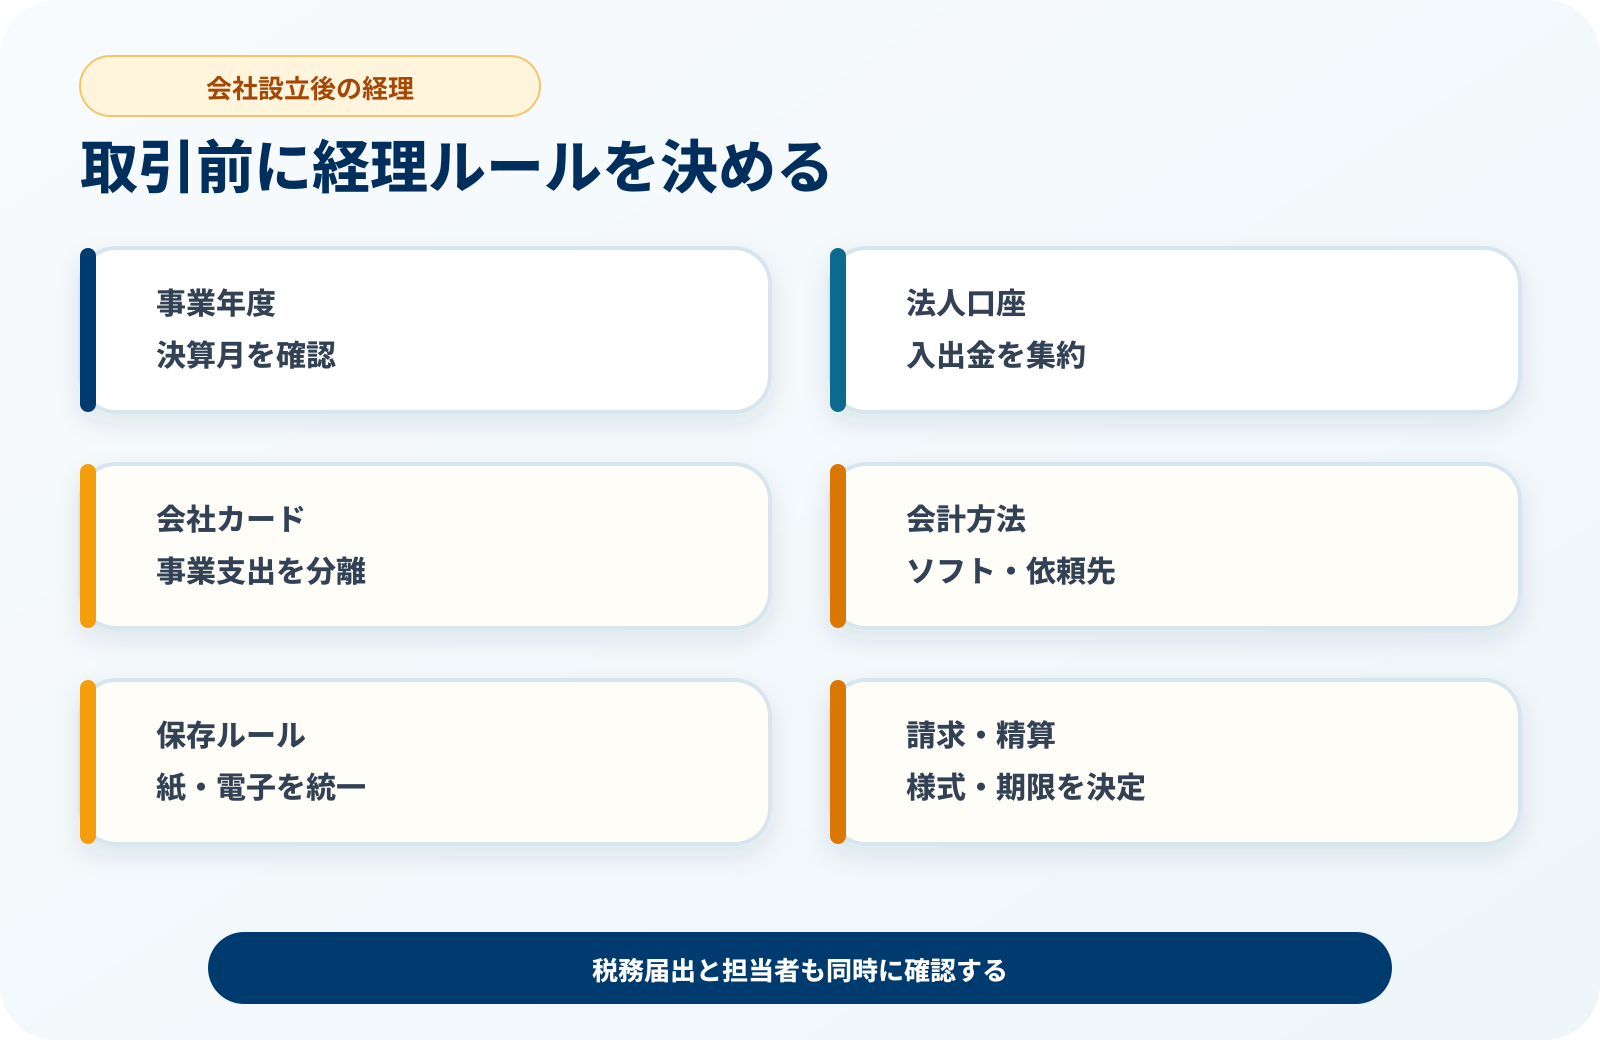
会社設立後は、取引が増える前に経理の基本ルールを決めておくと、後から整理しやすくなります。
| 確認 | 準備すること | 内容 |
|---|---|---|
| □ | 事業年度を確認する | 定款と履歴事項全部証明書で決算月を確認します。 |
| □ | 法人口座を準備する | 会社の売上入金と経費支払いに使用する口座を決めます。 |
| □ | 会社用カードを準備する | 事業専用のクレジットカードや決済手段を用意します。 |
| □ | 会計方法を決める | 会計ソフトを利用するか、税理士へ依頼するかを決めます。 |
| □ | 書類の保存方法を決める | 紙と電子データの保存場所やファイル名を統一します。 |
| □ | 請求書の様式を作る | 会社名、所在地、振込先などを記載した様式を準備します。 |
| □ | 経費精算のルールを決める | 精算期限、承認方法、必要書類などを決めます。 |
| □ | 税務届出を確認する | 法人設立届出書や青色申告の申請などを確認します。 |
法人口座については、 法人銀行口座の作り方で詳しく確認できます。
3. 保存する主な帳簿と書類
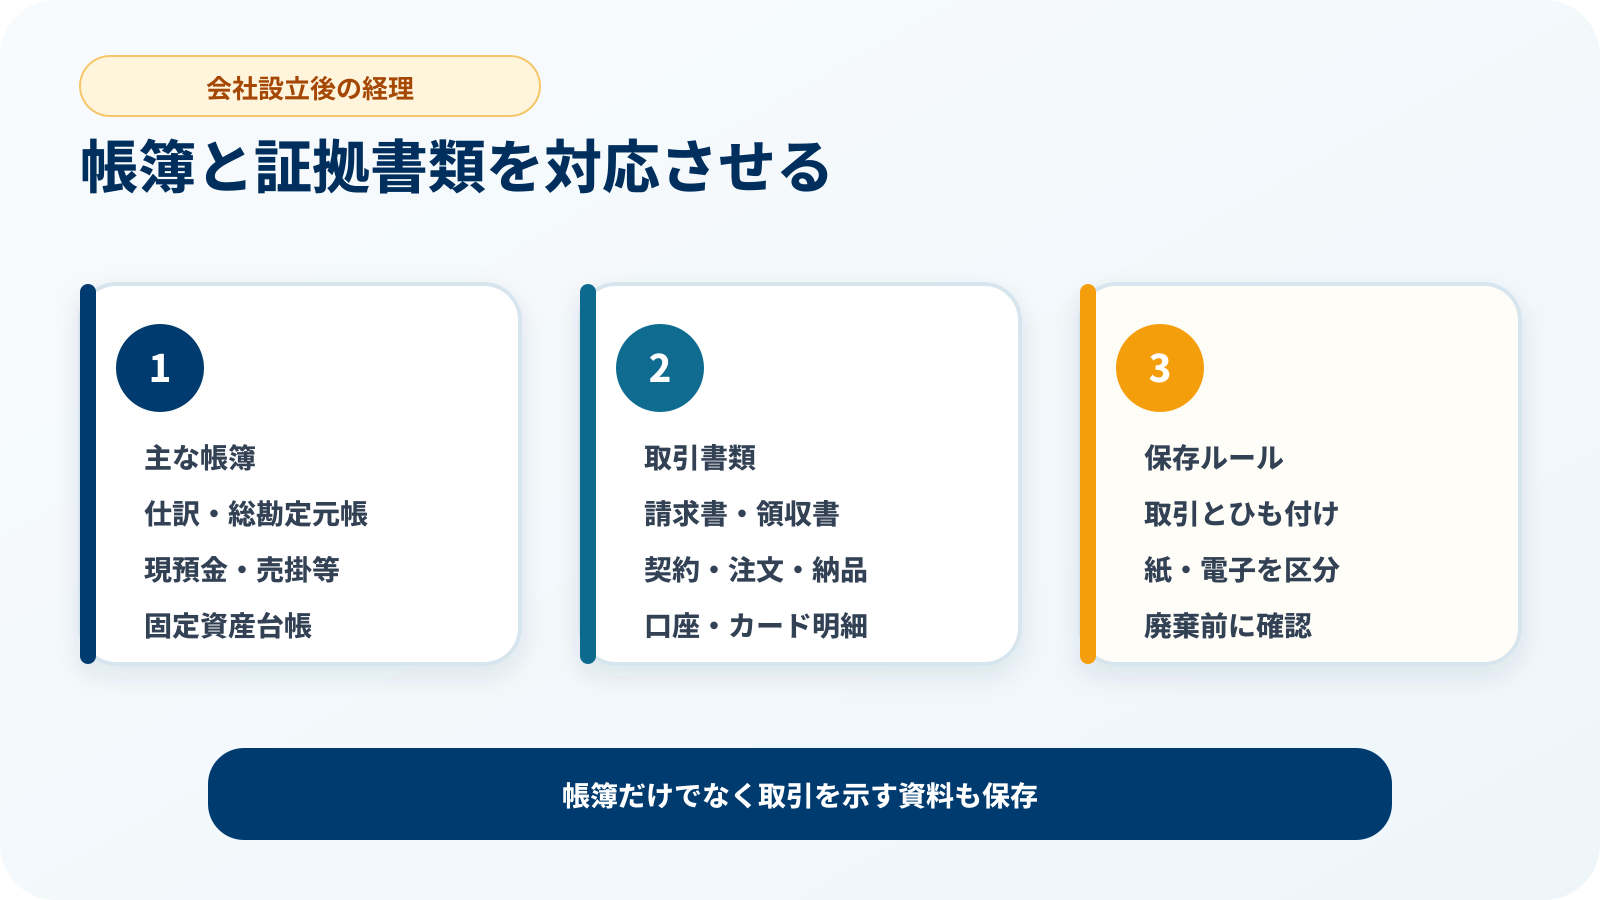
法人は、取引を記録した帳簿と、取引に関して作成・受領した書類を保存する必要があります。
主な帳簿
- 仕訳帳
- 総勘定元帳
- 現金出納帳
- 預金出納帳
- 売掛金元帳
- 買掛金元帳
- 固定資産台帳
主な取引書類
- 請求書
- 領収書・レシート
- 見積書・注文書
- 納品書
- 契約書
- 預金通帳・入出金明細
- クレジットカード利用明細
法人の帳簿書類の保存期間
法人の帳簿や取引書類は、原則として、その事業年度の確定申告書の提出期限の翌日から7年間保存します。
青色申告書を提出した事業年度に欠損金が生じた場合など、10年間の保存が必要になる場合もあります。書類の種類や会社の状況によって扱いが異なるため、廃棄前に税理士や税務署へ確認してください。
保存期間が分からない書類は、早い段階で廃棄しないようにします。税務上の保存期間だけでなく、会社法や契約上の保存が必要になる場合もあります。
4. 日常の経理業務
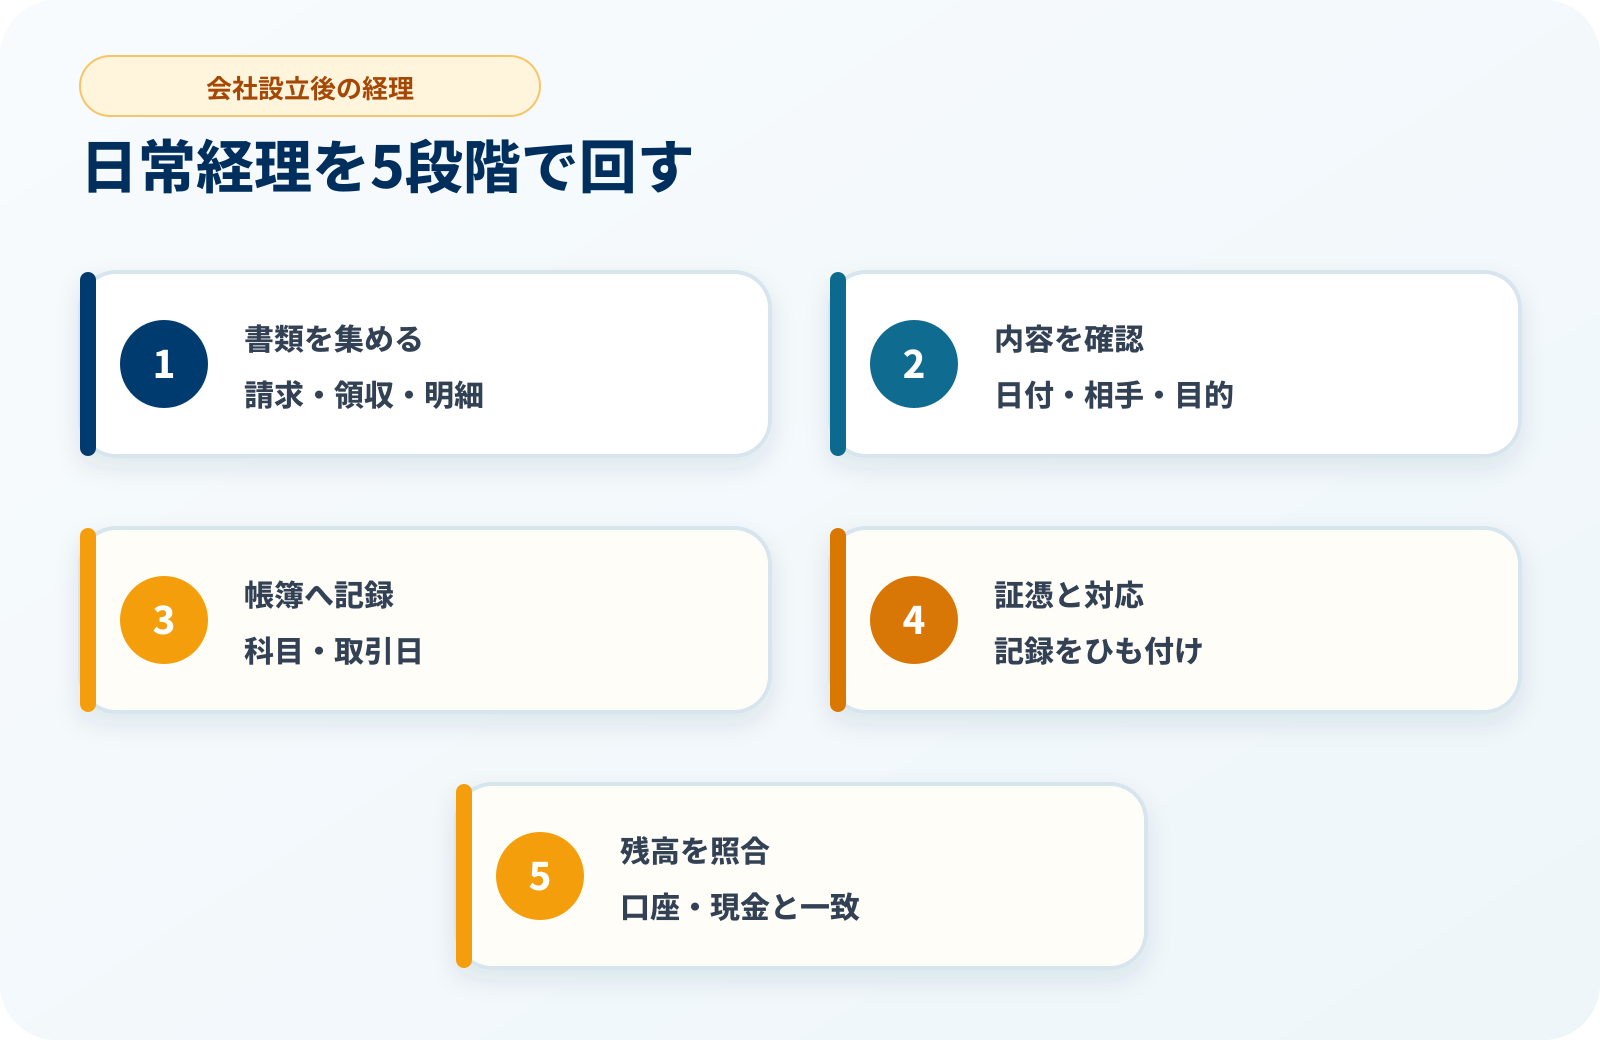
経理作業を決算直前までためると、取引内容が分からなくなったり、書類を紛失したりする原因になります。できるだけ定期的に処理しましょう。
-
取引書類を受け取る
請求書、領収書、契約書、利用明細などを集めます。 -
取引内容を確認する
日付、取引先、金額、支払方法、業務との関係を確認します。 -
帳簿へ記録する
適切な勘定科目と取引日を使用して会計ソフトなどへ入力します。 -
証拠書類と対応させる
帳簿の取引と請求書・領収書を確認できる状態にします。 -
口座残高と照合する
帳簿上の残高と銀行口座や現金の実際の残高を照合します。
経理作業の頻度
| 頻度 | 主な作業 |
|---|---|
| 取引の都度 | 請求書の発行、領収書の受領、電子データの保存 |
| 毎週 | 現金取引の記帳、未処理書類の整理 |
| 毎月 | 口座・カード明細の取込み、残高照合、給与計算、請求と入金の確認 |
| 決算前 | 棚卸し、固定資産、未収・未払取引、借入金残高などの確認 |
5. 売上と請求書の管理
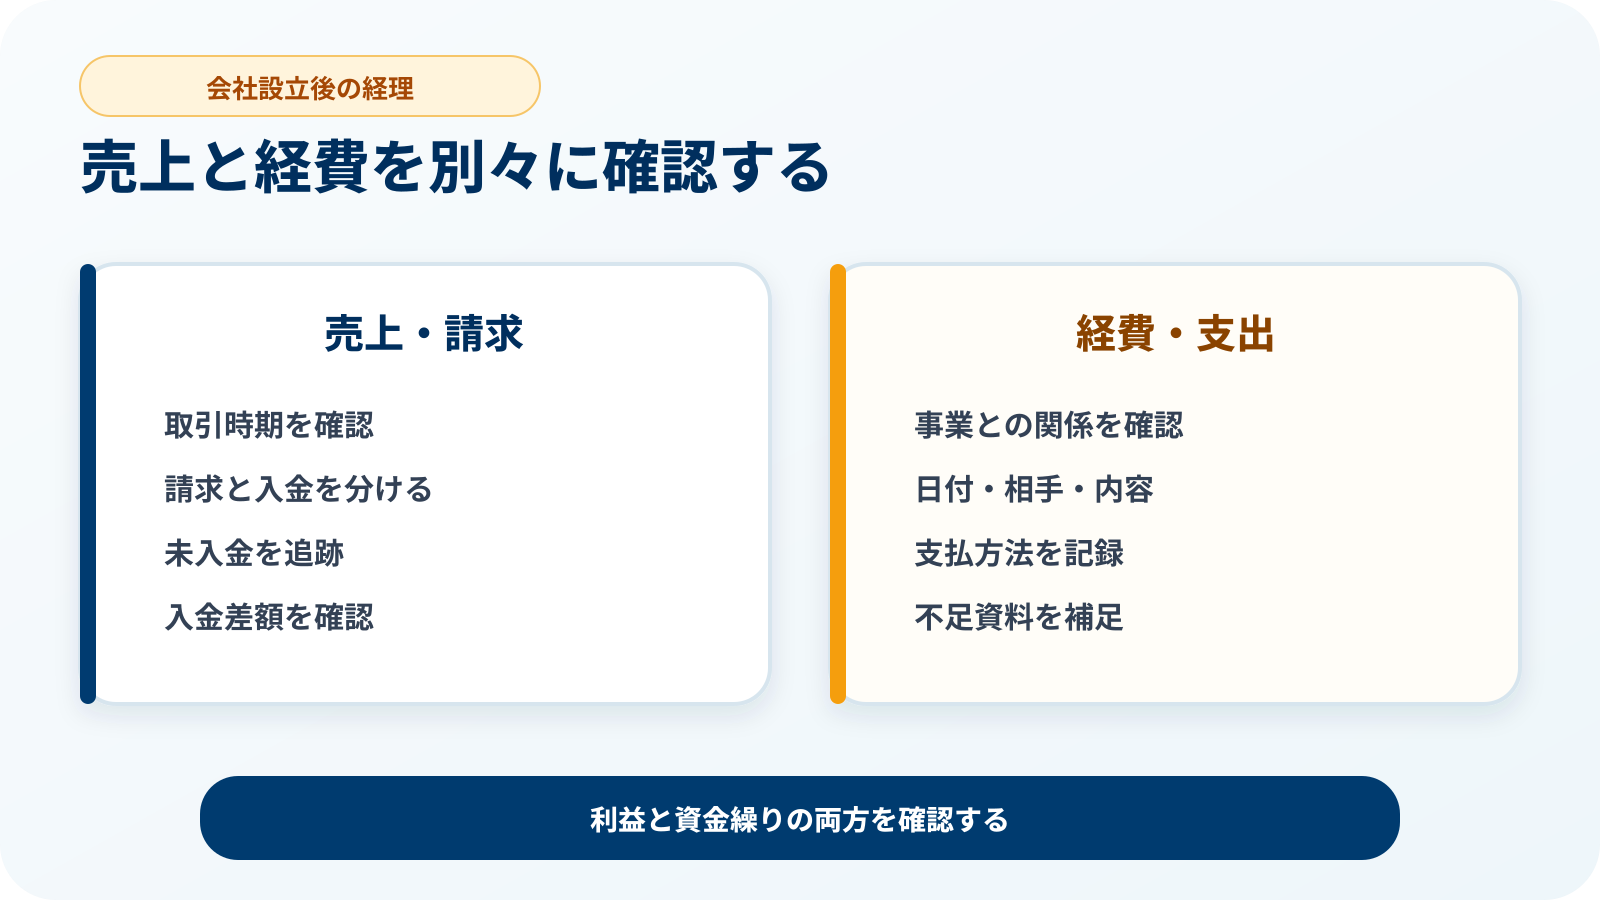
売上は、銀行口座へ入金された日だけで判断するのではなく、商品の引渡しやサービスの提供が完了した時期など、取引内容に応じた適切な時期に記録します。
売上管理で確認する項目
- 取引先名
- 商品またはサービスの内容
- 取引日・納品日・役務提供日
- 請求金額と消費税額
- 請求書の発行日
- 入金期限
- 実際の入金日と入金額
- 振込手数料や値引きの有無
請求と入金を分けて管理する
請求書を発行しても、入金されるまで会社のお金は増えません。請求済みで入金されていない金額は「売掛金」などとして管理し、入金期限を過ぎた取引がないか定期的に確認します。
売上はあるのに入金が遅れると、経費や税金を支払うための現金が不足することがあります。利益だけでなく、入出金の予定も管理しましょう。
6. 経費と領収書の管理
会社の経費として処理するには、その支出が会社の事業に必要であることを説明できるようにします。領収書があれば、すべて経費になるわけではありません。
領収書などで確認する内容
- 取引年月日
- 支払先の名称
- 購入した商品やサービスの内容
- 支払金額
- 消費税率や消費税額
- 支払方法
- 会社の事業との関係
内容が分かりにくい場合は補足する
レシートだけでは目的が分かりにくい会議費や交際費などは、参加者、目的、取引先との関係などを記録しておきます。
領収書がない支払い
銀行振込、交通費、慶弔費など、一般的な領収書を受け取れない場合があります。振込明細、利用履歴、出金伝票など、取引の事実と業務上の目的を確認できる資料を残します。
経費として認められるかは、名称だけではなく、会社の事業との関連性や実際の取引内容によって判断されます。判断が難しい支出は税理士または税務署へ確認してください。
7. 役員と会社の間のお金を分ける
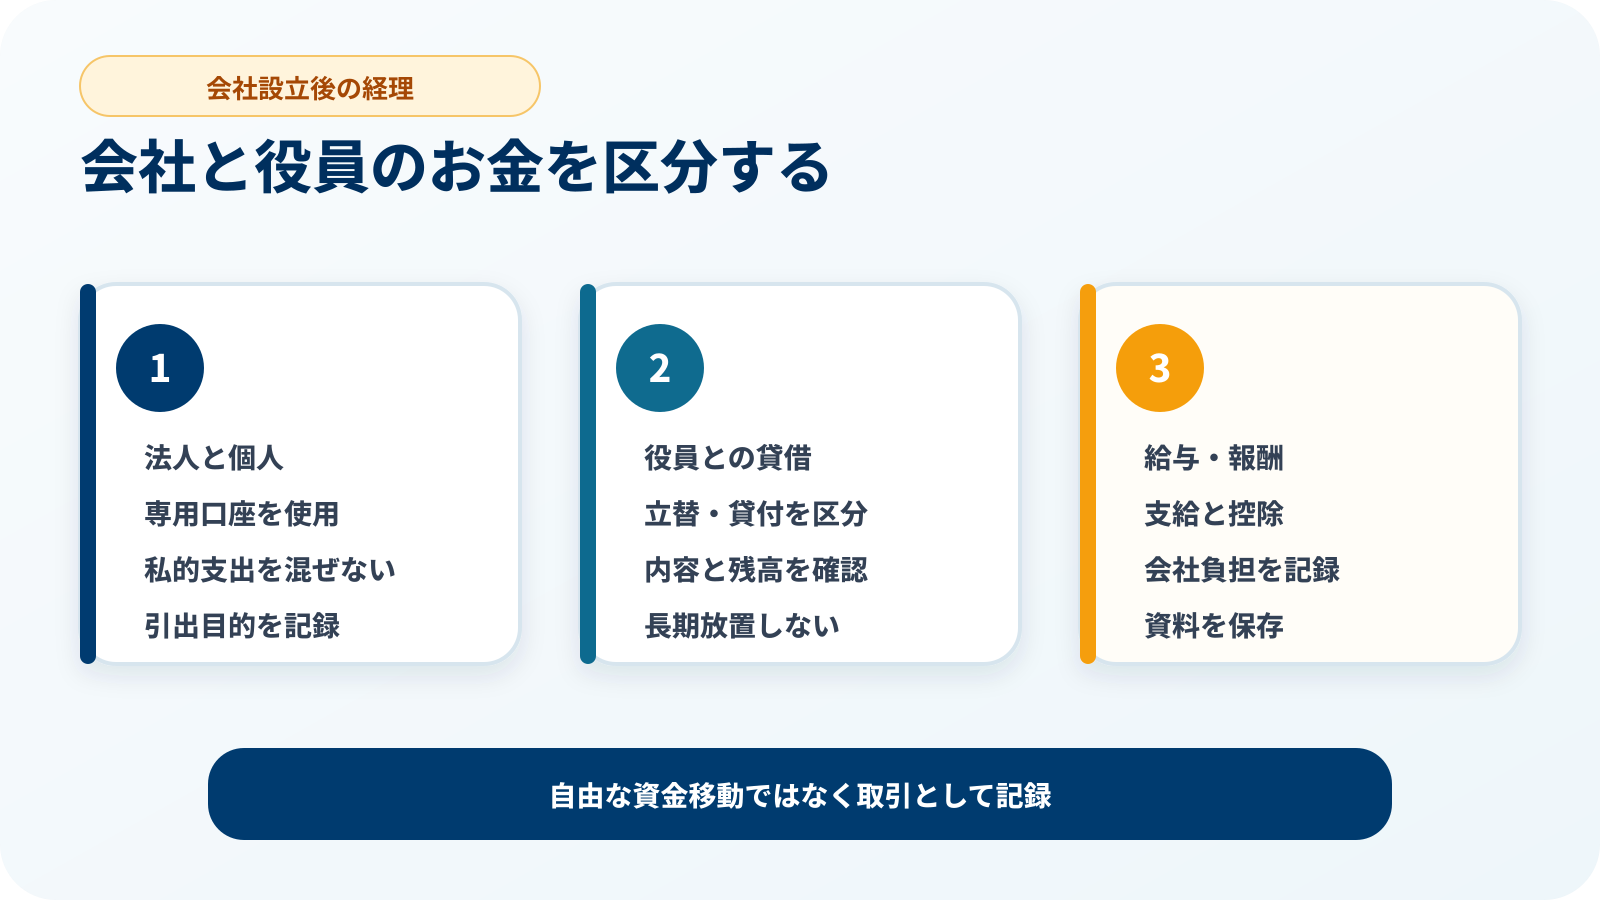
会社は、代表者個人とは別の存在です。代表者が一人だけの会社でも、会社のお金と個人のお金を区別して管理する必要があります。
役員借入金
役員が会社の経費を立て替えた場合や、役員が会社へ資金を貸した場合などに使用される勘定科目です。
役員貸付金
会社が役員へお金を貸した場合などに使用される勘定科目です。長期間残ると、金融機関や税務上の確認対象になることがあります。
- 会社の口座から個人的な支払いをしない
- 会社から現金を引き出した目的を記録する
- 役員が立て替えた経費を長期間放置しない
- 会社と役員の金銭貸借は内容を明確にする
- 役員報酬とは別に自由にお金を持ち出さない
8. 給与・役員報酬の経理
役員報酬や従業員給与を支払う場合は、総支給額から所得税、社会保険料、住民税などを控除し、差引支給額を計算します。
給与計算で管理する主な項目
| 区分 | 主な内容 |
|---|---|
| 支給項目 | 基本給、役員報酬、各種手当、通勤手当など |
| 控除項目 | 源泉所得税、健康保険料、厚生年金保険料、雇用保険料、住民税など |
| 会社負担 | 会社が負担する社会保険料や労働保険料など |
| 保存資料 | 賃金台帳、給与明細、源泉徴収簿、振込記録など |
役員報酬は、会社が自由な時期に何度でも変更できるものではありません。法人税上の取扱いがあるため、金額や変更時期は税理士へ確認してください。
税務・社会保険の手続きについては、 会社設立後の税務・社会保険手続きも確認してください。
9. 電子帳簿保存法への対応
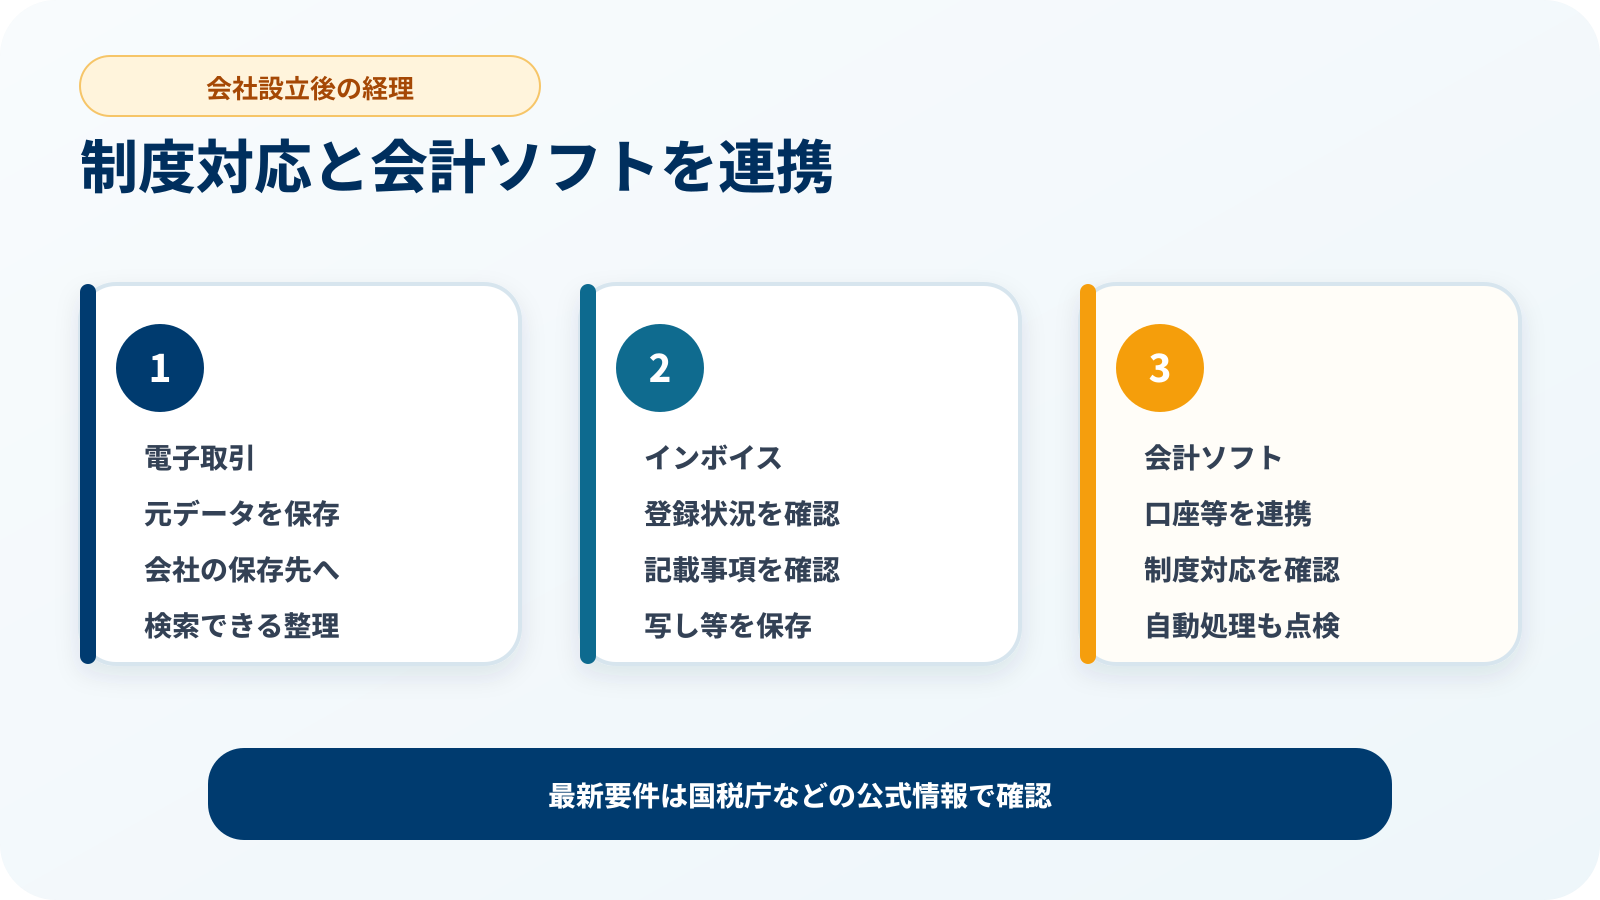
メール、Webサイト、クラウドサービスなどを通じて、請求書、領収書、契約書、注文書などを電子データで受け取った場合は、その電子取引データを保存する必要があります。
電子取引に該当する主な例
- メールに添付されたPDFの請求書
- 取引先のWebサイトからダウンロードした領収書
- インターネット通販の購入明細
- クラウドサービス上で受け取った契約書
- クレジットカードのWeb利用明細
- 電子決済サービスの取引明細
電子データの保存ルールを決める
ダウンロードしたデータは、担当者のパソコンやメールボックスだけに残さず、会社で決めた保存場所へ移します。日付、取引先、金額などから検索・確認できるように整理します。
電子データを紙へ印刷して保存するだけでは、電子取引データの保存要件を満たさない場合があります。適用される要件や猶予措置は、国税庁の最新情報を確認してください。
10. インボイス制度への対応
適格請求書発行事業者として登録している会社は、取引先の求めに応じて適格請求書を交付し、交付した適格請求書の写しを保存する必要があります。
また、消費税の仕入税額控除を受けるためには、原則として一定事項を記載した帳簿と、適格請求書などの請求書等を保存します。
受け取った請求書で確認する項目
- 取引先の名称
- 適格請求書発行事業者の登録番号
- 取引年月日
- 取引内容
- 税率ごとの金額
- 適用税率
- 税率ごとの消費税額
- 請求書を受け取る会社の名称
すべての会社が適格請求書発行事業者へ登録しなければならないわけではありません。登録すると消費税の申告・納税が必要になるため、取引先の状況や事業計画を踏まえて判断します。
11. 会計ソフトの選び方
会計ソフトを使用すると、銀行口座やクレジットカードの明細を取り込み、日常の記帳や帳簿作成を効率化できます。
会計ソフトを選ぶときの確認項目
- 使用している銀行やカードと連携できるか
- 請求書や経費精算の機能が必要か
- 給与計算ソフトと連携できるか
- 電子帳簿保存法への対応状況
- インボイス制度への対応状況
- 税理士とデータを共有できるか
- 操作方法のサポートを受けられるか
- 月額料金と必要な機能が合っているか
銀行明細を自動で取り込んでも、勘定科目や税区分が必ず正しく設定されるとは限りません。自動登録された内容も確認する必要があります。
12. 毎月確認する経理項目
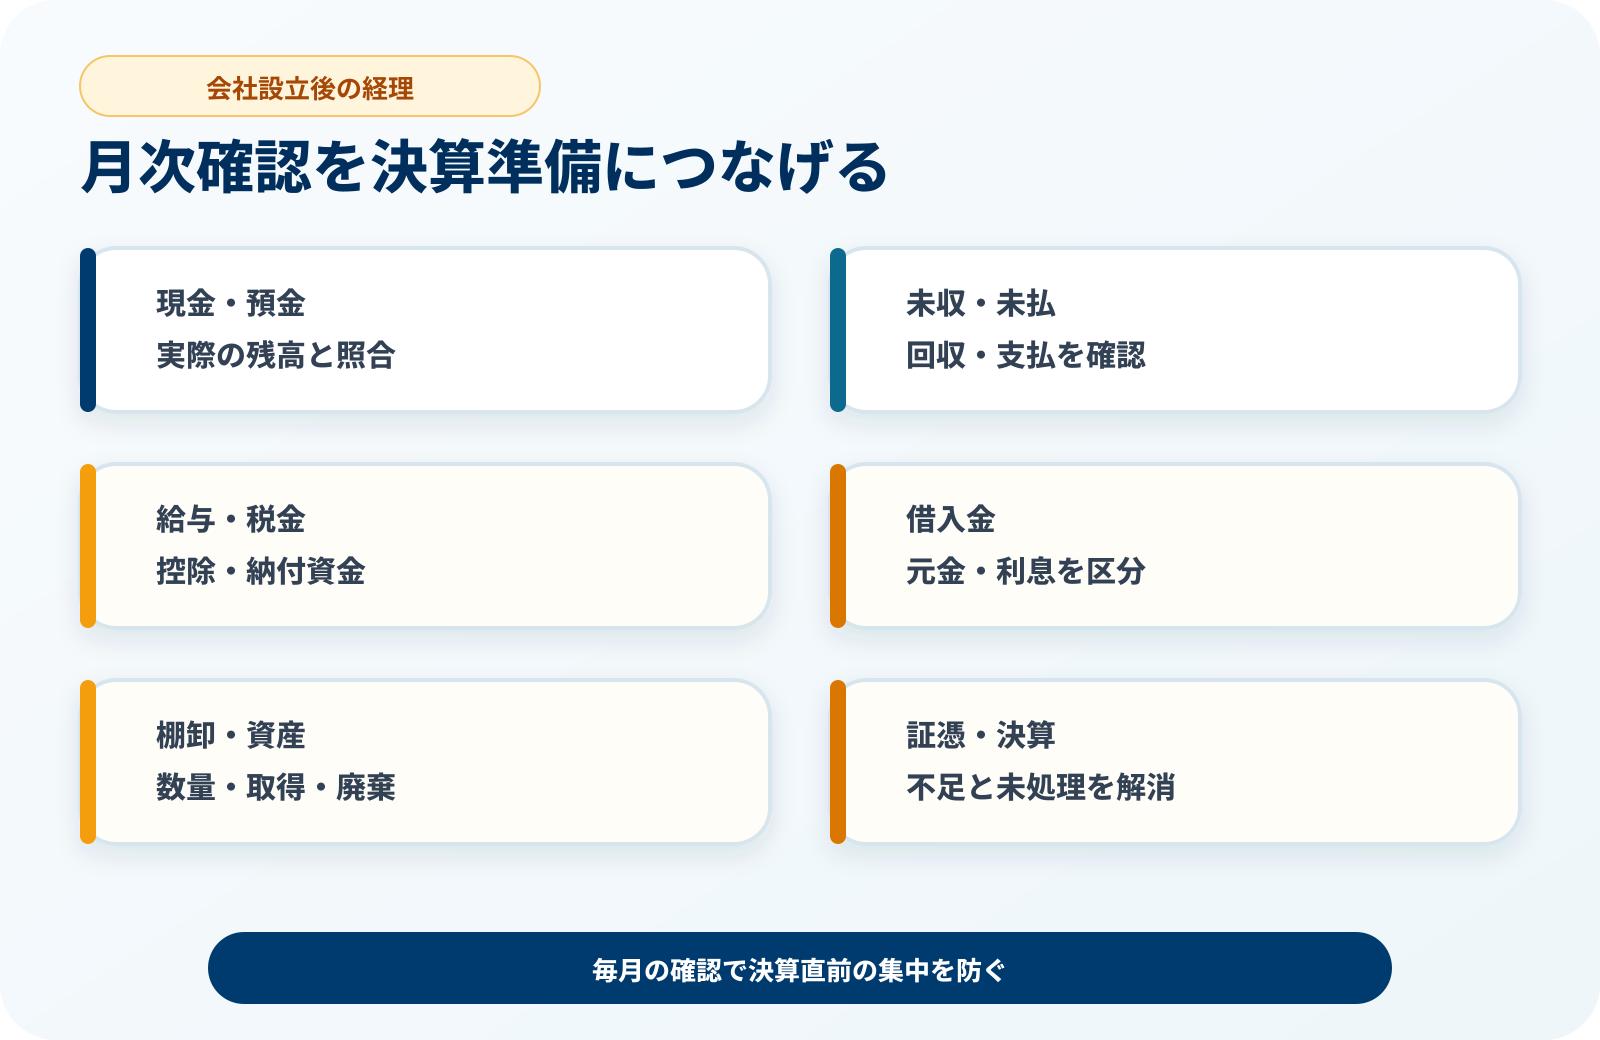
月ごとに帳簿を確認しておくと、間違いや不足書類を早い段階で見つけられます。
| 確認 | 項目 | 確認内容 |
|---|---|---|
| □ | 現金 | 帳簿残高と実際の現金残高が一致しているか |
| □ | 預金 | 帳簿残高と銀行口座の残高が一致しているか |
| □ | 売掛金 | 請求済みで未入金の取引を把握しているか |
| □ | 買掛金・未払金 | 支払期限と支払予定額を把握しているか |
| □ | カード利用 | 利用明細と領収書がそろっているか |
| □ | 給与 | 給与、源泉所得税、社会保険料を正しく処理したか |
| □ | 借入金 | 返済額を元金と利息に分けて記録しているか |
| □ | 利益 | 売上、経費、利益が計画と大きくずれていないか |
| □ | 納税資金 | 税金や社会保険料の支払い資金を確保しているか |
13. 決算前に準備すること
法人は、事業年度ごとに決算を行います。決算では、日常の記帳に加えて、事業年度末時点の資産や負債などを確認します。
決算前の主な確認事項
| 確認 | 項目 | 主な作業 |
|---|---|---|
| □ | 現金・預金 | 決算日時点の残高を確認します。 |
| □ | 売掛金 | 未回収の売上と回収見込みを確認します。 |
| □ | 買掛金・未払金 | 決算日までに発生した未払いの費用を確認します。 |
| □ | 在庫 | 商品や材料などを数え、数量と金額を確認します。 |
| □ | 固定資産 | 設備、車両、パソコンなどの取得と廃棄を確認します。 |
| □ | 借入金 | 金融機関の残高証明書や返済予定表と照合します。 |
| □ | 前払・未収取引 | 翌期分の費用や未受領の収益などを確認します。 |
| □ | 証拠書類 | 請求書、領収書、契約書などの不足を確認します。 |
法人税の確定申告と納付は、原則として事業年度終了の日の翌日から2か月以内です。決算日を過ぎてから慌てないように、毎月の経理処理を完了させておきましょう。
14. 会社設立後の経理でよくある注意点
- 会社と個人の銀行口座を混在させる
- 領収書があれば何でも経費になると考える
- 売上を入金時だけ記録する
- クレジットカードの利用日と引落日を混同する
- 借入金の返済額をすべて経費として処理する
- 高額な設備を購入時に全額経費として処理する
- 電子請求書を印刷しただけで元データを削除する
- 役員報酬を毎月自由に変更する
- 領収書や請求書の整理を決算直前まで放置する
- 納税に必要な資金を事業の支払いに使ってしまう
借入金の返済は元金と利息を分ける
借入金の元金返済は、原則として経費ではなく、会社の負債を減らす処理です。支払利息とは分けて記録します。
設備購入は固定資産になる場合がある
パソコン、機械、車両、内装設備などは、購入時に全額を経費にせず、固定資産として複数年にわたり減価償却する場合があります。金額や資産の種類によって取扱いが異なります。
15. 会社設立後の経理に関するよくある質問
会社設立前に支払った費用は経費にできますか?
会社設立や事業開始のために必要だった支出は、創立費や開業費などとして処理できる場合があります。領収書、契約書、振込記録などを保存し、会社との関係を説明できるようにしてください。
領収書は会社名でもらう必要がありますか?
会社名で受け取ることが基本です。ただし、宛名の有無だけで経費になるかが決まるわけではありません。取引内容、支払事実、会社の事業との関連性を確認できる資料を保存します。
レシートでも経費の証拠になりますか?
日付、支払先、内容、金額などが確認できるレシートは、取引を証明する資料になります。目的が分かりにくい場合は、業務上の用途などを補足しておきましょう。
会計ソフトを使えば税理士は不要ですか?
会計ソフトは記帳を効率化できますが、税務上の判断や入力内容の正しさまで自動的に保証するものではありません。取引が複雑な場合や判断が難しい場合は、税理士への相談を検討します。
経理は毎日行う必要がありますか?
必ずしもすべての作業を毎日行う必要はありませんが、現金取引や証拠書類の保存は早めに行います。少なくとも毎月、口座残高や未収・未払取引まで確認できる状態が理想です。
会社が赤字でも決算や申告は必要ですか?
赤字であっても、法人は原則として決算と法人税の確定申告が必要です。法人住民税の均等割など、利益がなくても発生する税金もあります。
紙の領収書をスキャンしたら原本は捨てられますか?
電子帳簿保存法のスキャナ保存の要件を満たす必要があります。単に撮影やスキャンをしただけで原本を廃棄せず、保存方法を確認してから判断してください。
公的機関の参考情報
税務上の取扱いは、会社の事業内容、取引、資本金、消費税の課税状況などによって異なります。実際の処理は、国税庁の最新情報または税理士へご確認ください。