設立後の準備
会社設立後にやること一覧|税務・社会保険・銀行口座の手続きを解説
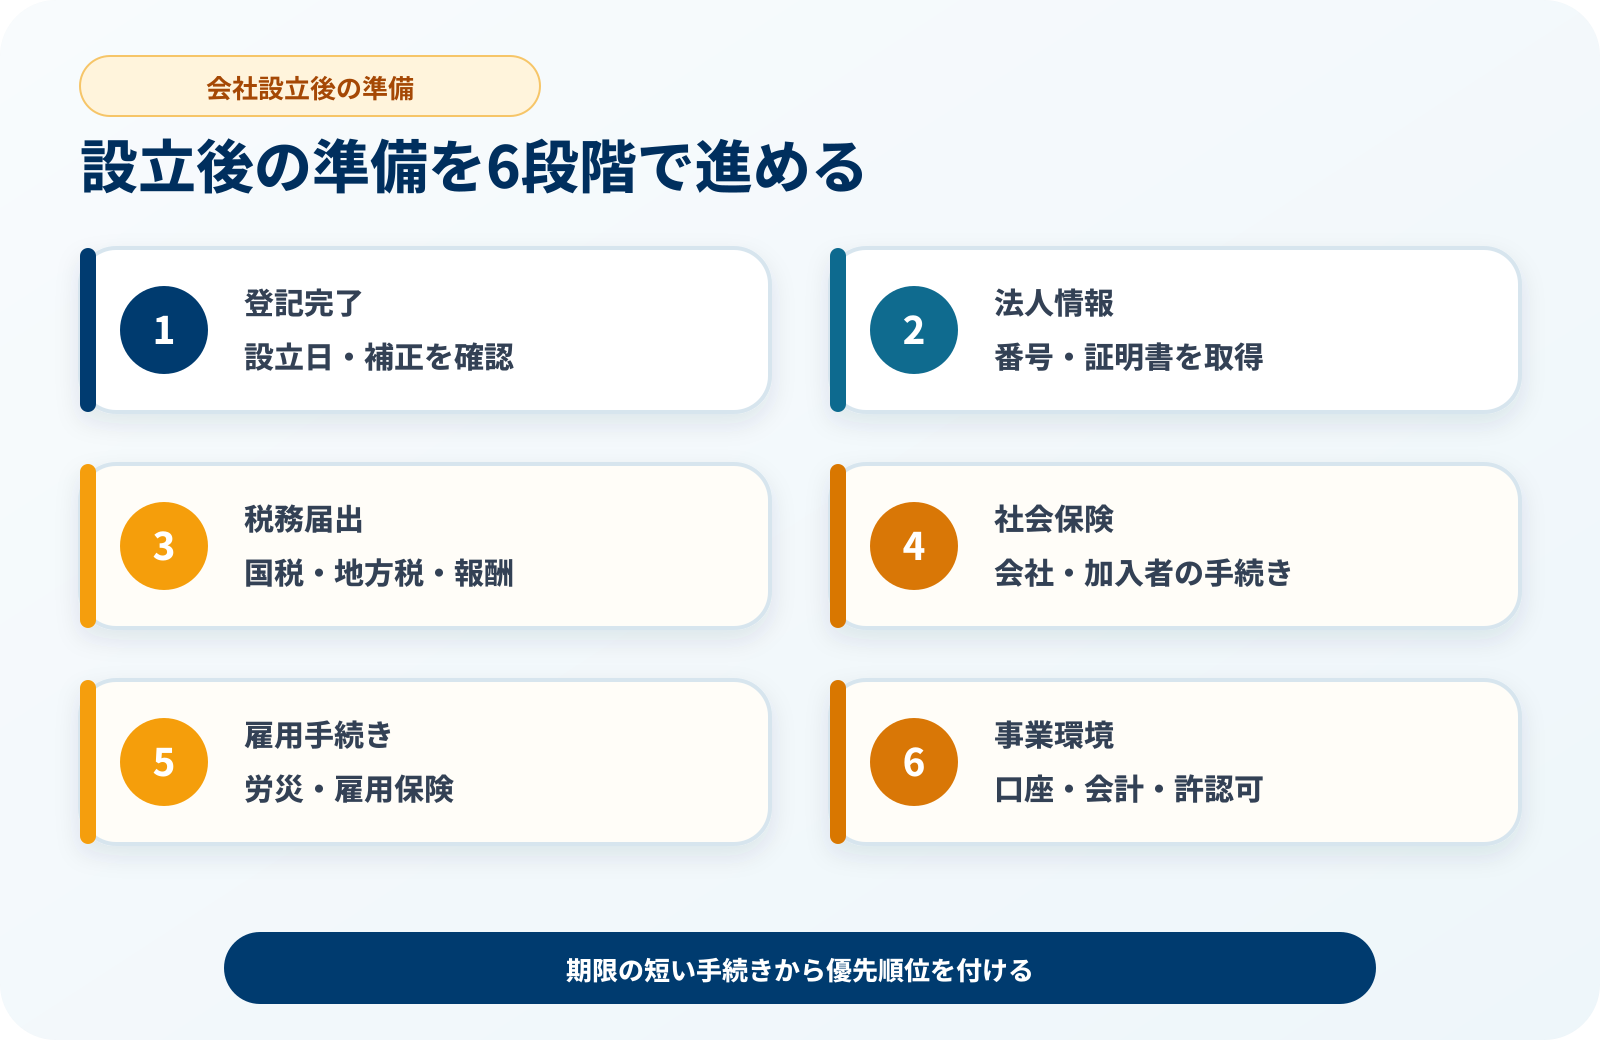
会社は、設立登記が完了したらすぐにすべての準備が終わるわけではありません。税務署、自治体、年金事務所などへの届出に加えて、法人口座、役員報酬、会計、請求書、許認可などの準備が必要です。提出期限が短い手続きもあるため、優先順位を付けて進めましょう。
会社設立後にやることの要点
- 最初に登記完了日と各手続きの提出期限を確認します。
- 法人番号、登記事項証明書、印鑑証明書などを準備します。
- 法人設立届出書は、原則として設立登記の日以後2か月以内です。
- 社会保険の新規適用届は、加入要件を満たした場合、原則5日以内です。
- 従業員を雇う場合は、労働保険・雇用保険の手続きも必要です。
- 役員報酬は税務上の扱いを確認し、早い段階で決定します。
会社設立後にやることの全体像
会社設立後の手続きは、すべての会社に必要なものと、役員報酬、従業員、許認可、消費税などの条件に応じて必要になるものに分かれます。
-
STEP 1
登記完了と法人番号を確認する
登記の完了日と法人番号を確認し、今後の手続きに必要な情報を整理します。
-
STEP 2
証明書を取得する
登記事項証明書、印鑑カード、印鑑証明書などを必要な通数だけ取得します。
-
STEP 3
税務関係の届出を行う
税務署、都道府県、市区町村へ必要な書類を期限までに提出します。
-
STEP 4
社会保険の手続きを行う
健康保険・厚生年金保険の適用要件を確認し、年金事務所へ必要書類を提出します。
-
STEP 5
雇用関係の手続きを行う
従業員を雇う場合は、労働保険・雇用保険などの手続きを行います。
-
STEP 6
事業開始の環境を整える
法人口座、会計、契約、請求書、許認可などを準備します。
1.会社の設立登記が完了したか確認する
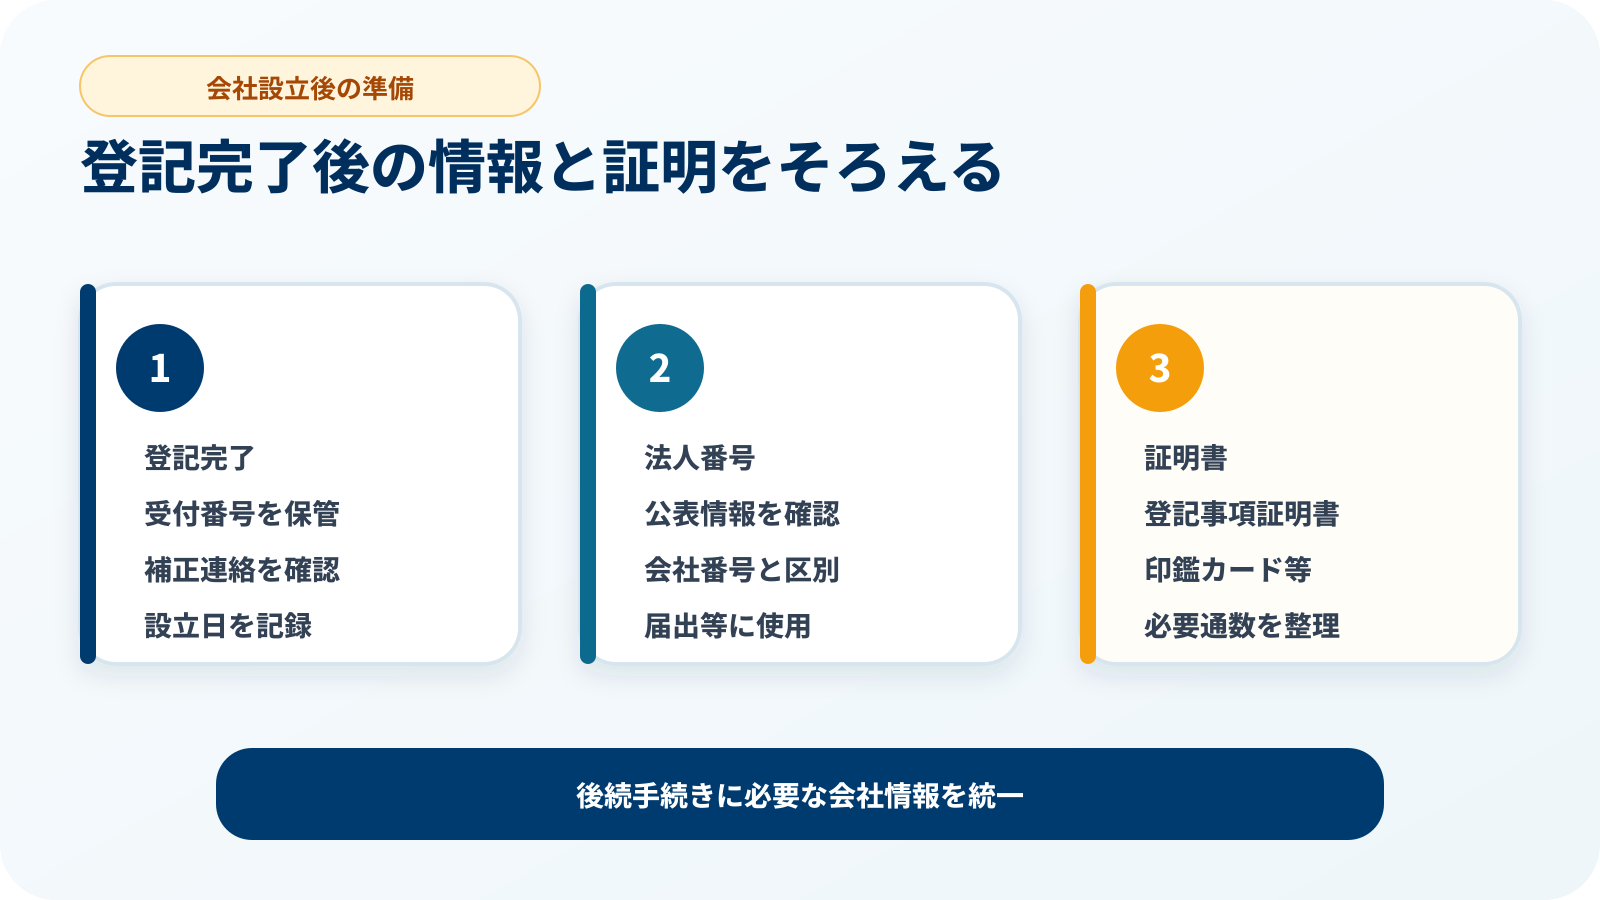
法務局へ設立登記を申請した後は、登記完了予定日や申請状況を確認します。書類に不備がある場合は、法務局から補正の連絡が入ることがあります。
| 確認 | 確認すること |
|---|---|
| □ | 登記申請の受付番号を保管している |
| □ | 登記完了予定日を確認した |
| □ | 法務局から補正の連絡がないか確認した |
| □ | 登記内容に誤りがないか確認した |
| □ | 会社の設立日を記録した |
会社の設立日は、原則として法務局が設立登記申請を受け付けた日です。登記が完了した日とは異なる場合があります。
2.法人番号を確認する
会社が設立されると、国税庁長官から13桁の法人番号が指定されます。法人番号は、税務届出、社会保険、契約、請求書などで使用します。
法人番号は、国税庁の法人番号公表サイトで会社名や本店所在地から検索できます。
法人番号と会社法人等番号の違い
| 番号 | 桁数 | 主な用途 |
|---|---|---|
| 法人番号 | 13桁 | 税務、社会保険、取引など |
| 会社法人等番号 | 12桁 | 商業・法人登記の手続きなど |
法人番号と会社法人等番号は同じ番号ではありません。届出書がどちらを求めているか確認してください。
3.登記事項証明書・印鑑証明書を取得する
税務、社会保険、銀行口座、許認可、取引先との契約などで証明書が必要になる場合があります。
| 書類 | 主な用途 |
|---|---|
| 履歴事項全部証明書 | 銀行口座、社会保険、許認可、各種契約など |
| 会社の印鑑カード | 法務局で会社の印鑑証明書を取得する場合 |
| 会社の印鑑証明書 | 金融機関、重要な契約、許認可など |
| 定款の写し | 銀行口座、税務届出、許認可など |
証明書には、発行後3か月以内などの条件が付くことがあります。最初から大量に取得せず、提出先と必要通数を確認しましょう。
4.税務署へ届出を行う
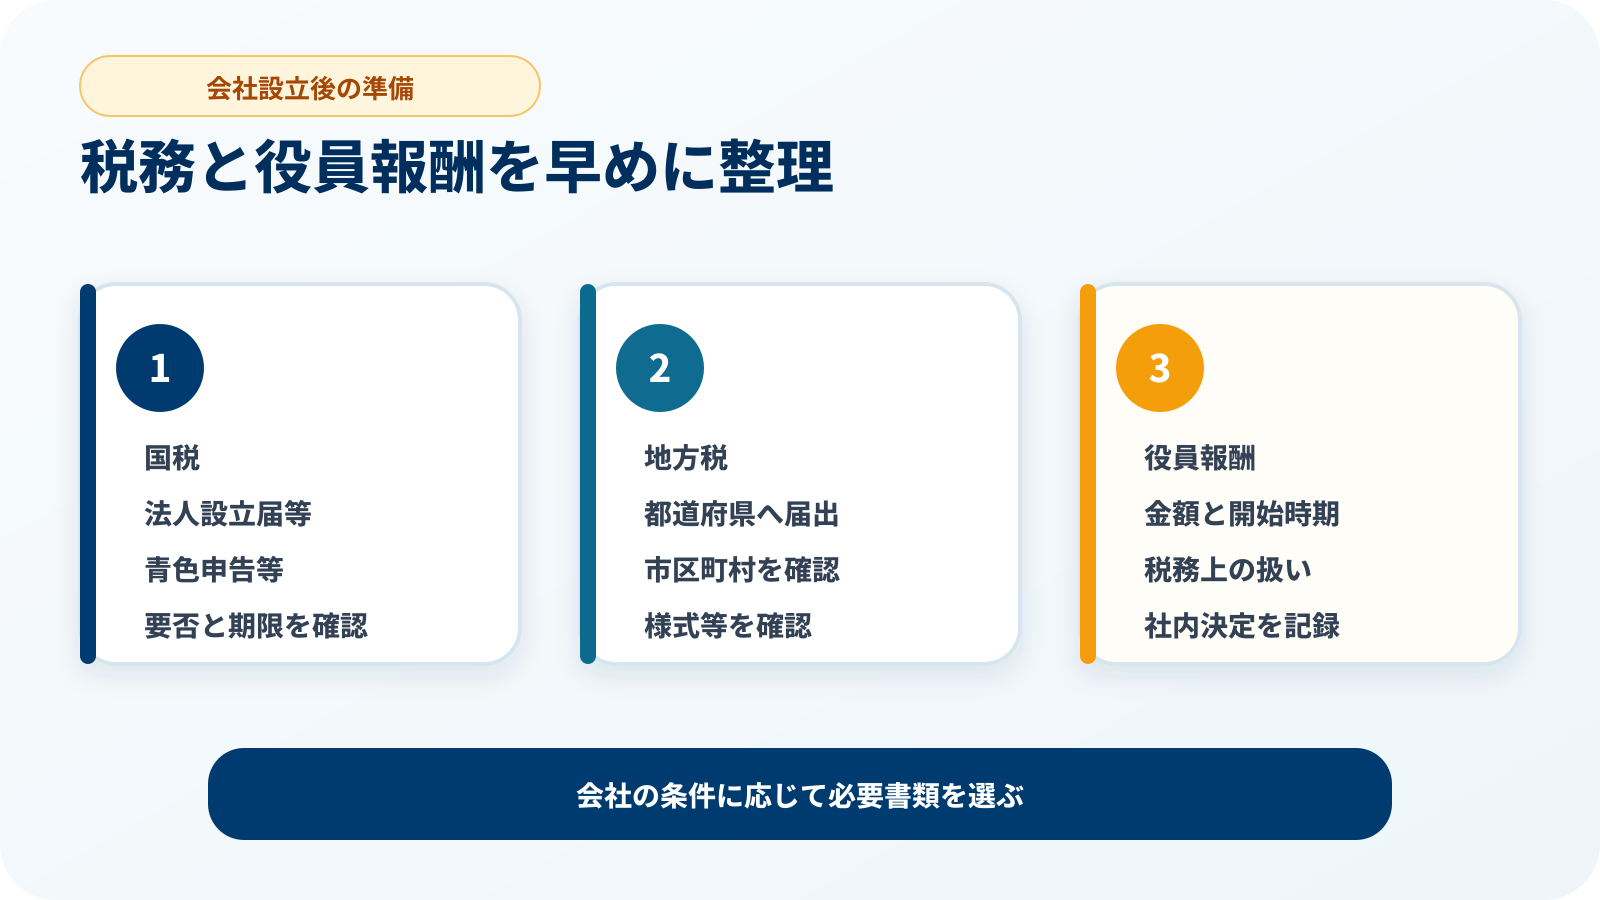
税務署へ提出する書類には、すべての新設法人が確認するものと、給与、消費税、申告方法などに応じて提出するものがあります。
| 届出・申請 | 主な対象 | 主な期限 |
|---|---|---|
| 法人設立届出書 | 原則として新設法人 | 設立登記の日以後2か月以内 |
| 青色申告の承認申請書 | 第1期から青色申告を希望する法人 | 設立日以後3か月を経過した日と第1期終了日のうち早い日の前日まで |
| 給与支払事務所等の開設届出書 | 役員報酬や従業員給与を支払う法人 | 給与支払事務所等の開設から1か月以内 |
| 源泉所得税の納期の特例の承認に関する申請書 | 要件を満たし、納期の特例を希望する法人 | 適用を希望する場合に提出 |
| 消費税関係の届出 | 資本金、取引、選択内容などにより異なる | 届出の種類により異なる |
| 棚卸資産・減価償却資産の評価方法に関する届出 | 法定方法以外を選択する場合など | 届出の種類により確認 |
青色申告の承認申請書は、法人設立届出書より早く期限が到来する場合があります。第1期の事業年度が短い会社は特に注意してください。
消費税は設立直後から確認する
新設法人の消費税は、資本金、特定新規設立法人への該当、インボイス登録、課税事業者の選択などによって扱いが異なります。
一度提出すると簡単に取り消せない届出もあるため、取引先からインボイス登録を求められた場合などは、税理士または税務署へ確認してください。
5.都道府県・市区町村へ法人設立の届出を行う
国税に関する税務署への届出とは別に、法人住民税や法人事業税などに関する届出を都道府県と市区町村へ提出します。
一般的には、次の書類を求められることがあります。
- 法人設立・設置届出書
- 登記事項証明書の写し
- 定款の写し
- その他、自治体が指定する書類
届出書の名称、提出期限、添付書類、電子申請への対応は自治体によって異なります。本店所在地を管轄する都道府県と市区町村の案内を確認してください。
6.役員報酬を決める
代表取締役や取締役、合同会社の業務執行社員などへ報酬を支払う場合は、金額、支給日、支給開始時期を決め、必要な決議を行います。
役員給与を法人税上の損金に算入するためには、原則として毎月同額で支給する「定期同額給与」などの要件を確認する必要があります。
役員報酬を決めるときの確認事項
- 会社の売上・利益見込み
- 毎月の資金繰り
- 代表者と家族の生活費
- 会社と個人にかかる税金
- 健康保険・厚生年金保険料
- 報酬の支給開始日
- 株主総会や社員の同意など必要な決議
- 議事録・同意書の作成と保管
役員報酬は、一般に設立日から3か月以内を目安に決定しますが、単純に「3か月以内なら必ず全額を経費にできる」という意味ではありません。支給方法や改定時期によって税務上の扱いが変わるため、税理士または税務署へ確認してください。
8.従業員を雇う場合は労働保険・雇用保険の手続きを行う
従業員を1人でも雇用する場合は、原則として労災保険の適用事業になります。雇用条件が要件を満たす場合は、雇用保険の手続きも必要です。
| 主な手続き | 主な期限 | 主な提出先 |
|---|---|---|
| 労働保険 保険関係成立届 | 保険関係成立日の翌日から10日以内 | 労働基準監督署など |
| 労働保険 概算保険料申告書 | 保険関係成立日の翌日から50日以内 | 労働基準監督署・労働局など |
| 雇用保険適用事業所設置届 | 保険関係成立日の翌日から10日以内 | ハローワーク |
| 雇用保険被保険者資格取得届 | 資格取得日の属する月の翌月10日まで | ハローワーク |
雇用開始前に準備するもの
- 労働条件通知書・雇用契約書
- 労働者名簿
- 賃金台帳
- 出勤簿・勤怠管理の仕組み
- 給与計算と源泉徴収の仕組み
- 就業規則の作成義務の確認
建設業などの二元適用事業では、一般的な事業と手続きの流れや提出先が異なります。
9.会社名義の銀行口座を開設する
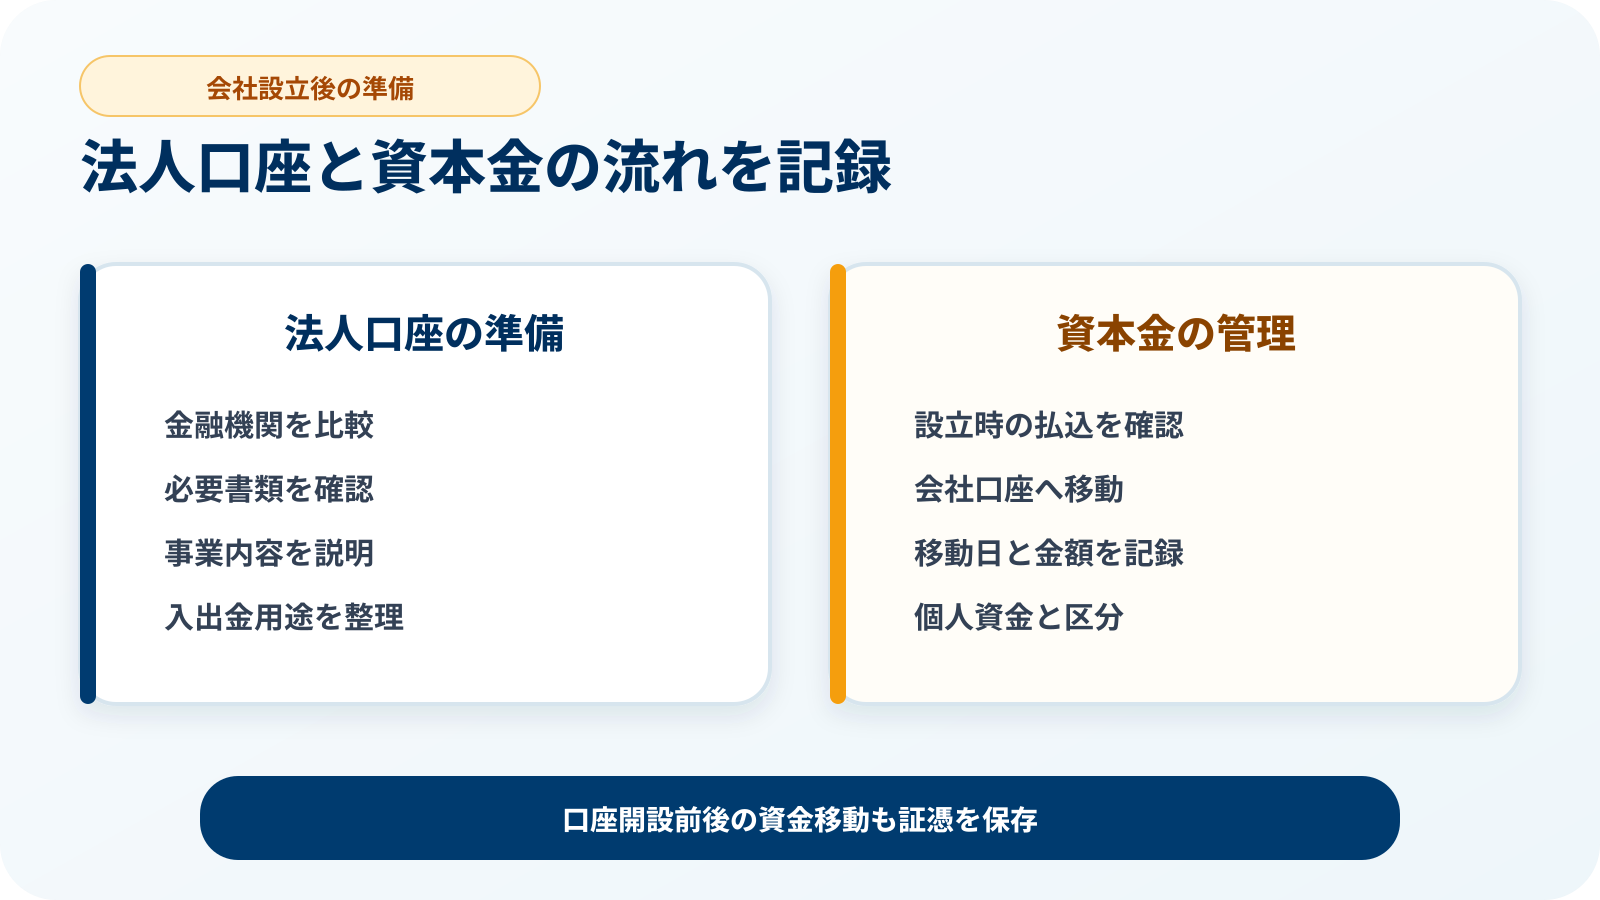
会社のお金と個人のお金を分けて管理するため、会社名義の銀行口座を申し込みます。
金融機関によって異なりますが、次のような書類や情報を求められることがあります。
- 登記事項証明書
- 定款
- 代表者の本人確認書類
- 会社の印鑑証明書
- 本店・事業所の賃貸借契約書
- 会社のウェブサイト
- 事業計画書
- 取引先との契約書・請求書・見積書
- 許認可証
口座開設では、会社の所在地だけでなく、事業内容、取引目的、資金の流れ、実際に事業を行っていることなどが確認されます。
会社を設立すれば必ず法人口座を開設できるとは限りません。申込先ごとに必要書類と審査内容を確認してください。
10.資本金を会社名義の口座へ移す
会社設立前に発起人などの個人口座へ払い込んだ資本金は、会社設立後は会社の事業資金として管理します。
法人口座を開設したら、個人口座で管理していた資本金を会社口座へ移し、会計帳簿へ正しく記録します。
| 確認 | 確認項目 |
|---|---|
| □ | 設立時の払込金額を確認した |
| □ | 法人口座を開設した |
| □ | 資本金を会社口座へ移した |
| □ | 振込記録を保管した |
| □ | 会計帳簿へ記録した |
資本金を会社口座へ移す前に会社の経費を立て替えた場合などは、資本金、立替金、役員借入金などの区分を税理士へ確認することをおすすめします。
11.会計・経理体制を整える
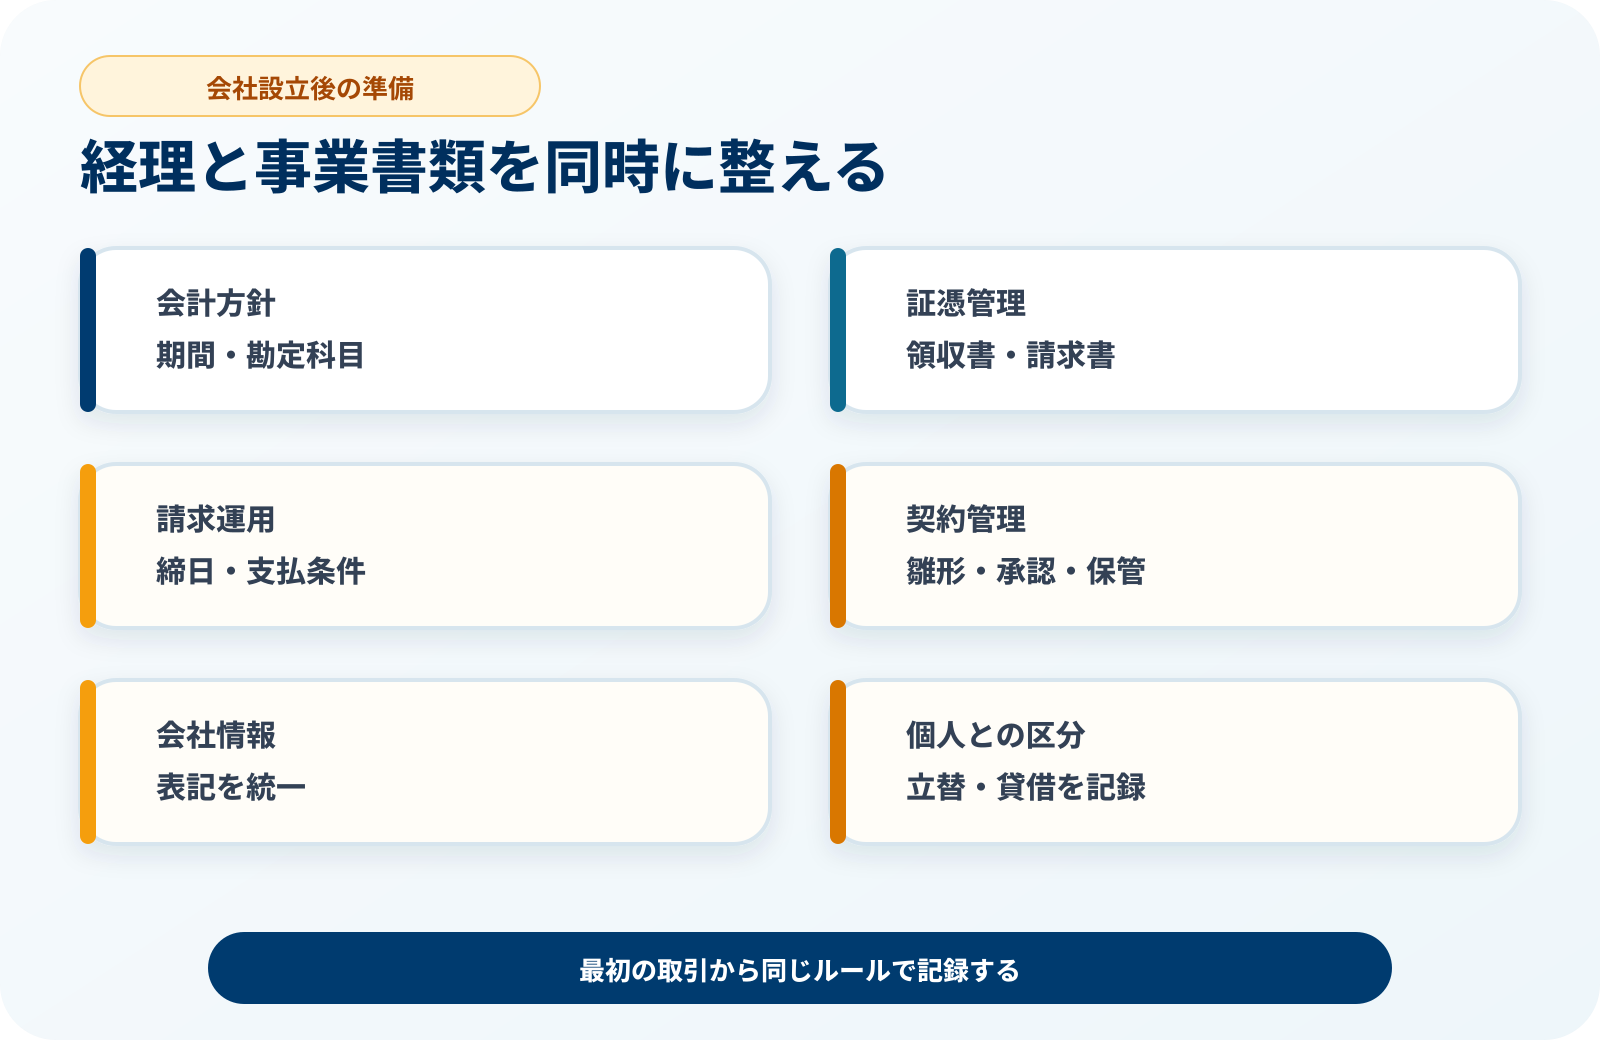
会社は、設立直後から発生した取引を記録し、帳簿や証拠書類を保存する必要があります。
最初に決めること
- 会計ソフト
- 勘定科目と記帳方法
- 売上・入金の管理方法
- 経費・立替金の精算方法
- 請求書・領収書の保存方法
- 給与計算と源泉徴収の方法
- 現金・銀行口座・カードの管理方法
- 税理士へ依頼する範囲
- 月次確認と決算準備の予定
会社と個人のお金を分ける
会社は代表者個人とは別の主体です。会社のお金を個人の生活費として自由に使用せず、役員報酬、立替金、役員貸付金などを区別して記録します。
設立前に支払った費用や会社設立に関する費用も、内容に応じて会計処理できる場合があります。領収書、契約書、振込記録を保管してください。
12.請求書・契約書・社内書類を準備する
取引を始める前に、会社名義の書類と業務の流れを整えます。
見積書・請求書
商号、本店所在地、振込先、支払期限などを統一します。
契約書
業務内容、料金、責任範囲、解約条件などを明確にします。
領収書
発行方法、管理番号、保存方法などを決めます。
会社情報
ウェブサイト、名刺、メール署名などの表記を統一します。
適格請求書発行事業者として登録する場合は、請求書の記載事項や登録番号の表示方法を確認します。
13.事業に必要な許認可を申請する
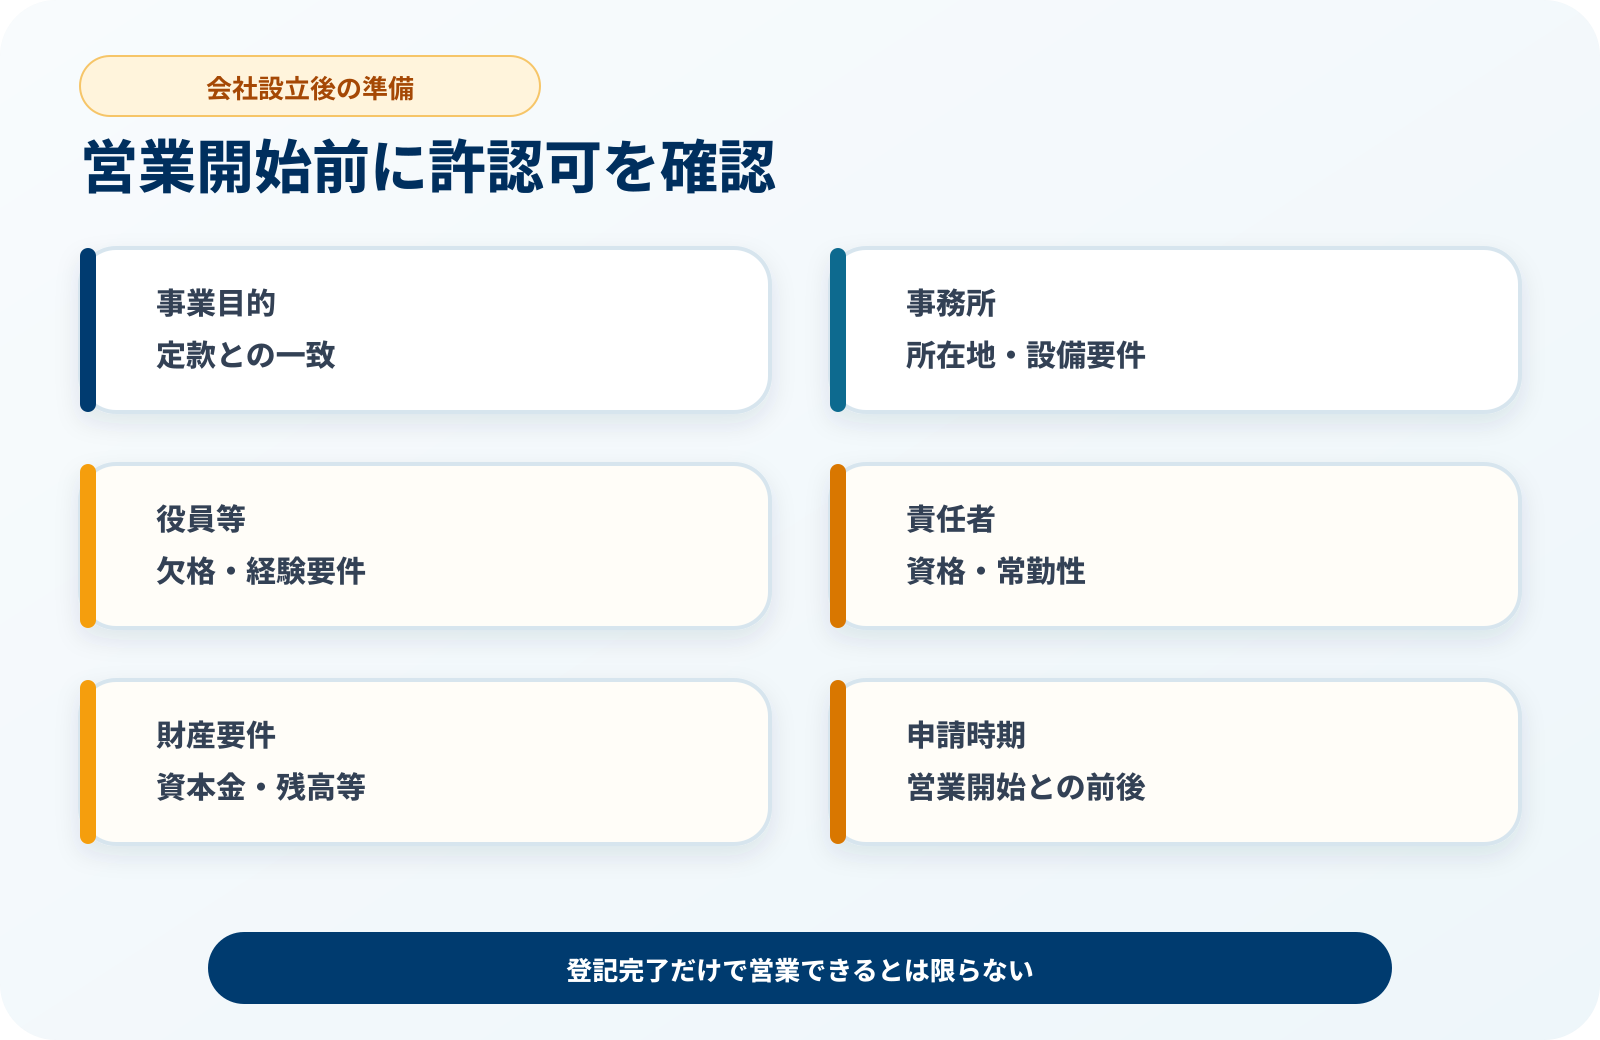
許認可が必要な事業は、会社を設立しただけでは営業を開始できない場合があります。
次の内容を確認して、必要な申請を行います。
- 定款の事業目的
- 登記事項証明書
- 資本金や財産的基礎
- 本店・営業所の要件
- 資格者・責任者の配置
- 設備や車両などの要件
- 役員などの欠格要件
- 申請から許可までの期間
許可が出る前に営業を開始できない事業があります。申請中であることだけを理由に営業を開始しないでください。
会社設立後の主な提出期限一覧
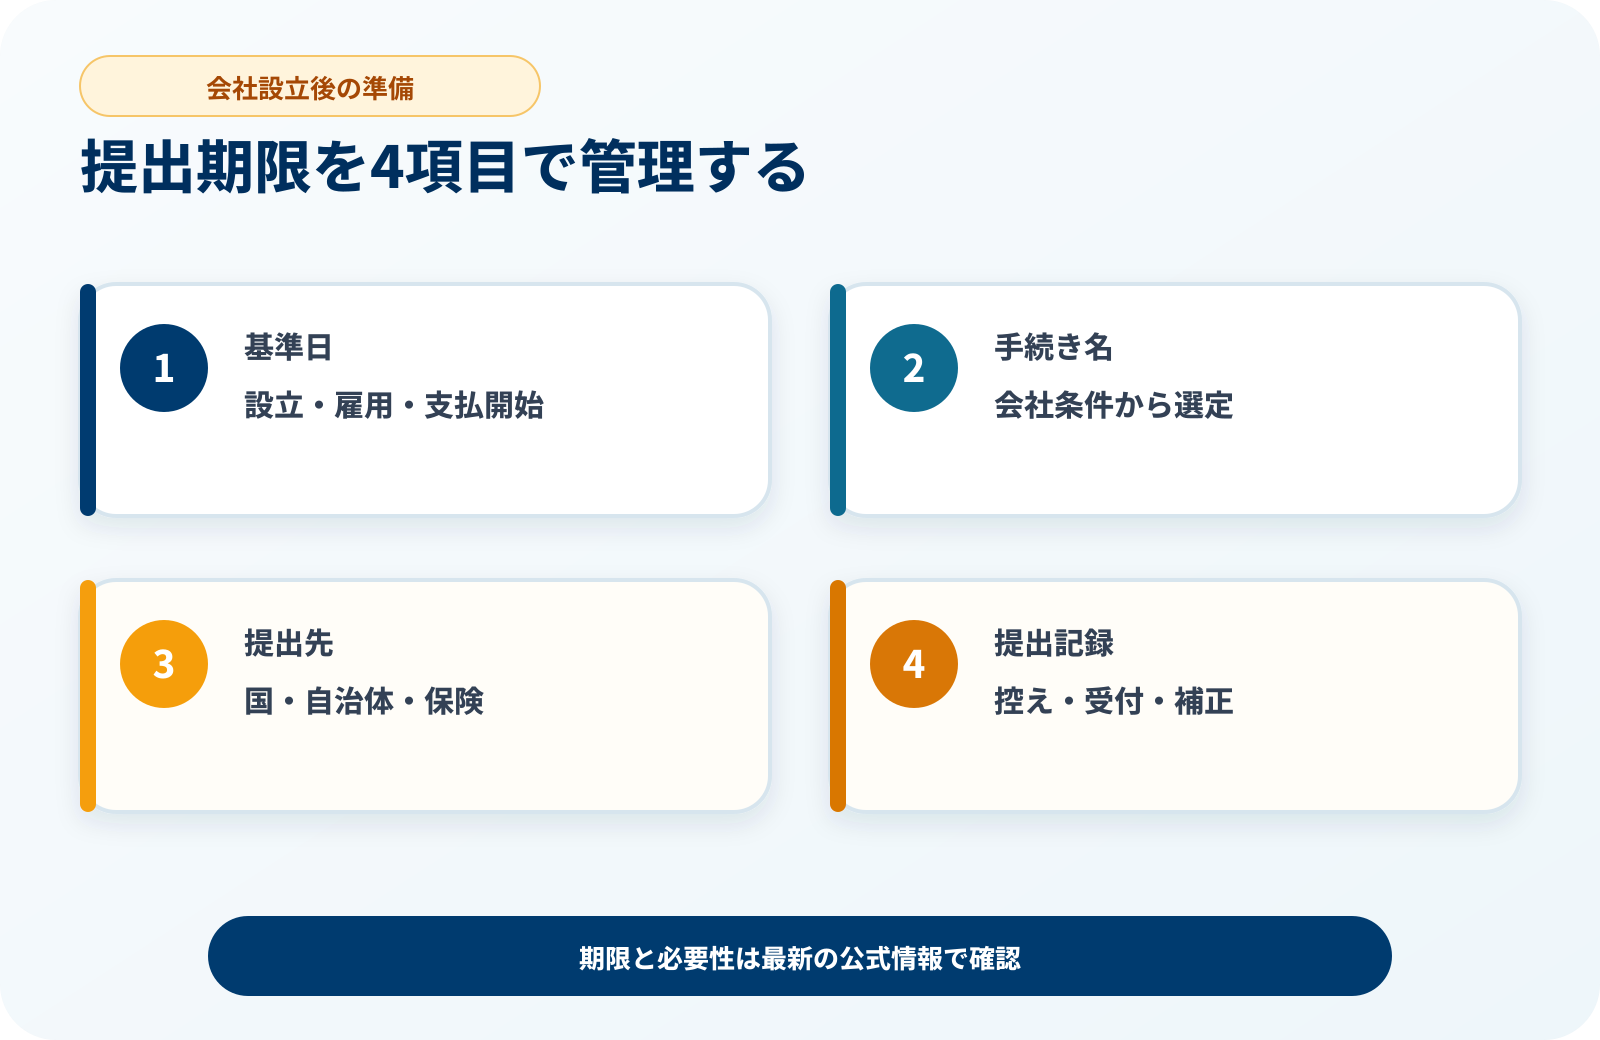
次の表は一般的な目安です。適用条件、起算日、提出先を必ず確認してください。
| 手続き | 主な期限 | 主な提出先 |
|---|---|---|
| 健康保険・厚生年金保険 新規適用届 | 事実発生から5日以内 | 年金事務所 |
| 被保険者資格取得届 | 事実発生から5日以内 | 年金事務所 |
| 労働保険 保険関係成立届 | 保険関係成立日の翌日から10日以内 | 労働基準監督署など |
| 雇用保険適用事業所設置届 | 保険関係成立日の翌日から10日以内 | ハローワーク |
| 給与支払事務所等の開設届出書 | 開設から1か月以内 | 税務署 |
| 労働保険 概算保険料申告書 | 保険関係成立日の翌日から50日以内 | 労働基準監督署・労働局など |
| 法人設立届出書 | 設立登記の日以後2か月以内 | 税務署 |
| 青色申告の承認申請書 | 設立日以後3か月経過日と第1期終了日のうち早い日の前日まで | 税務署 |
| 雇用保険被保険者資格取得届 | 資格取得日の属する月の翌月10日まで | ハローワーク |
| 都道府県・市区町村の法人設立届 | 自治体によって異なる | 都道府県・市区町村 |
期限が土曜日、日曜日、祝日などに当たる場合の扱いや、電子申請・郵送時の提出日についても提出先へ確認してください。
会社設立後のよくある質問
会社設立後に最初に行うことは何ですか?
登記完了の確認、法人番号の確認、各種届出の期限整理を最初に行います。社会保険など期限が短い手続きがある場合は優先して対応してください。
法人設立届出書を提出すれば、他の届出は不要ですか?
不要にはなりません。青色申告、給与、消費税、地方税、社会保険などは別の手続きです。
代表者1人の会社でも社会保険に加入しますか?
法人事業所は原則として強制適用事業所です。代表者1人でも、役員報酬を受けて常用的に勤務する場合などは加入対象になる可能性があります。年金事務所へ確認してください。
役員報酬を0円にできますか?
役員報酬を支給しない設計も考えられますが、代表者の生活費、社会保険、会社の利益、税務などへ影響します。個別の状況を税理士や年金事務所へ確認してください。
法人口座ができるまで個人口座を使ってもよいですか?
設立直後に個人口座で会社関係の入出金が発生する場合は、会社分と個人分を区別できる記録を残してください。法人口座の開設後は、会社のお金を分けて管理するのが基本です。
会社設立前に支払った費用は経費になりますか?
設立準備のために支払った費用には、内容に応じて創立費や開業費などとして処理できるものがあります。領収書や振込記録を保管し、税理士へ確認してください。
税理士や社会保険労務士へいつ相談すればよいですか?
設立後の届出には短い期限があるため、できれば会社設立前から相談するのがおすすめです。設立後の場合は、設立日と現在の手続き状況を伝えてください。
主な確認先
次に確認したいこと
会社設立後に必要な手続きを確認しましょう
税務、社会保険、法人口座など、設立後に進める手続きを一覧で確認できます。
7.健康保険・厚生年金保険の手続きを行う
法人の事業所は、原則として健康保険・厚生年金保険の強制適用事業所になります。
代表者1人だけの会社でも、役員報酬を受けて常用的に勤務する場合などは、加入対象になる可能性があります。
加入対象、報酬月額、扶養の要件などは個別の状況によって異なります。管轄の年金事務所へ確認してください。