個人事業から会社へ
法人成りとは?個人事業主が会社設立するタイミング・手続き・注意点
法人成りとは、個人事業主が株式会社や合同会社を設立し、個人で行っていた事業を法人へ引き継ぐことです。
単に会社を設立するだけでは、個人事業の契約、資産、負債、従業員、許認可などが自動的に法人へ移るわけではありません。このページでは、法人成りのタイミング、手続き、引継ぎ方法、設立後の注意点を解説します。
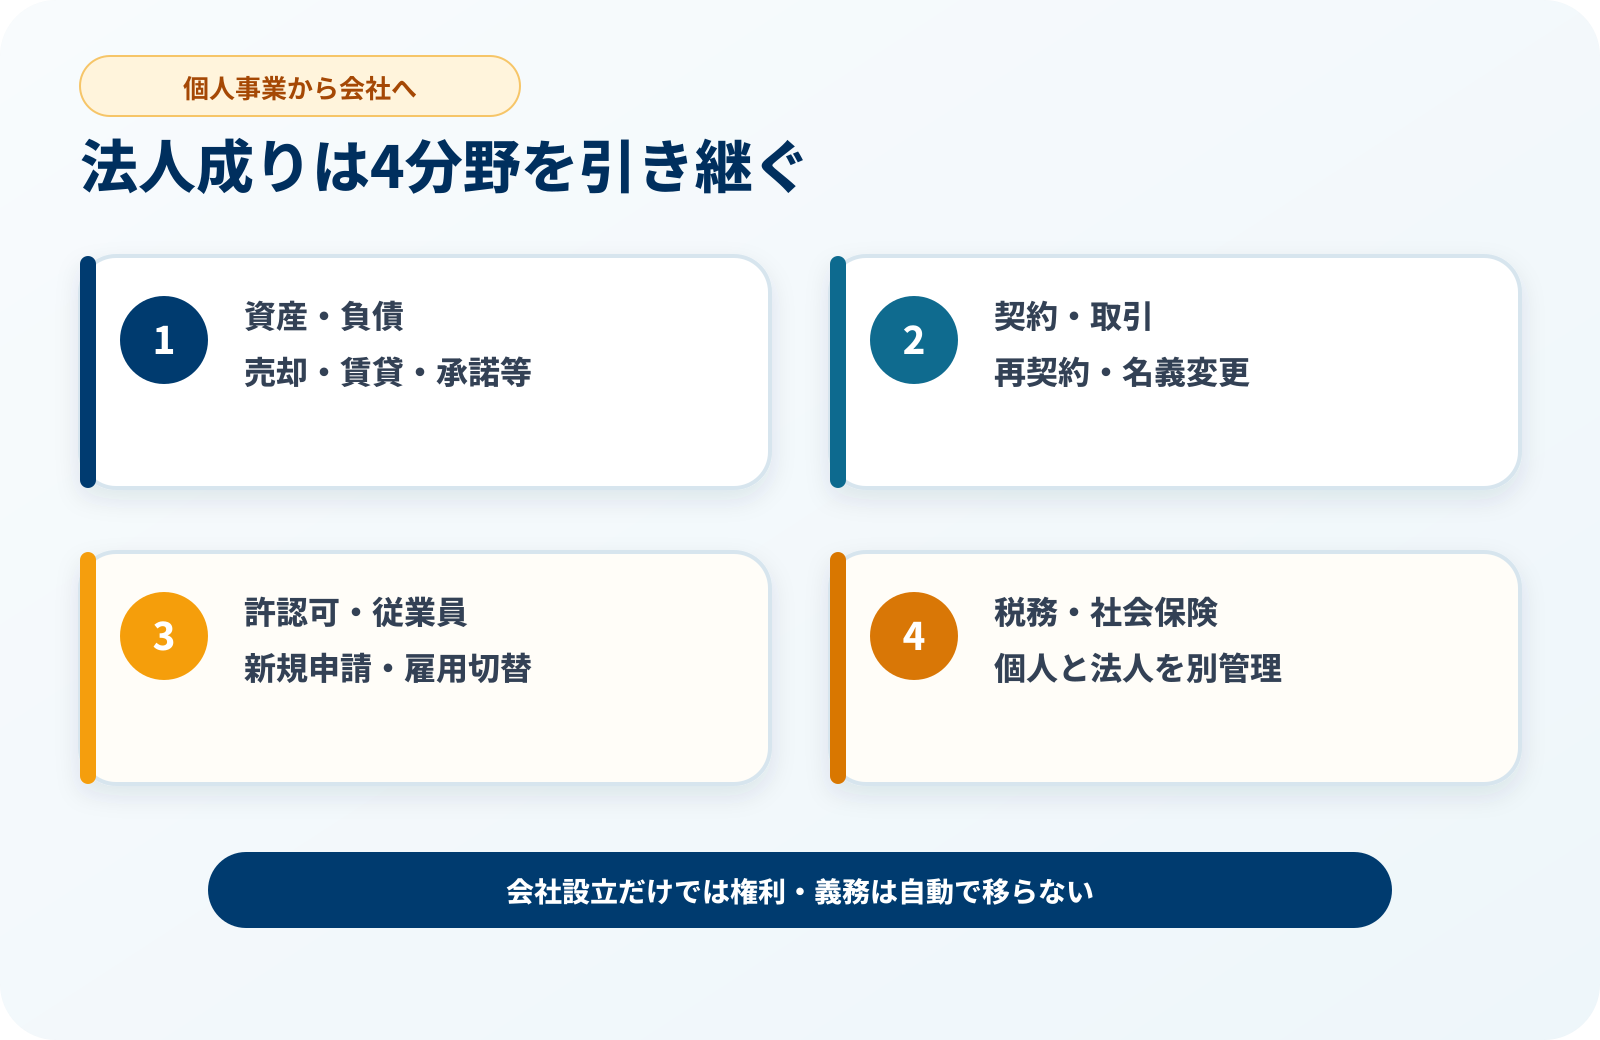
法人成りの要点
- 別の事業者になる
- 個人事業主と設立した法人は、法律上・税務上それぞれ別の事業者です。
- 引継ぎが必要
- 資産、契約、許認可、従業員、取引口座などを個別に整理します。
- 税金だけで決めない
- 社会保険料、法人の維持費、役員報酬、事務負担も含めて比較します。
- 事前確認が重要
- 会社設立前に、取引先、金融機関、許認可の申請先などへ確認します。
1. 法人成りとは
法人成りとは、個人事業主が株式会社や合同会社を設立し、個人で行っていた事業を法人へ移すことです。
個人事業主本人と設立した法人は、法律上も税務上も同一ではありません。会社を設立しただけで、個人事業の権利や義務がすべて自動的に法人へ移るわけではありません。
個人事業主
- 個人本人が事業主体になる
- 事業所得などとして所得税を申告する
- 個人名義で契約や取引を行う
- 事業上の責任を個人が負う
法人
- 設立した会社が事業主体になる
- 法人の所得として法人税を申告する
- 法人名義で契約や取引を行う
- 会社と代表者の財産を分けて管理する
2. 法人成りを検討するタイミング
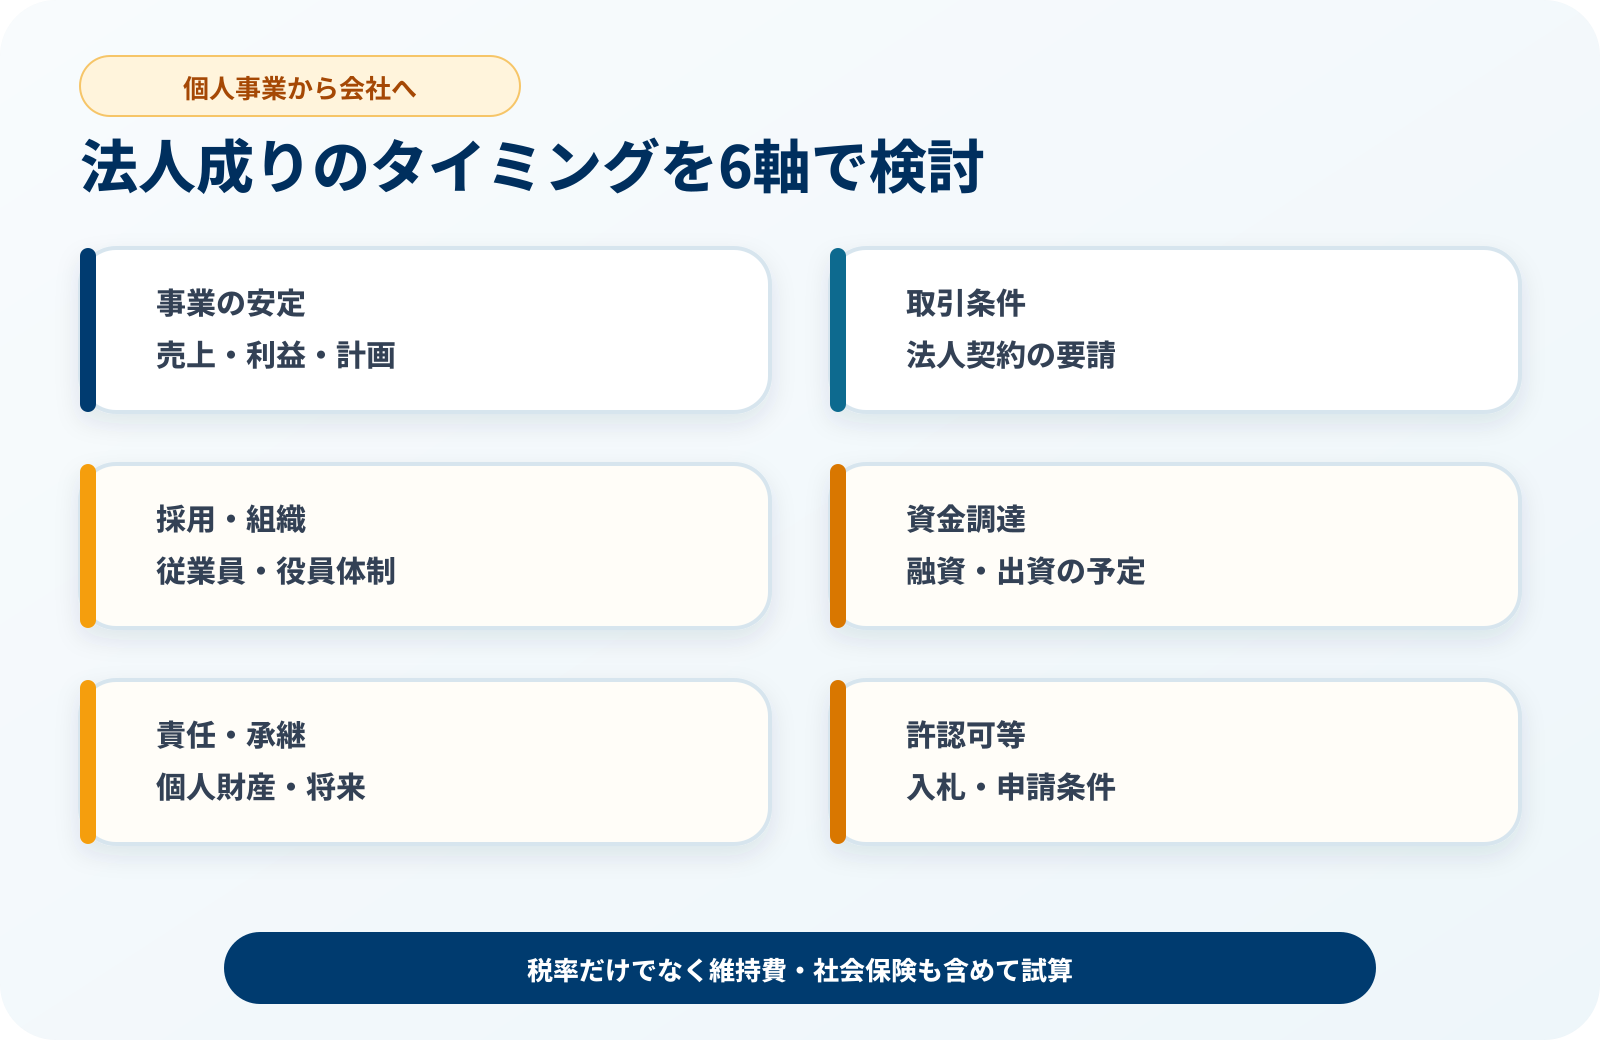
法人成りに適した時期は、売上や利益の金額だけでは決められません。事業の成長、取引先、採用、資金調達、社会保険などを総合的に考えます。
- 事業の売上や利益が安定してきた
- 法人との取引を求められている
- 従業員を採用する予定がある
- 事業への出資を受けたい
- 金融機関から融資を受けたい
- 事業上の責任と個人財産を分けたい
- 事業承継や事業売却を考えている
- 許認可や入札で法人が必要になる
所得税と法人税の税率だけを比較して法人成りすると、社会保険料や法人の維持費によって、想定より負担が増える場合があります。
3. 法人成りのメリット
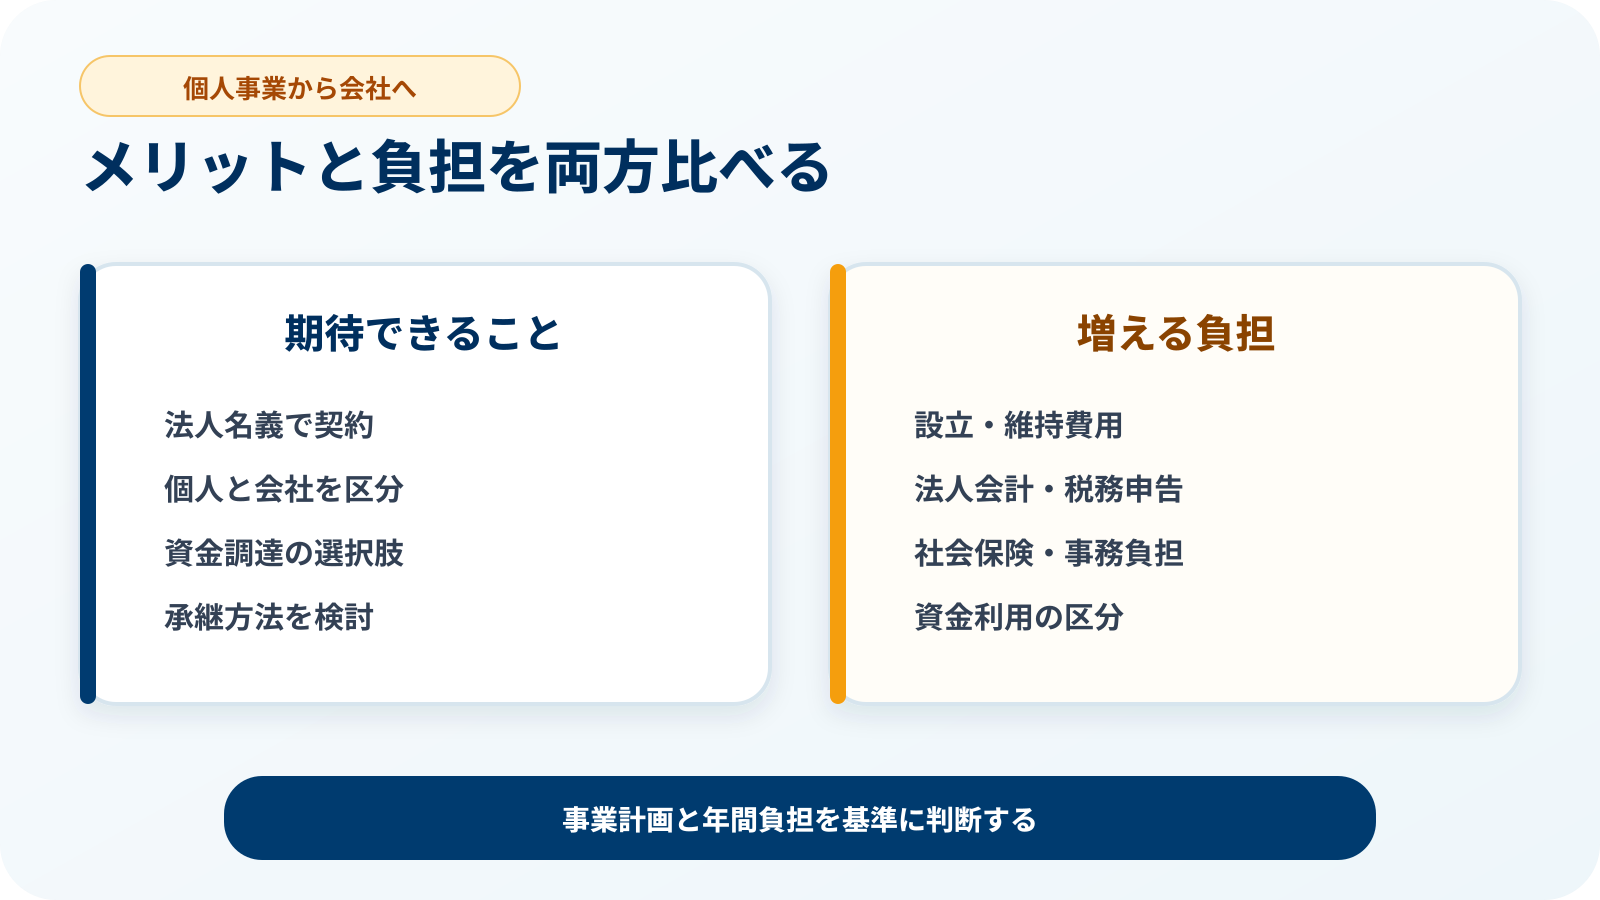
法人として契約できる
取引先と法人名義で契約できます。法人との取引を条件とする企業にも対応しやすくなります。
個人と会社を分けられる
個人の財産と法人の財産を分け、事業の収支を管理しやすくなります。
資金調達の方法が広がる
法人名義の融資や、会社形態に応じた出資による資金調達を検討できます。
事業を引き継ぎやすくなる
株式や持分などを利用して、事業承継の方法を検討できます。
法人化による対外的な評価は、会社形態だけで決まるものではありません。資本金、財務状況、事業実績、契約内容なども確認されます。
4. 法人成りのデメリット
- 会社設立の費用がかかる
- 法人の会計と税務申告が必要になる
- 社会保険料の負担が発生する場合がある
- 赤字でも法人住民税の均等割が発生する場合がある
- 個人事業より帳簿や書類の管理が複雑になる
- 法人の資金を個人の生活費として自由に使えない
- 役員報酬を自由に変更すると税務上の問題が生じる場合がある
- 会社を廃止するときにも手続きと費用が必要になる
法人成り後は、法人から代表者へ役員報酬を支払う形になります。会社のお金と個人のお金を明確に分けなければなりません。
5. 法人成りの手続きの流れ
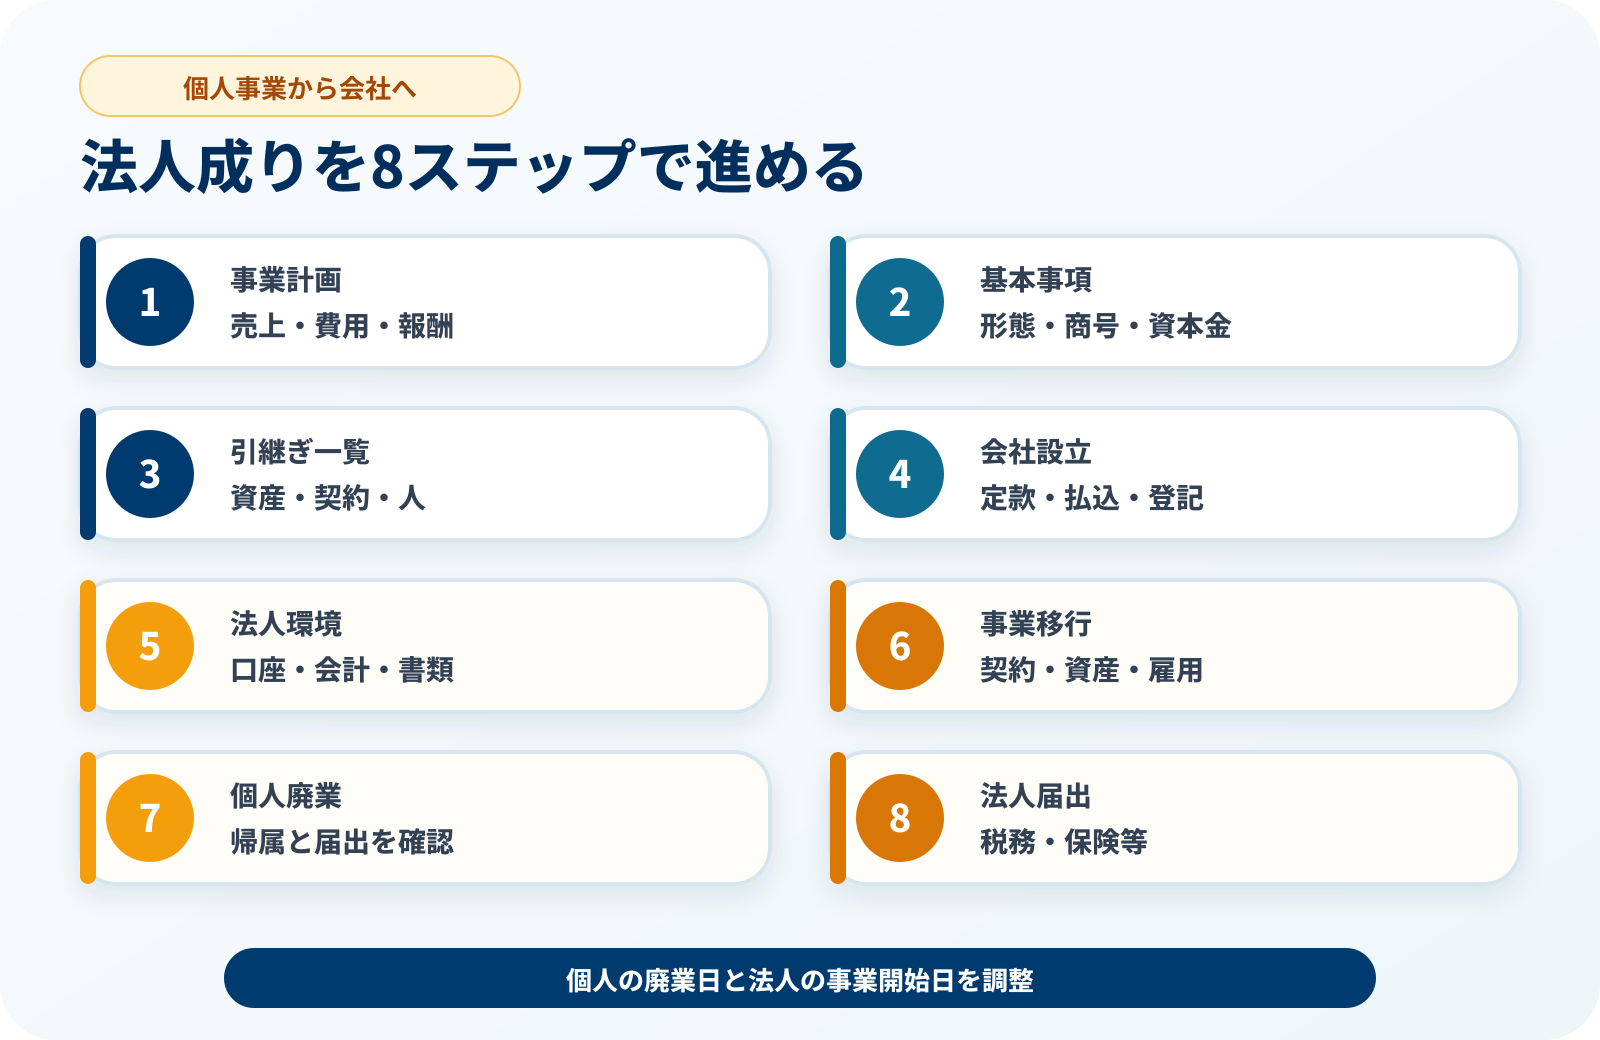
-
STEP 1
法人成り後の事業計画を整理する
売上、経費、役員報酬、従業員、必要資金などを整理します。
-
STEP 2
会社形態と基本事項を決める
株式会社または合同会社を選び、商号、本店所在地、資本金、事業目的などを決めます。
-
STEP 3
引き継ぐものを一覧にする
資産、負債、契約、許認可、従業員、顧客情報などを整理します。
-
STEP 4
株式会社または合同会社を設立する
定款を作成し、資本金を払い込み、本店所在地を管轄する法務局へ設立登記を申請します。
-
STEP 5
法人名義の環境を整える
法人口座、会計ソフト、請求書、契約書、印鑑などを準備します。
-
STEP 6
事業を法人へ引き継ぐ
資産の売却や賃貸、契約の切替え、従業員の雇用手続きなどを行います。
-
STEP 7
個人事業の廃業手続きを行う
事業の引継ぎ状況を確認し、税務署などへ必要な届出を行います。
-
STEP 8
法人設立後の届出を行う
税務署、自治体、年金事務所などへ必要な届出を行います。
6. 株式会社と合同会社を選ぶ
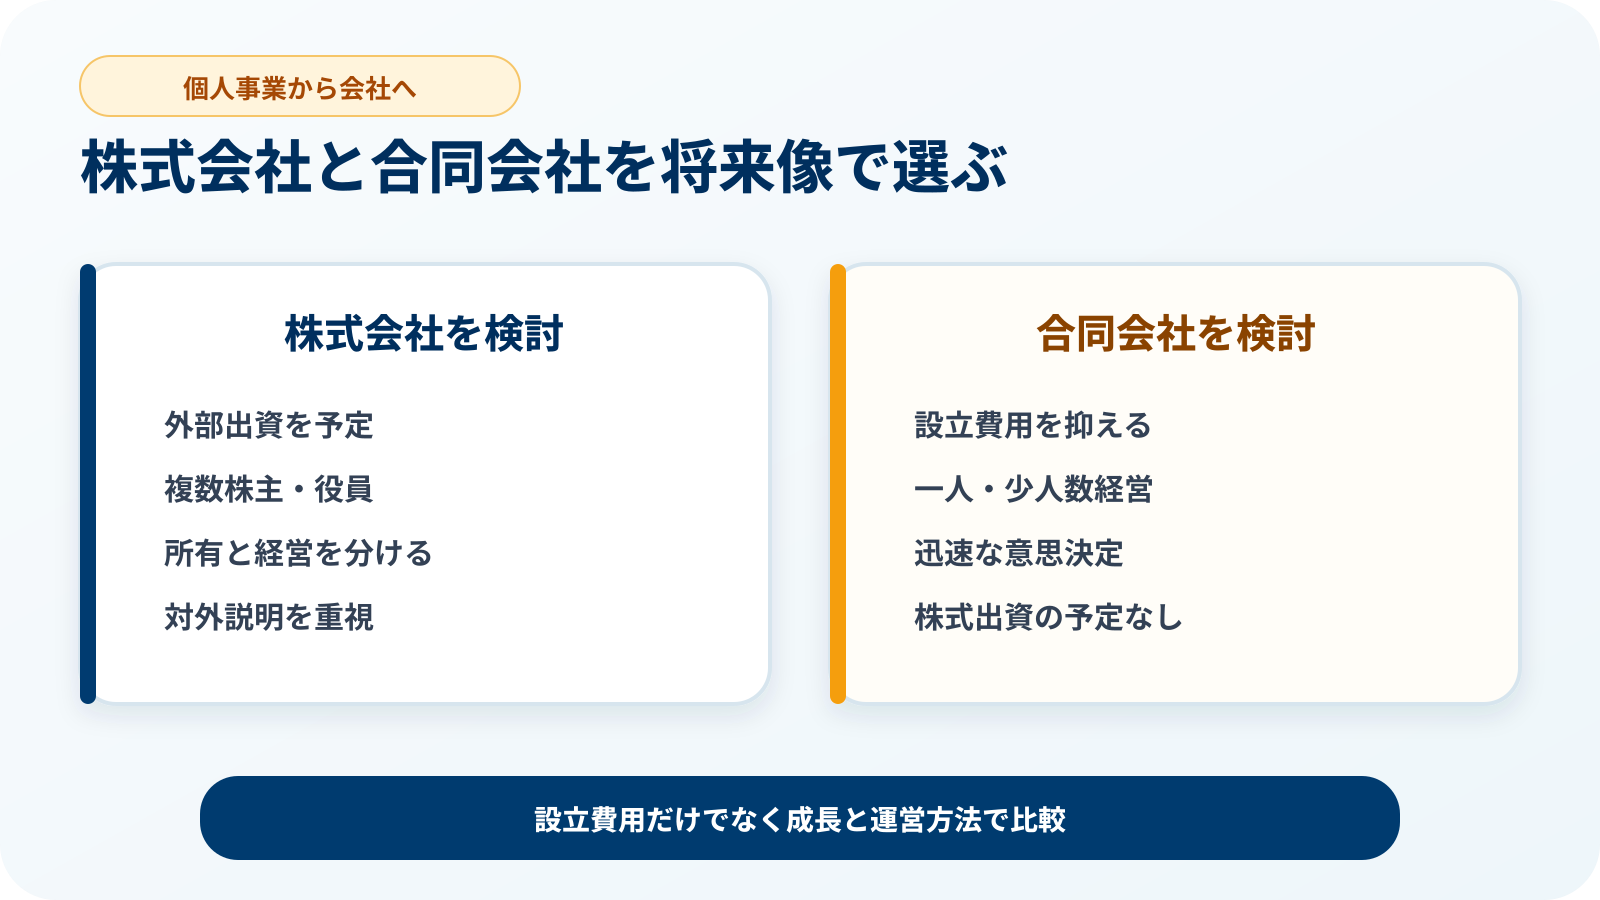
法人成りでは、株式会社または合同会社を選ぶことが一般的です。設立費用だけでなく、将来の経営方針から判断します。
株式会社を検討したい場合
- 将来、投資家から出資を受けたい
- 複数の株主や役員で運営したい
- 所有と経営を分けたい
- 取引先へ会社形態を説明しやすくしたい
合同会社を検討したい場合
- 設立費用を抑えたい
- 一人または少人数で経営する
- 迅速に意思決定したい
- 外部から株式出資を受ける予定がない
7. 事業用資産を法人へ引き継ぐ
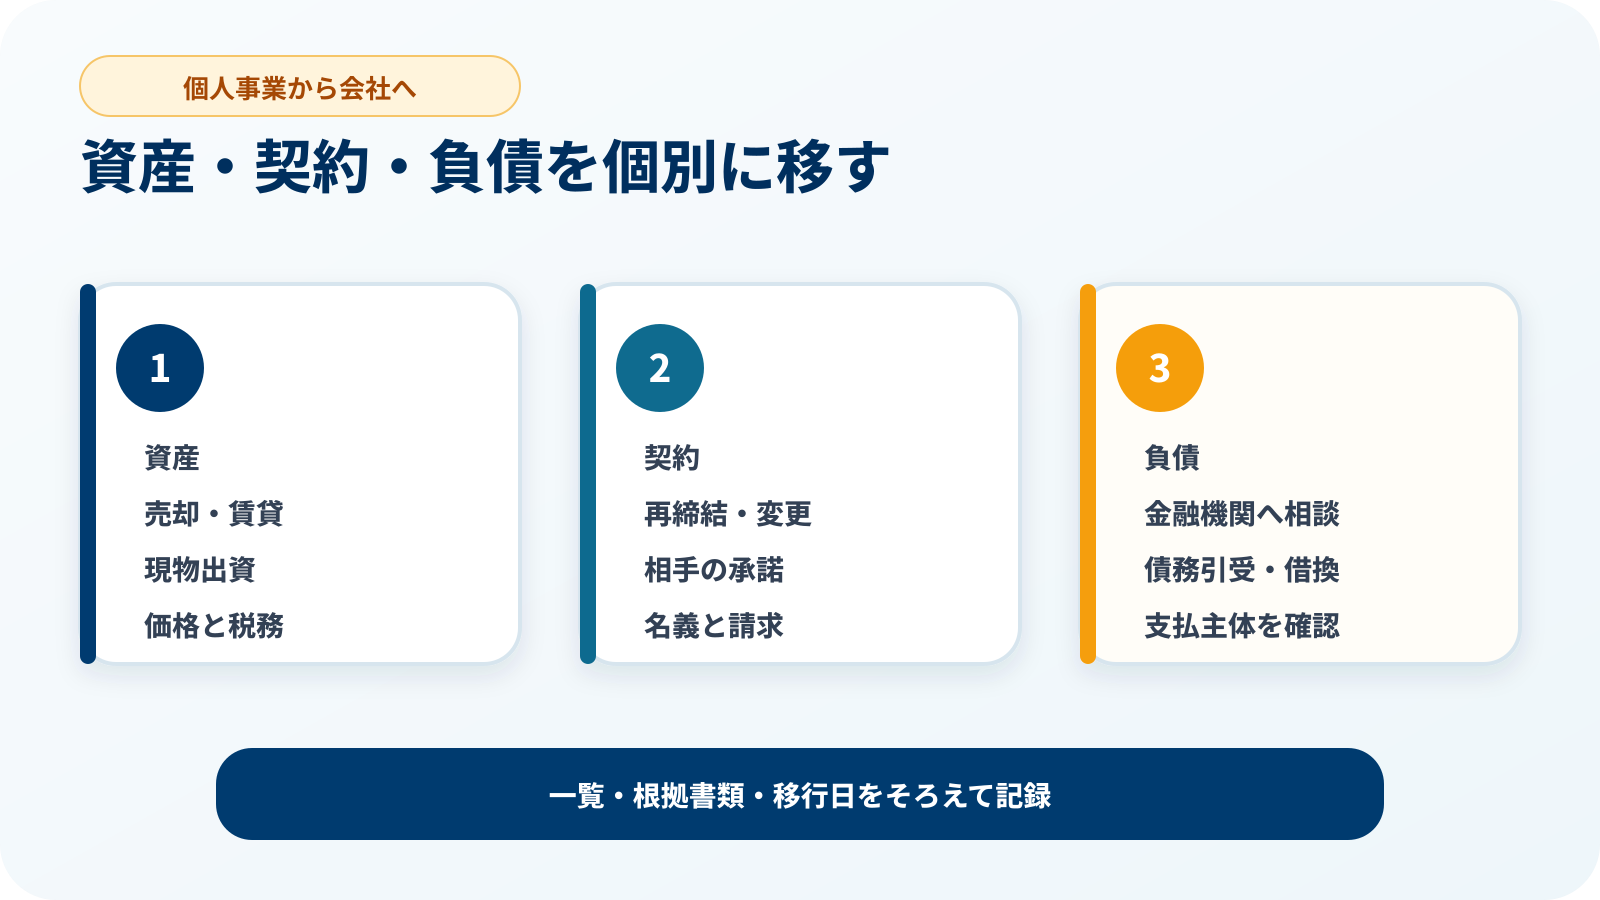
個人事業で使用していた商品、設備、車両、パソコンなどは個人名義の資産です。会社を設立しただけでは法人の資産になりません。
| 引継ぎ方法 | 概要 | 確認事項 |
|---|---|---|
| 法人へ売却する | 個人から法人へ適正な金額で資産を売却します。 | 売却価格、所得税、消費税、法人側の取得価額などを確認します。 |
| 法人へ賃貸する | 個人所有の資産を法人へ貸し、法人から賃料を受け取ります。 | 賃貸借契約、適正な賃料、個人側の所得などを確認します。 |
| 現物出資する | 金銭以外の資産を会社への出資として提供します。 | 評価額、定款、設立手続き、税務上の取扱いを確認します。 |
- 商品や材料などの棚卸資産
- パソコンや事務機器
- 車両
- 機械や設備
- 電話番号や通信契約
- ドメインやウェブサイト
- 商標や著作権などの知的財産
- 事務所や倉庫
8. 契約と取引関係を引き継ぐ
個人事業主名義で結んだ契約は、会社を設立しても自動的に法人名義へ変わりません。
- 取引基本契約
- 業務委託契約
- 売買契約
- 事務所や店舗の賃貸借契約
- リース契約
- 保険契約
- 電話やインターネットの契約
- クラウドサービスの契約
- 決済サービスの契約
- ドメインやサーバーの契約
契約先へ法人成りすることを伝え、契約の再締結、名義変更、契約上の地位の移転など、必要な対応を確認します。
9. 借入金や負債を確認する
個人事業主名義の借入金、買掛金、未払金なども、法人設立によって自動的に法人へ移るわけではありません。
| 確認するもの | 主な確認内容 |
|---|---|
| 金融機関からの借入金 | 法人への債務引受け、借換え、個人で返済を続けるかを金融機関へ相談します。 |
| 買掛金・未払金 | 個人と法人のどちらが支払うのかを取引先と確認します。 |
| リース契約 | 契約名義を法人へ変更できるか確認します。 |
| 預り金・前受金 | 顧客へのサービス提供義務を法人が引き継げるか確認します。 |
10. 許認可を法人名義へ切り替える
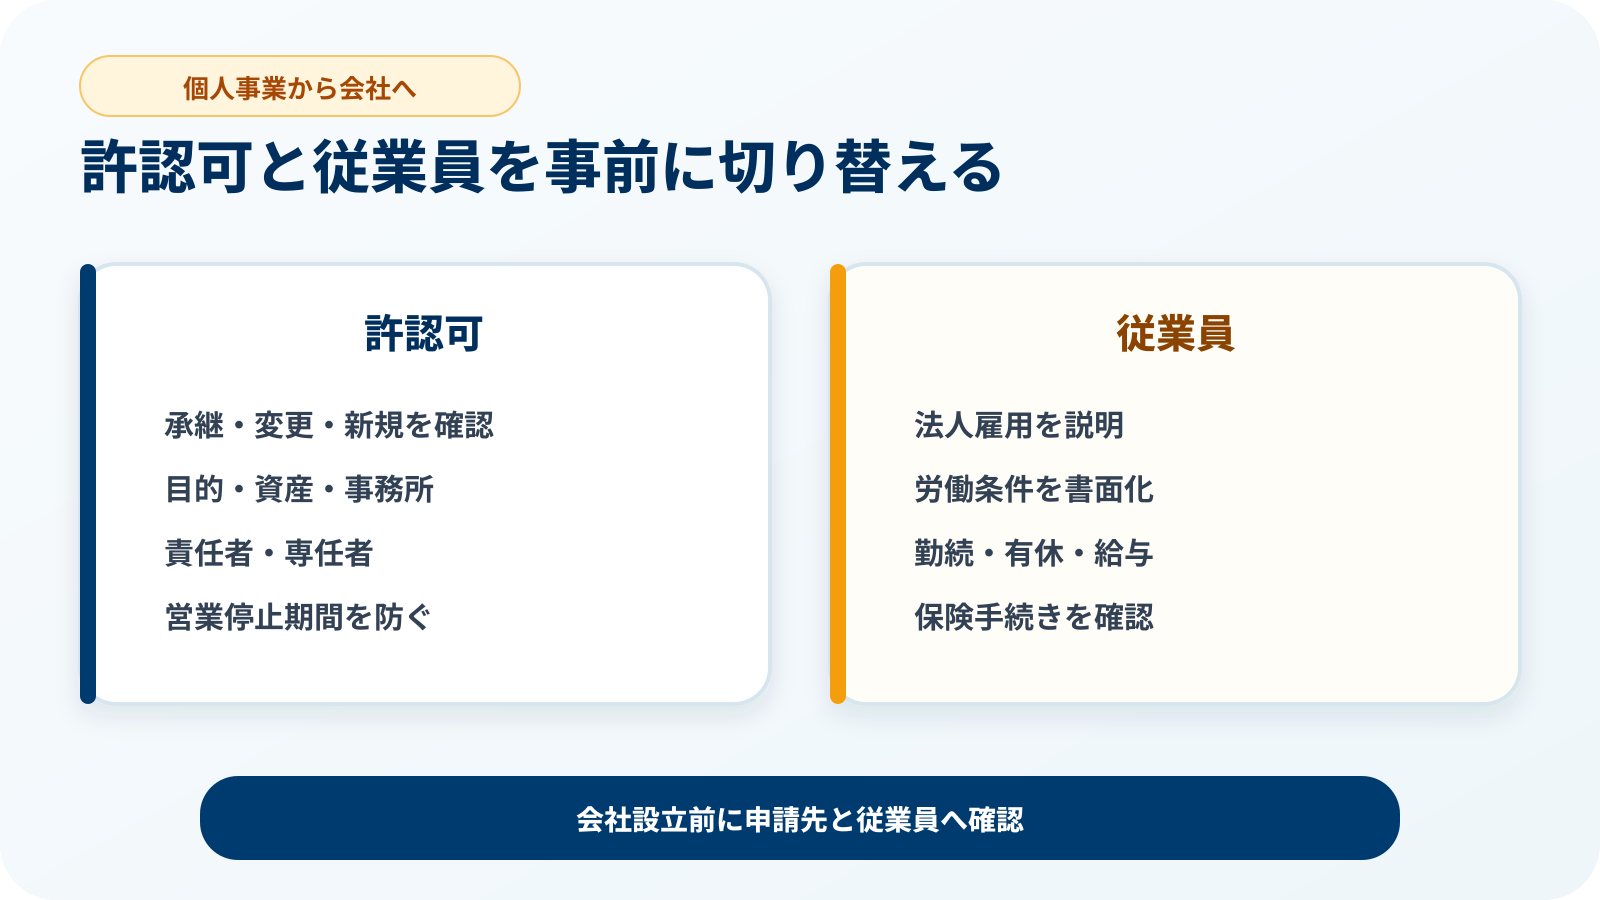
個人事業主として取得した許認可は、法人成り後もそのまま使用できるとは限りません。
法人として新規申請が必要になる場合や、承継・変更手続きが認められる場合があります。
- 法人の定款に必要な事業目的が記載されていない
- 法人として必要な資産要件を満たしていない
- 法人名義で使用できる事務所を確保していない
- 責任者や専任者を法人で配置できない
- 個人の許可で法人の営業を開始してしまう
- 許可が下りるまでの営業停止期間を考えていない
11. 従業員を法人へ引き継ぐ
個人事業主が雇用していた従業員を法人で引き続き雇用する場合は、雇用主が個人から法人へ変わります。
- 従業員へ法人成りを説明する
- 法人名義の労働条件を確認する
- 雇用契約書や労働条件通知書を整える
- 勤続年数の取扱いを決める
- 有給休暇の取扱いを確認する
- 給与の締日と支払日を確認する
- 社会保険の資格取得手続きを確認する
- 雇用保険と労災保険の手続きを確認する
従業員の労働条件を不利益に変更する場合などは、特に慎重な対応が必要です。
12. 個人事業の廃業と法人の税務手続き
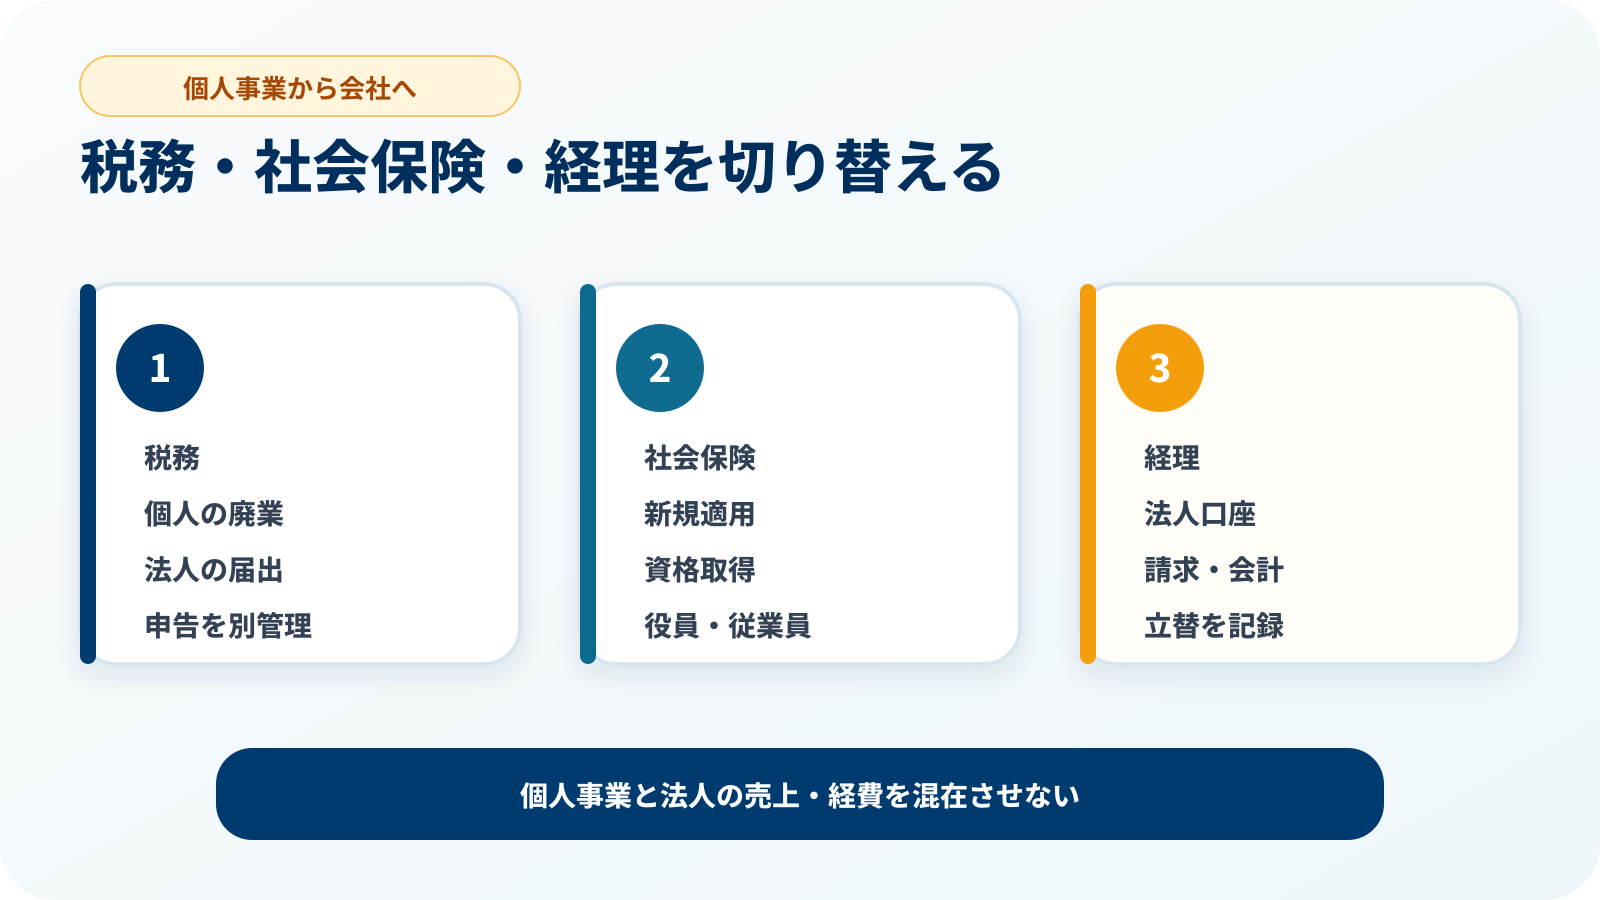
法人成りでは、個人事業を廃業する手続きと、新しく設立した法人の手続きを分けて行います。
| 区分 | 主な届出・手続き |
|---|---|
| 個人事業 | 個人事業の開業・廃業等届出書、所得税の青色申告の取りやめに関する届出、消費税やインボイスに関する届出など |
| 設立した法人 | 法人設立届出書、青色申告の承認申請書、給与支払事務所等の開設届出書など |
| 都道府県・市町村 | 法人設立に関する届出 |
| 確定申告 | 個人事業の廃業年分の所得税申告と、法人の事業年度ごとの法人税申告 |
個人事業で青色申告の承認を受けていても、その承認が設立した法人へ自動的に引き継がれるわけではありません。法人として新たに申請します。
14. 経理と銀行口座を分ける
法人設立後は、個人事業と法人の経理を明確に分けます。会社の売上を個人口座で受け取り続けると、経理処理や取引の説明が複雑になります。
- 法人口座を申し込む
- 法人名義の請求書を作成する
- 取引先へ振込先変更を連絡する
- 法人用の会計データを新しく作成する
- 個人と法人の領収書を分ける
- 法人名義のクレジットカードを検討する
- 個人が立て替えた費用を記録する
- 個人と法人間の貸し借りを帳簿へ記録する
法人口座が開設されるまで個人が費用を立て替える場合は、領収書を保管し、誰が何を支払ったか記録します。
15. 法人成りでよくある失敗
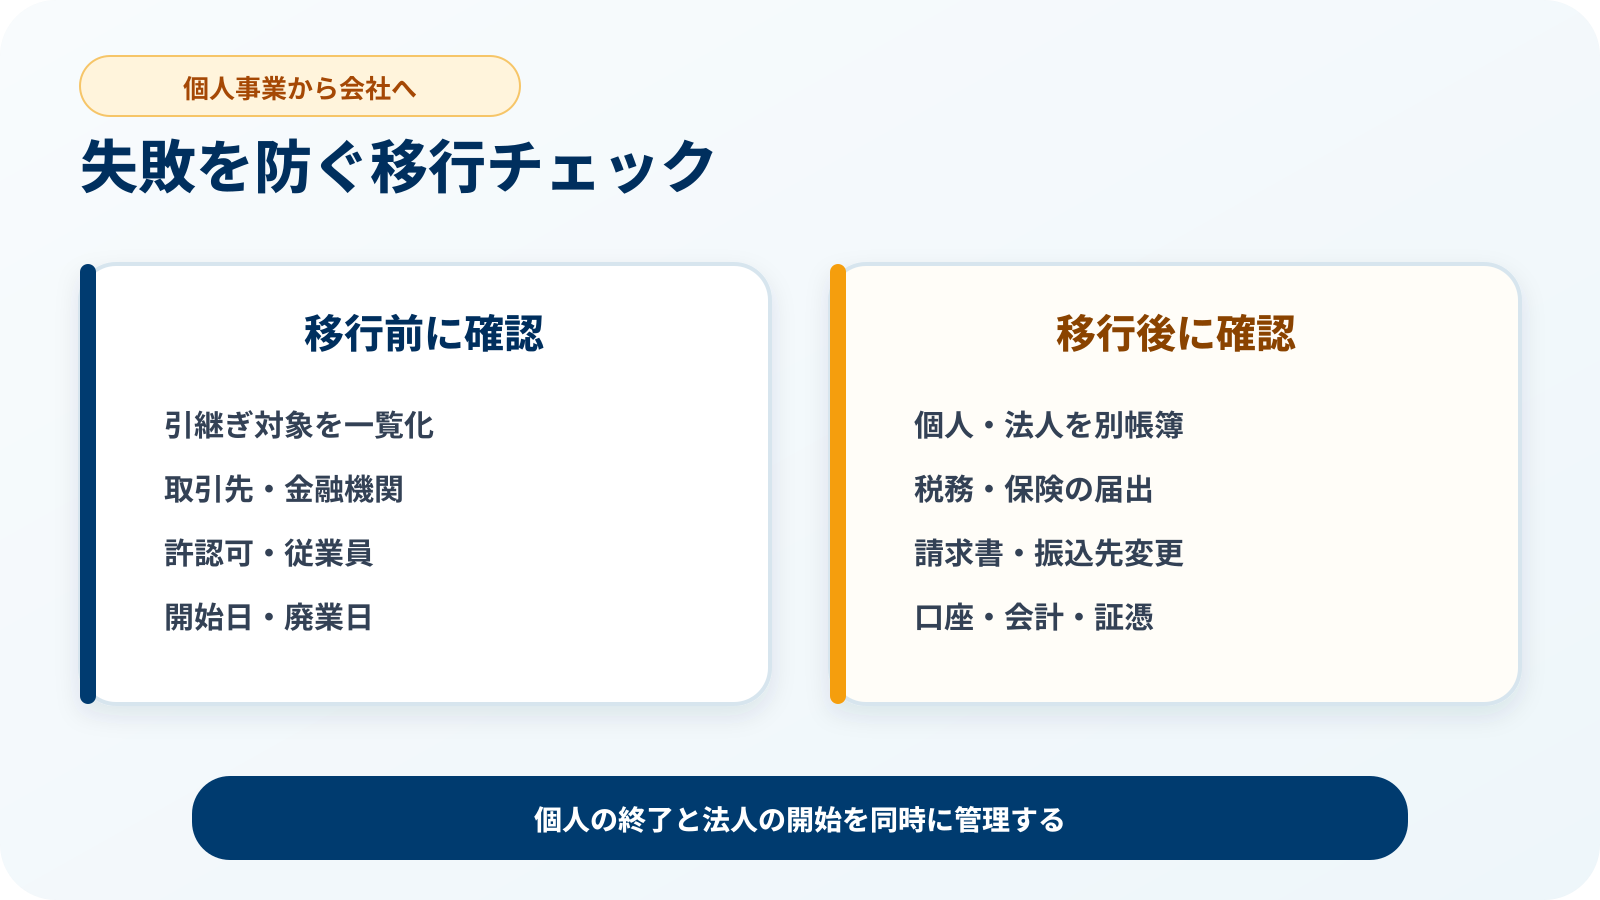
- 会社を設立すれば契約や許認可も自動的に移ると思っていた
- 個人事業と法人の売上・経費を混在させた
- 個人名義の借入金を無断で法人へ移そうとした
- 棚卸資産や設備の引継ぎ価格を決めていない
- 取引先への名義変更連絡が遅れた
- 法人口座の開設にかかる期間を考慮していなかった
- 社会保険料を資金計画に含めていなかった
- 役員報酬を自由に変更できると考えていた
- 個人事業の廃業年分の確定申告を忘れた
- 法人の青色申告の承認申請を忘れた
16. 法人成りチェックリスト
- 法人成り前後の税金と社会保険料を試算した
- 株式会社と合同会社を比較した
- 会社の商号、事業目的、本店所在地を決めた
- 資本金と運転資金を決めた
- 引き継ぐ資産を一覧にした
- 借入金と負債を一覧にした
- 契約先へ名義変更方法を確認した
- 金融機関へ法人成りを相談した
- 許認可の承継・新規申請を確認した
- 従業員の雇用と社会保険を確認した
- 法人名義の請求書や契約書を準備した
- 個人事業の廃業手続きを確認した
- 法人設立後の税務届出を確認した
- 法人口座と会計ソフトを準備した
17. 専門家へ相談したい内容
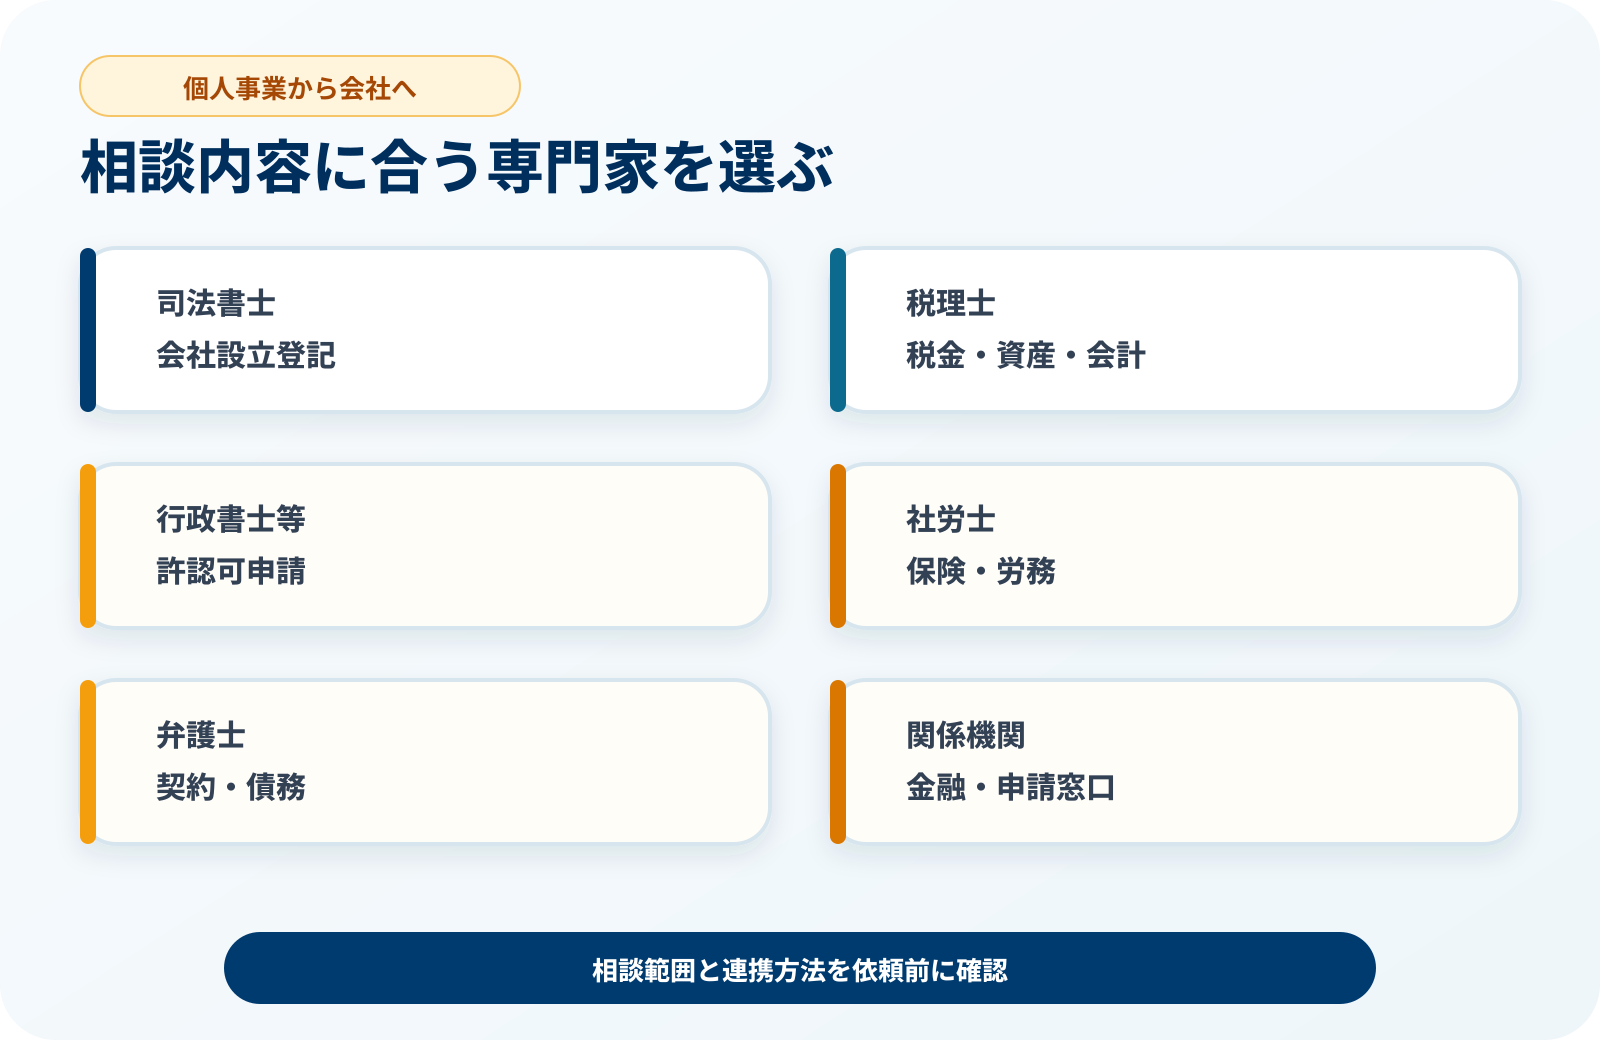
| 相談内容 | 主な相談先 |
|---|---|
| 会社設立登記 | 司法書士 |
| 法人成り前後の税金 | 税理士 |
| 資産の引継ぎと会計処理 | 税理士 |
| 許認可の承継・新規申請 | 行政書士など |
| 社会保険・従業員の手続き | 社会保険労務士 |
| 契約・債務・法的問題 | 弁護士 |
法人成りは複数分野の手続きが関係するため、相談する専門家がどこまで対応できるか確認してください。
18. 法人成りに関するよくある質問
いくら利益が出たら法人成りすべきですか?
一律に判断できる金額はありません。所得税と法人税だけでなく、役員報酬、社会保険料、法人の維持費、家族構成、消費税などを含めて試算する必要があります。
会社を設立した日に個人事業を廃業しなければなりませんか?
事業の引継ぎ方法によっては、一定期間並行して手続きを進める場合があります。売上や経費が個人と法人のどちらに帰属するかを明確にし、実際の事業移行日から廃業日を検討してください。
個人事業の屋号を会社名にできますか?
使用できる場合がありますが、同一所在地に同じ商号がないか、他社の商標や名称と問題がないか確認してください。株式会社または合同会社という文字も商号に含めます。
個人事業の銀行口座を法人でも使えますか?
個人事業主と法人は別の事業者です。原則として法人口座を申し込み、取引先へ法人名義の振込先を案内します。
個人事業の借入金は法人へ引き継げますか?
自動的には引き継がれません。債務引受けや借換えなどが可能か、法人成り前に金融機関へ相談してください。
個人事業の許可を法人でそのまま使えますか?
許認可によって取扱いが異なります。法人として新規申請が必要な場合や、承継・変更手続きができる場合があります。必ず申請先へ確認してください。
法人成りすると消費税は必ず免税になりますか?
法人成りしただけで必ず免税になるとは限りません。資本金、売上高、特定期間、インボイス登録、個人事業との関係などによって取扱いが異なります。税理士または税務署へ確認してください。
個人事業で受けていた青色申告の承認は法人へ引き継がれますか?
個人事業主と法人は別の納税者であるため、個人の青色申告の承認は法人へ自動的に引き継がれません。法人として期限内に青色申告の承認を申請します。