会社設立後の税務届出
法人の青色申告承認申請書とは?提出期限・書き方・忘れた場合を解説
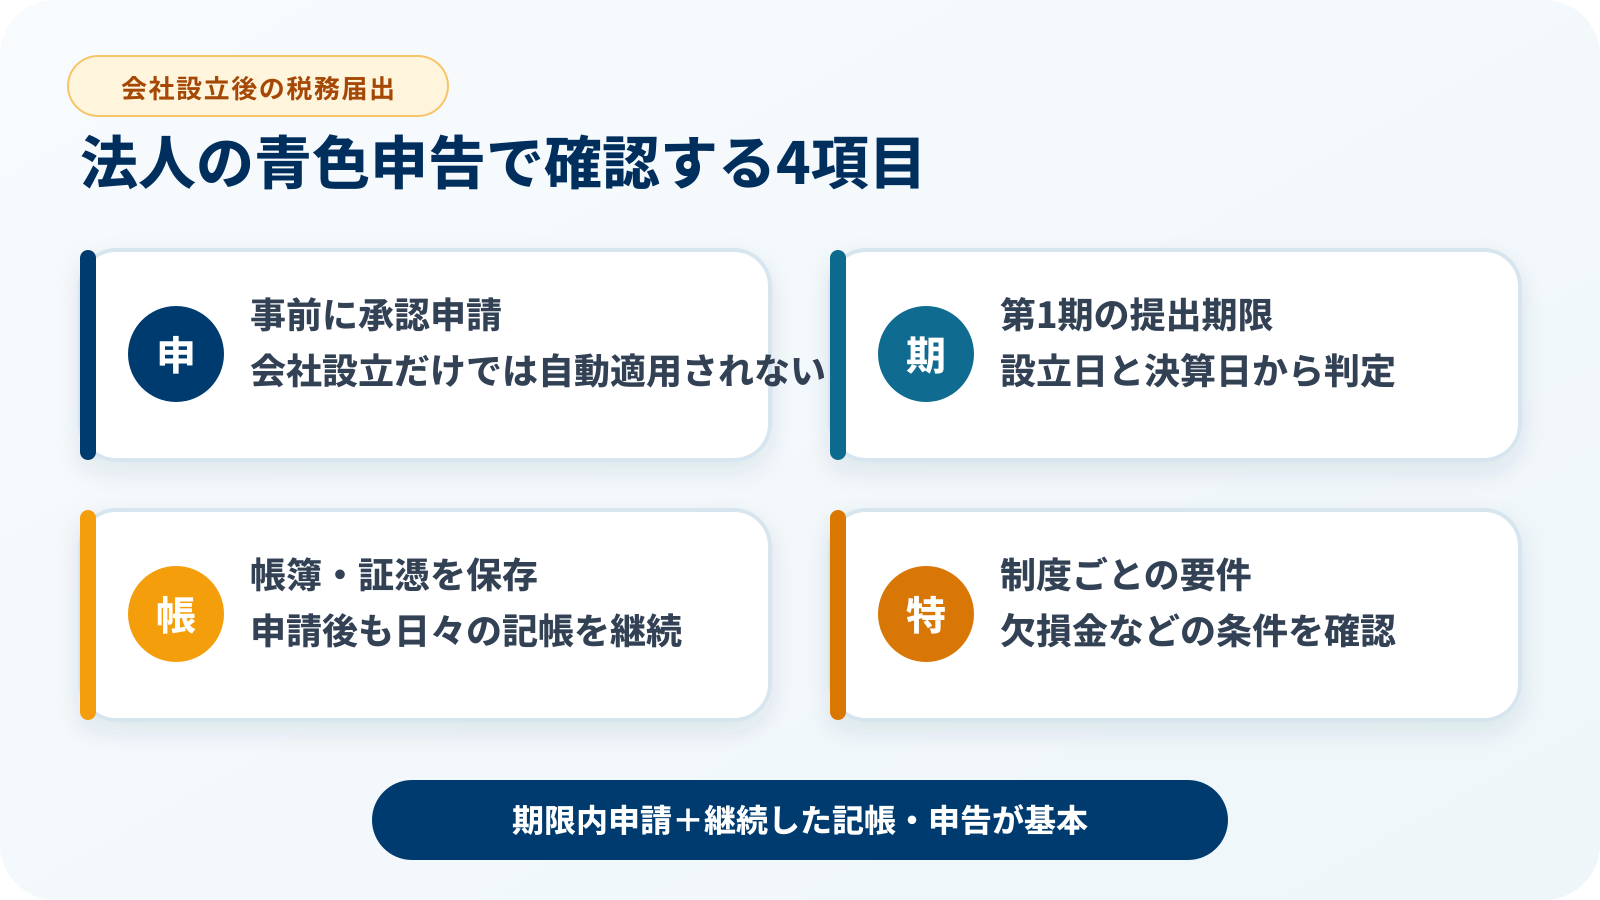
会社が法人税の申告を青色申告で行うには、納税地を所轄する税務署長へ「青色申告の承認申請書」を提出します。設立第1期から青色申告を始める場合は、設立日と決算日の両方から提出期限を判断する必要があります。申請書の目的、期限、記載項目、提出方法、期限を過ぎた場合の対応を順番に確認しましょう。
法人の青色申告承認申請書の要点
- 法人の青色申告は自動ではなく、事前に承認申請が必要です。
- 設立第1期の提出期限は、設立日から3か月を経過する日と第1期終了日のうち、早い日の前日です。
- 提出先は、会社の納税地を所轄する税務署長です。
- e-Taxのほか、書面を税務署へ持参または郵送して提出できます。
- 欠損金の繰越控除などを利用するには、青色申告だけでなく、申告の継続や帳簿書類の保存などの要件も確認します。
- 期限を過ぎると、原則として設立第1期から青色申告を適用できません。
法人の青色申告承認申請書とは
青色申告の承認申請書は、法人税の確定申告書や中間申告書を青色申告書として提出するための承認を受ける書類です。会社を設立しただけでは青色申告法人にならないため、青色申告を希望する場合は期限内に申請します。
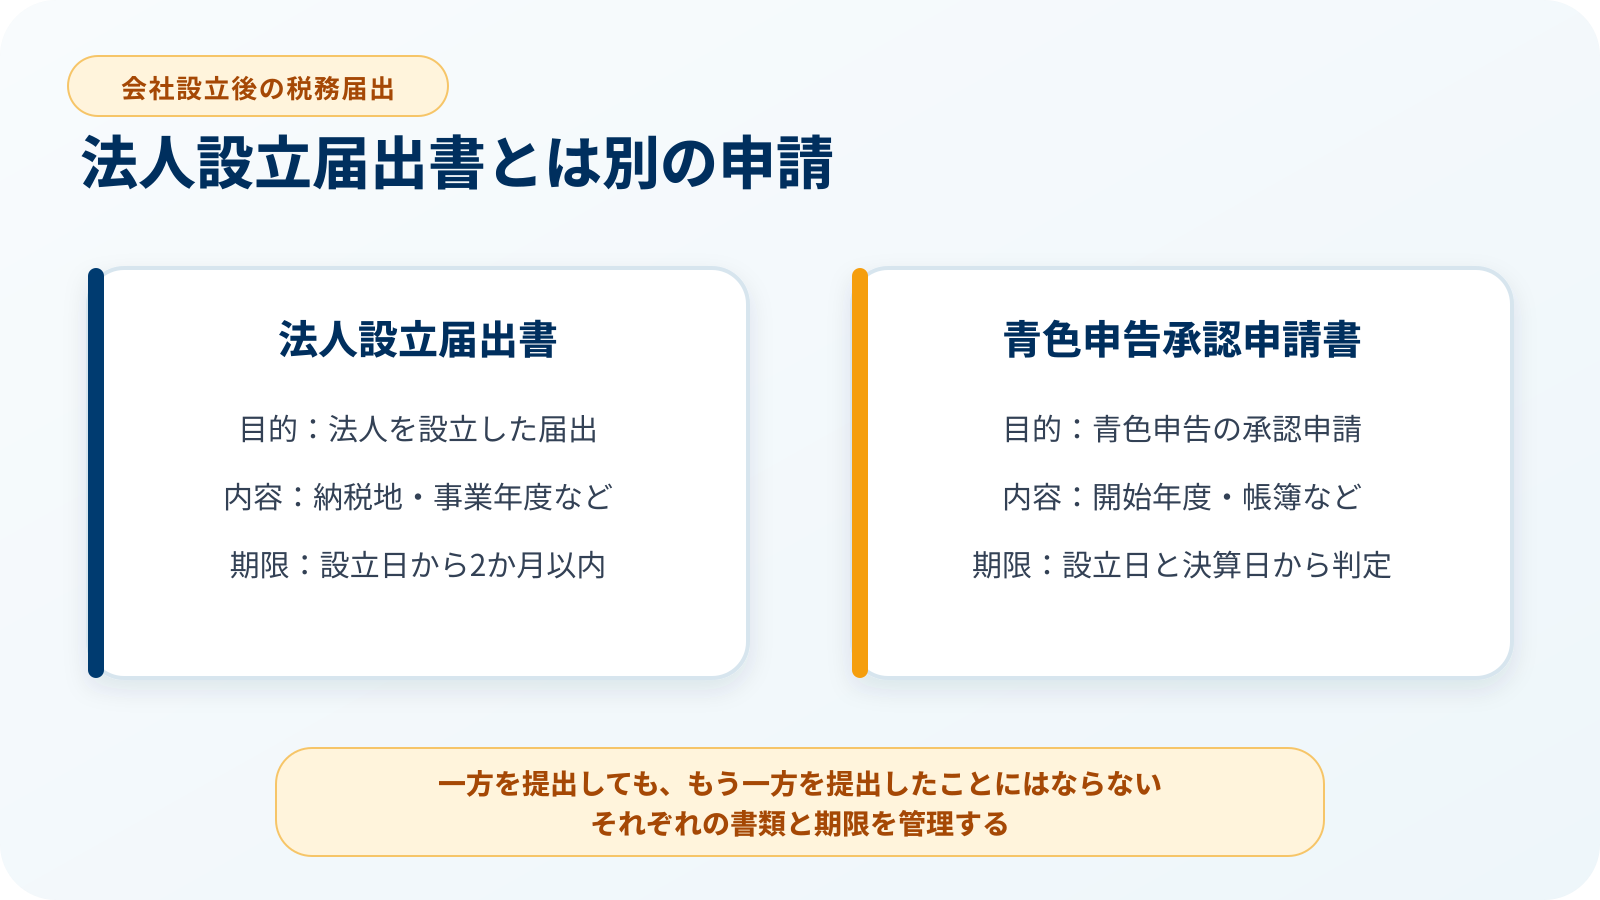
法人設立届出書は「法人を設立したこと」を税務署へ届ける書類ですが、青色申告承認申請書は「青色申告を利用したいこと」を申請する書類です。目的と期限が異なるため、一方を提出しても他方を提出したことにはなりません。
法人設立届出書
法人の設立、納税地、事業年度などを税務署へ届けます。設立の日から2か月以内が提出期限です。
青色申告承認申請書
青色申告書を提出するための承認を申請します。設立第1期は設立日と決算日から期限を判定します。
法人設立届出書を含む税務署への届出は、法人設立届出書の提出期限・必要書類もあわせて確認してください。
法人と個人事業主の青色申告は別の制度
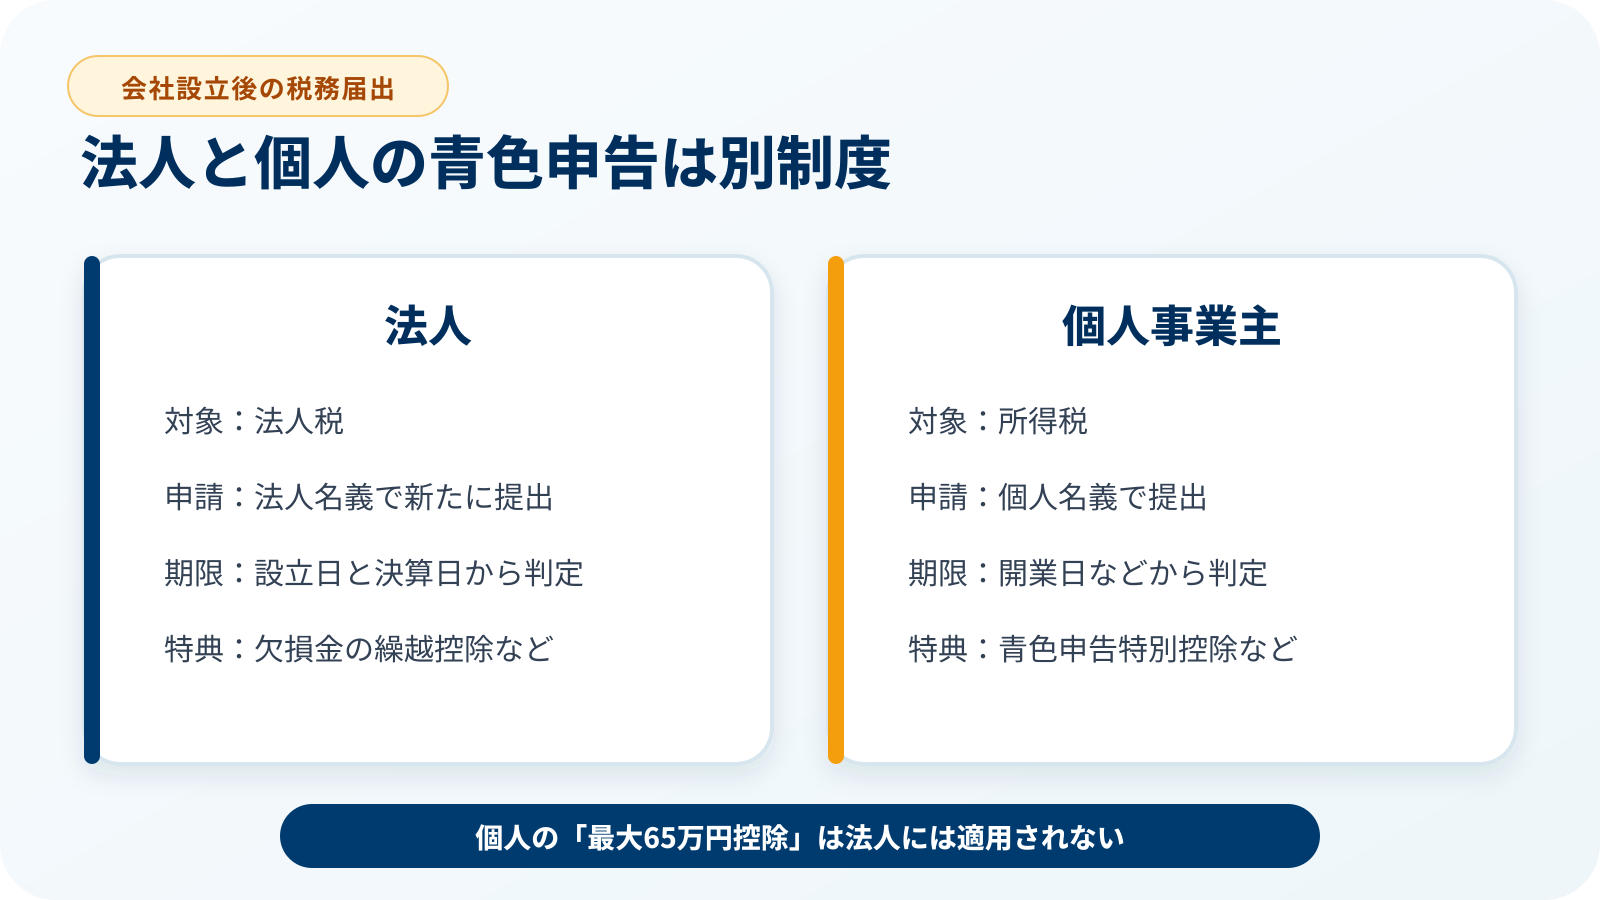
法人の青色申告と、個人事業主の所得税の青色申告では、使用する申請書、提出期限、特典の内容が異なります。個人事業主のときに青色申告をしていても、法人成り後の会社へ承認が引き継がれるわけではありません。
| 比較項目 | 法人 | 個人事業主 |
|---|---|---|
| 対象となる税 | 法人税 | 所得税 |
| 提出する申請書 | 青色申告の承認申請書 | 所得税の青色申告承認申請書 |
| 新規設立・開業時の期限 | 設立日と第1期終了日から判定 | 開業日やその年の3月15日から判定 |
| 青色申告特別控除 | 法人には適用されない | 要件を満たす個人に適用される |
「最大65万円控除」は法人にはありません
青色申告特別控除は所得税の制度です。法人が青色申告をするメリットは、欠損金の繰越控除など別の制度で確認します。
法人が青色申告を選ぶ主なメリット
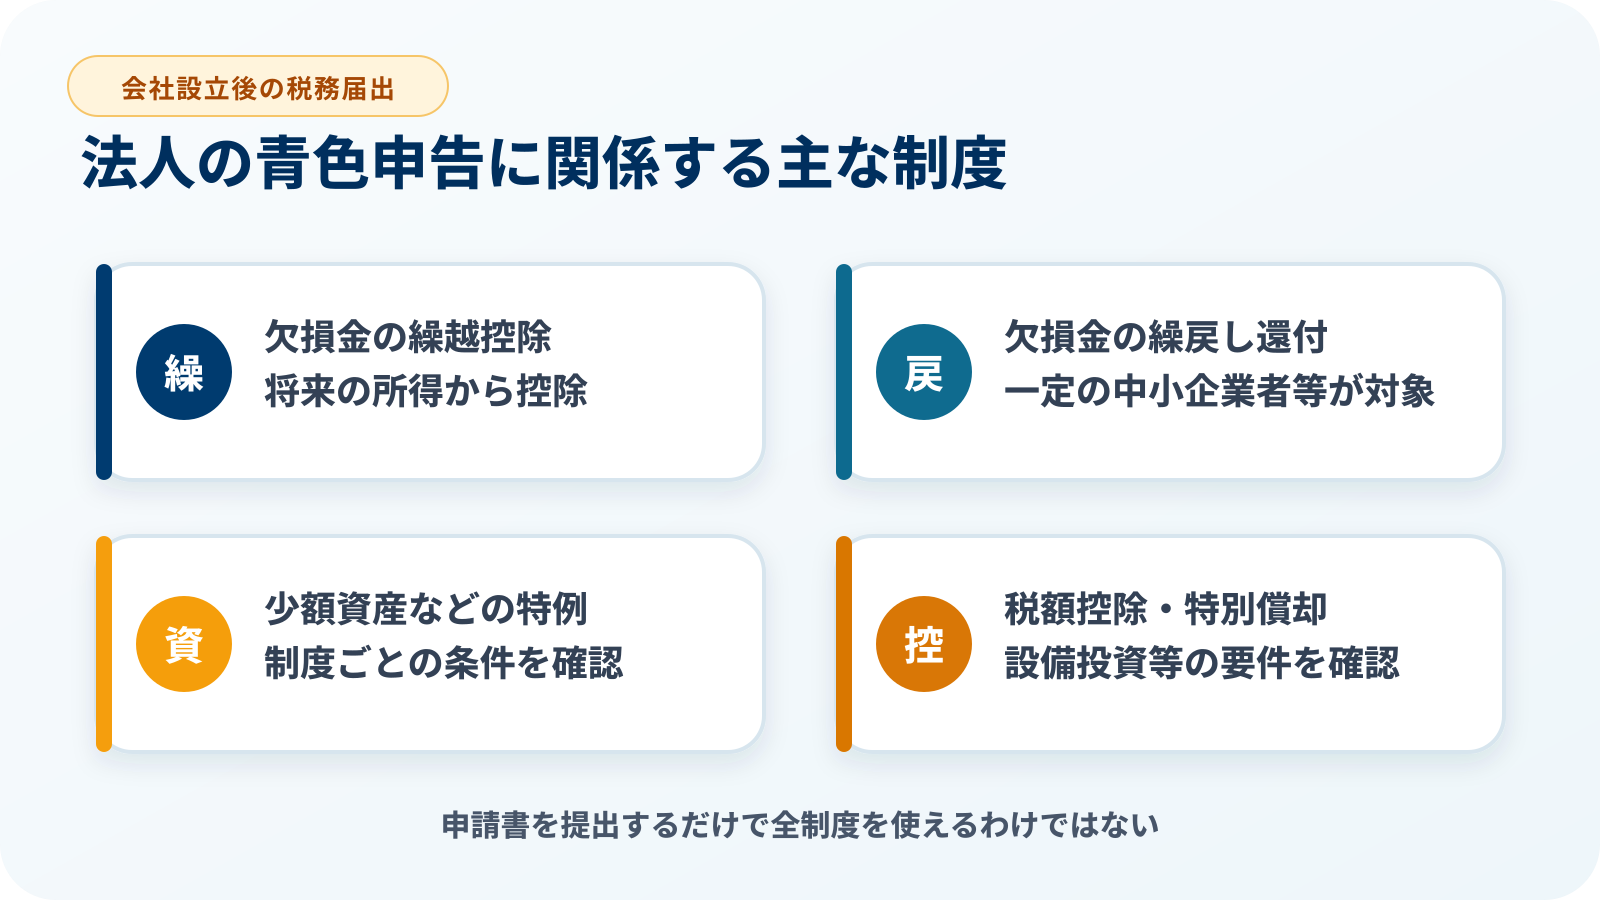
青色申告には複数の特典がありますが、会社の規模、資本金、株主構成、取得した資産などによって利用条件が異なります。申請書を提出するだけですべての特典を利用できるわけではありません。
欠損金の繰越控除
青色申告をした事業年度に生じた欠損金を、原則として将来の所得から控除できます。現在の制度では一定の欠損金を10年間繰り越せます。
欠損金の繰戻し還付
一定の中小企業者等は、欠損金を前の事業年度へ繰り戻し、法人税の還付を請求できる場合があります。
少額減価償却資産などの特例
青色申告法人であることが要件に含まれる税制があります。資本金や支配関係など、制度ごとの要件を確認します。
税額控除・特別償却
設備投資などに関する一部の特例では、青色申告書の提出が要件になります。適用年度の法令と申告要件を確認します。
欠損金の繰越控除を利用するには、欠損が生じた事業年度に青色申告書である確定申告書を提出し、その後の事業年度も連続して確定申告書を提出し、帳簿書類を保存するなどの要件があります。
設立第1期から青色申告する場合の提出期限
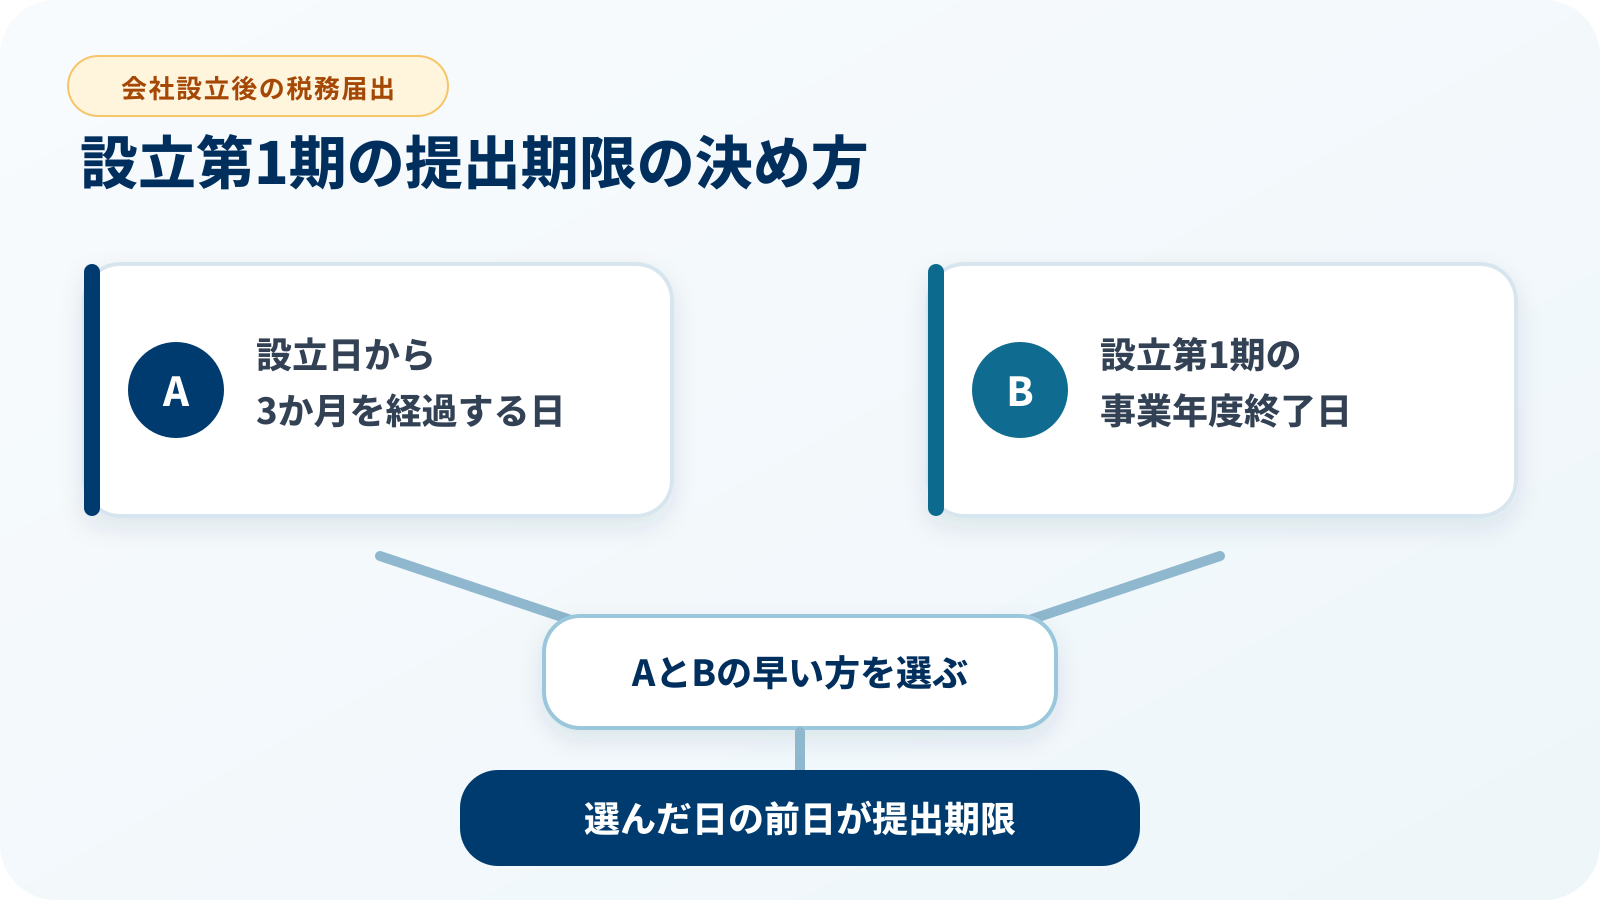
普通法人が設立第1期から青色申告を始める場合、提出期限は次の2つの日のうち、いずれか早い日の前日です。
提出期限の判定方法
- 会社設立の日以後3か月を経過した日を確認する
- 設立第1期の事業年度終了日を確認する
- 1と2の早い方を選ぶ
- 選んだ日の前日を提出期限とする
| 設立日と決算日の関係 | 期限の考え方 |
|---|---|
| 第1期終了まで3か月以上ある | 通常は、設立日から3か月を経過した日の前日が先に到来します。 |
| 第1期終了まで3か月未満 | 通常は、第1期終了日の前日が先に到来します。 |
提出期限が土曜日、日曜日、祝日などに当たる場合の取扱いも含め、実際の日付は国税庁の案内または所轄税務署で確認してください。設立日と決算月の関係は、会社設立時の決算月の決め方でも解説しています。
設立第1期が3か月未満の場合は翌期にも特例がある
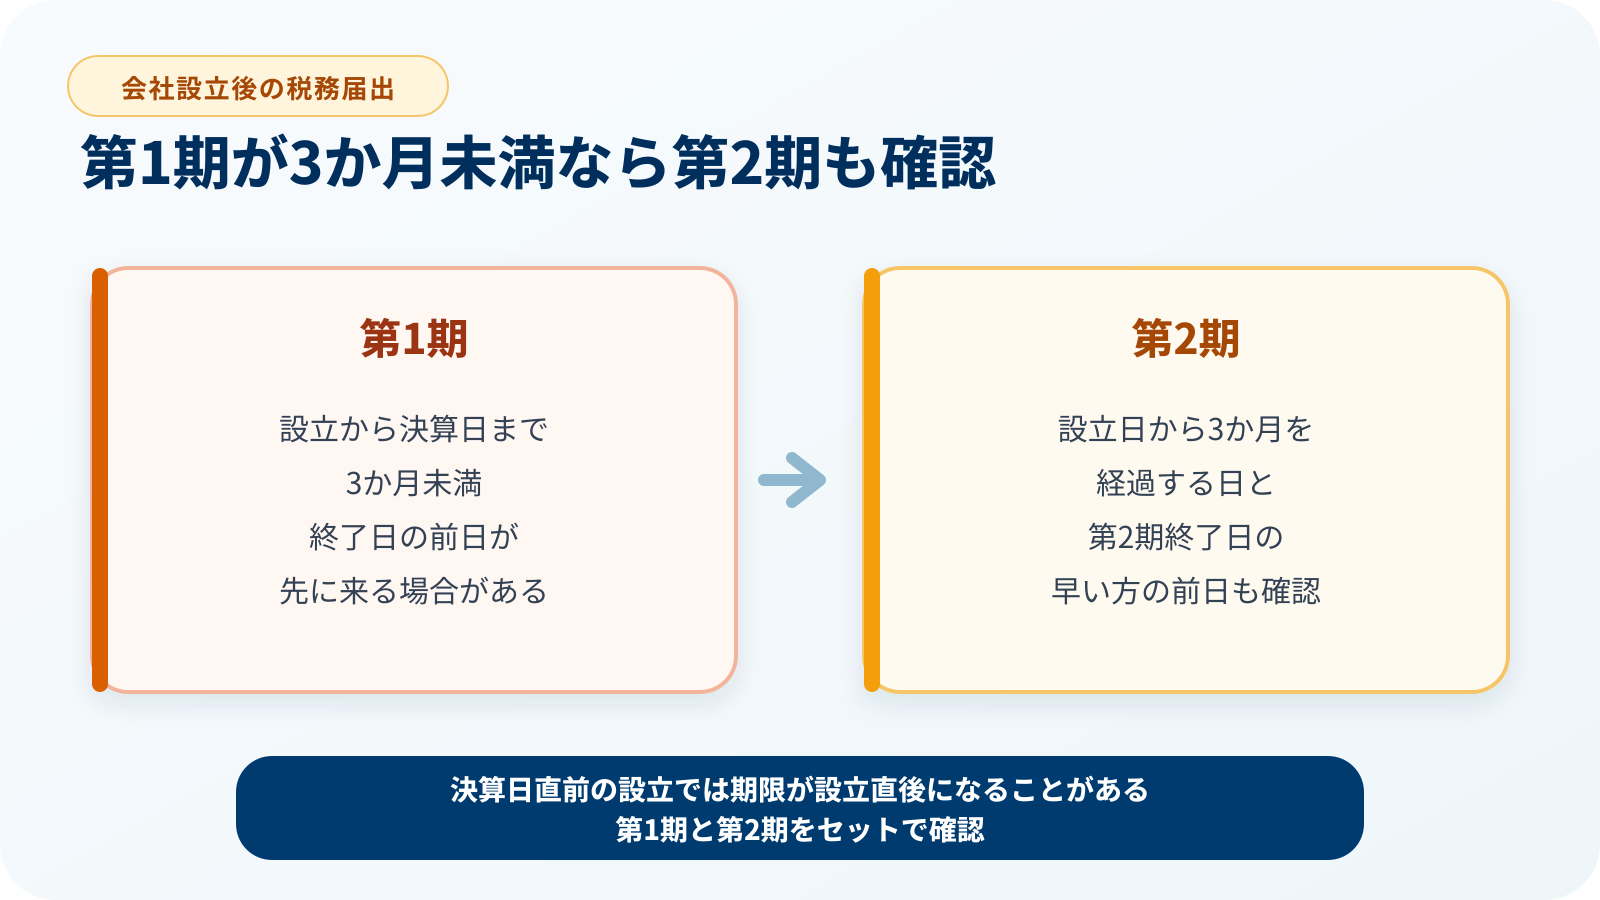
設立日から第1期終了日までが3か月未満の場合、第1期の申請期限は早く到来します。国税庁は、この場合の翌事業年度についても、設立日以後3か月を経過した日と翌事業年度終了日のうち、早い日の前日までという特例を設けています。
短い第1期を設定した会社は、第1期だけでなく第2期の期限も確認してください。申請対象となる事業年度を誤ると、希望する期から青色申告を始められない可能性があります。
決算日直前に設立した会社は特に注意
申請期限が設立直後になることがあります。法人設立届出書や給与関係の届出と一緒に、青色申告承認申請書の期限を一覧化しましょう。
提出先と提出方法
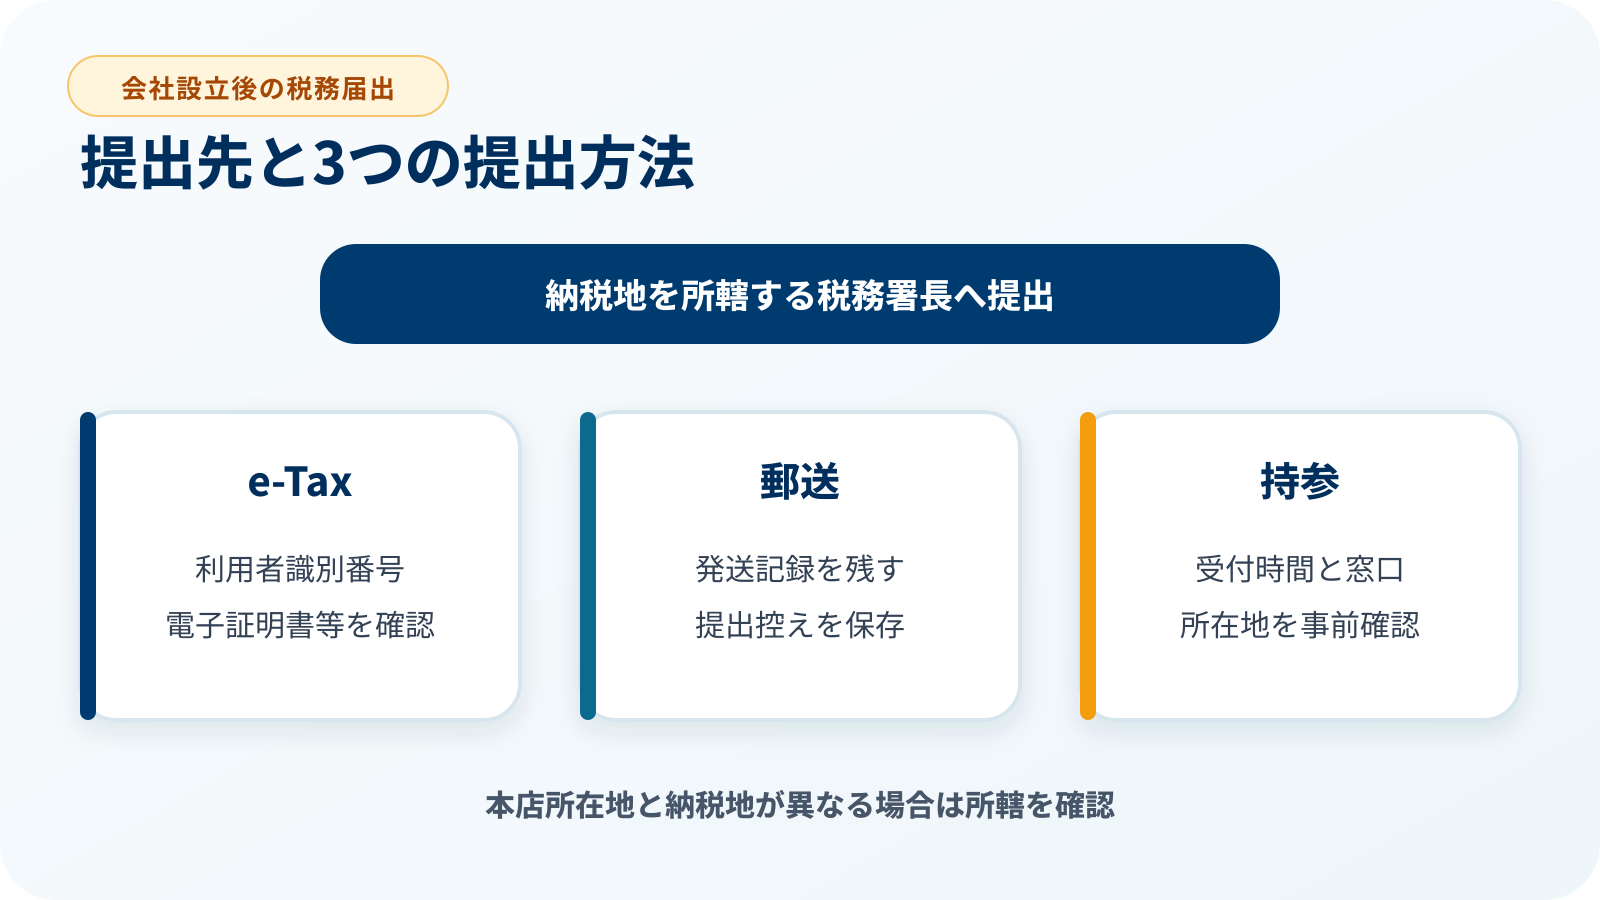
提出先は、会社の納税地を所轄する税務署長です。本店所在地と実際の事業所が異なる場合や、納税地の変更を届け出ている場合は、どの税務署が所轄になるかを確認します。
e-Tax
e-Taxソフトなどを利用して申請します。初めて利用する場合は、利用者識別番号や電子証明書などの準備を確認します。
郵送
申請書を所轄税務署へ送付します。提出日と控えを確認できる方法で管理します。
税務署へ持参
税務署の受付時間と窓口を事前に確認します。税務署の所在地は国税庁の公式案内で調べます。
オンラインで他の設立関係手続きとまとめて申請できる場合もあります。手続き先の全体像は、会社設立で行く場所一覧も参照してください。
青色申告承認申請書の主な記載項目
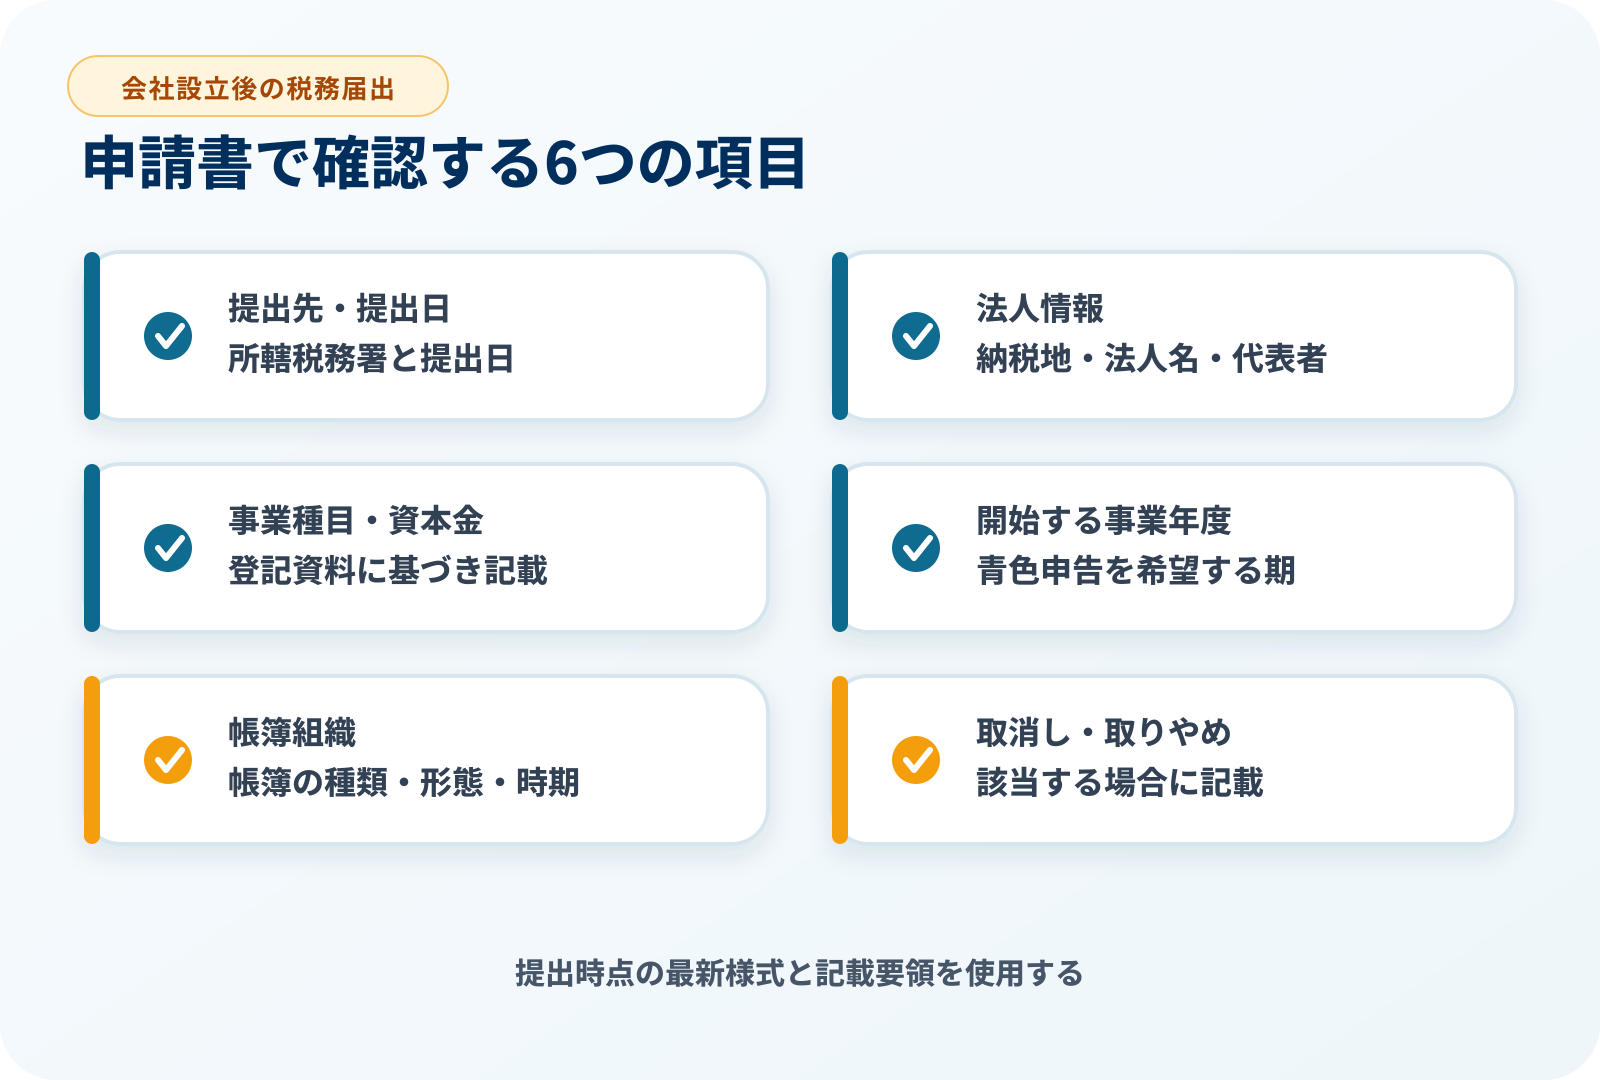
国税庁が公開している最新様式と記載要領を使用します。主な記載項目は次のとおりです。
| 記載項目 | 確認する内容 |
|---|---|
| 提出先・提出日 | 納税地を所轄する税務署と提出日 |
| 納税地・法人情報 | 本店所在地、法人名、法人番号、代表者情報 |
| 事業種目・資本金 | 会社の主な事業と、登記・設立時資料に基づく資本金等 |
| 適用を希望する事業年度 | 青色申告を開始したい事業年度 |
| 帳簿組織の状況 | 仕訳帳、総勘定元帳などの種類、形態、記帳時期 |
| 過去の取消し・取りやめ | 該当する場合は、取消通知日や取りやめ届出日 |
2026年10月1日以後に申請する場合、国税庁は申請書の一部項目を記載不要と案内しています。古い様式や古い記載例をそのまま使わず、提出時点の最新様式と記載要領を確認してください。
添付書類と提出控え
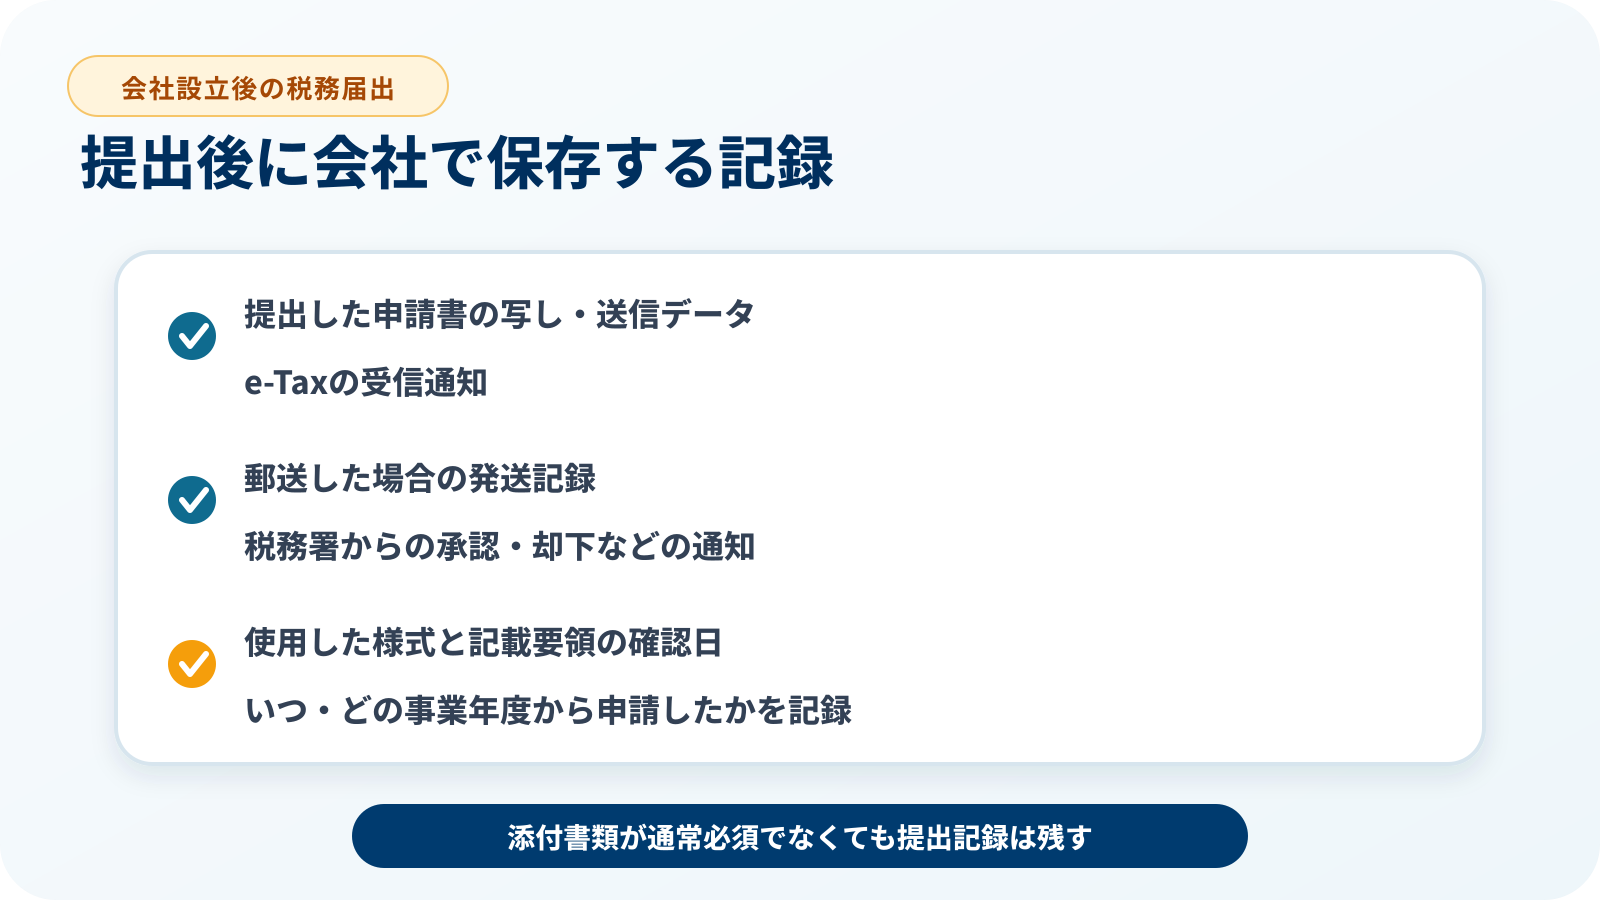
青色申告承認申請書について、国税庁の手続案内には通常の提出で必須となる添付書類は掲げられていません。ただし、会社の状況や税務署からの確認によって追加資料が必要になる場合があります。
書面提出では申請書を1部提出します。会社側には、提出した申請書の写し、郵送記録またはe-Taxの受信通知を保存し、いつ、どの事業年度から申請したか確認できるようにします。
会社で保存する記録
- 提出した申請書の写しまたは送信データ
- e-Taxの受信通知
- 郵送した場合の発送記録
- 税務署から届いた承認・却下などの通知
- 使用した様式と記載要領の確認日
青色申告に必要な帳簿書類の作成・保存
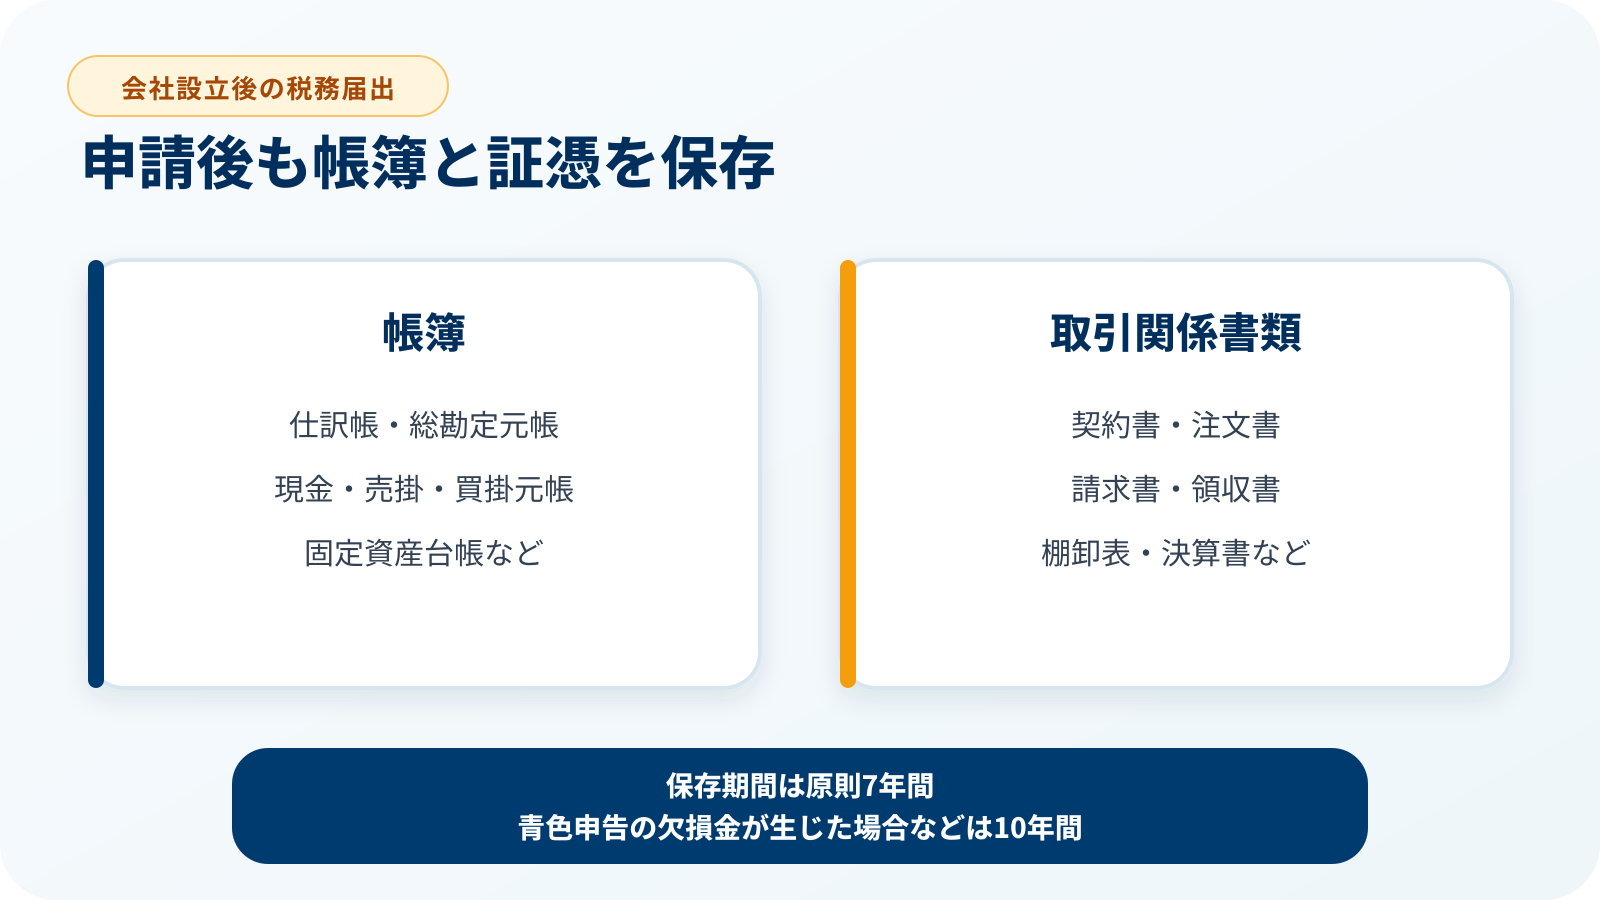
申請書を提出するだけでなく、日々の取引を帳簿へ記録し、帳簿と取引関係書類を保存します。国税庁は、仕訳帳、総勘定元帳、現金出納帳、売掛金元帳、買掛金元帳、固定資産台帳などを帳簿の例として挙げています。
帳簿と注文書、契約書、請求書、領収書などは、原則として確定申告書の提出期限の翌日から7年間保存します。青色申告をした事業年度に欠損金が生じた場合などは10年間となるため、保存期間を一律7年として処分しないようにします。
帳簿
仕訳帳、総勘定元帳、現金出納帳、売掛金元帳、買掛金元帳、固定資産台帳などを整備します。
取引関係書類
契約書、注文書、請求書、領収書、棚卸表、決算書などを取引と結び付けて保存します。
設立直後から記帳方法を決める場合は、会社設立後の経理でやることも確認してください。
青色申告承認申請書の提出を忘れた場合
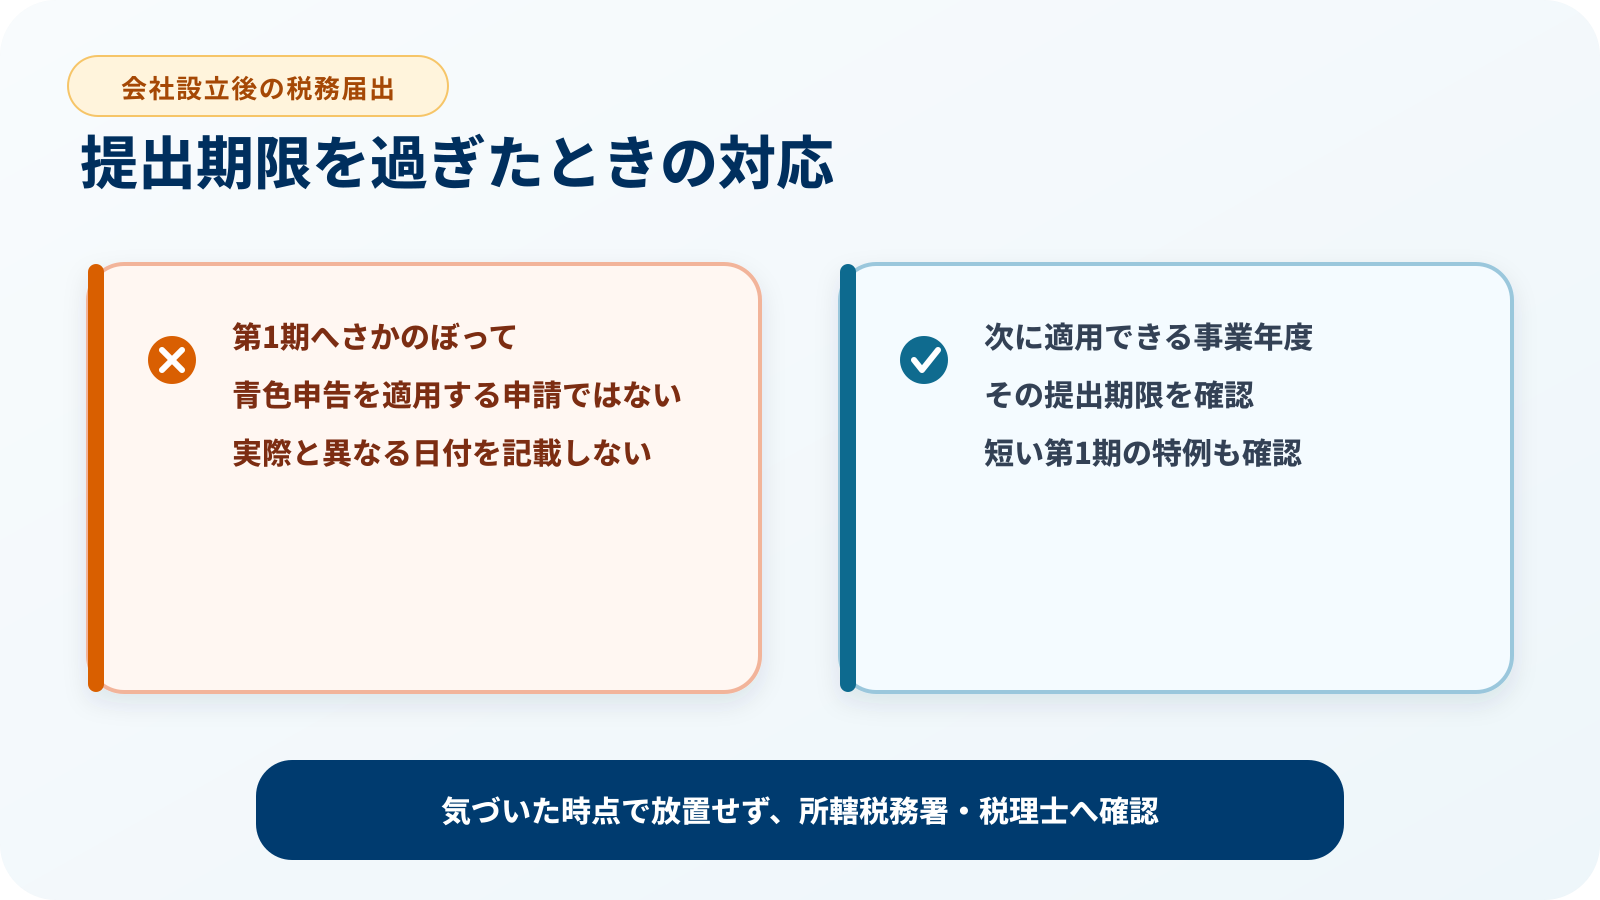
設立第1期の提出期限を過ぎると、原則として第1期から青色申告を適用することはできません。後から申請書を提出して、第1期へさかのぼって承認を受ける手続きではないため、提出日の改ざんや実際と異なる日付の記載は行わないでください。
次の事業年度から青色申告を始める場合は、原則としてその事業年度開始の日の前日までに申請します。ただし、第1期が3か月未満の場合は翌事業年度にも特例期限があるため、設立日と事業年度を税理士または所轄税務署へ伝えて確認します。
期限後でも申請を放置しない
第1期に適用できない場合でも、次期以降の期限まで失わないよう、気づいた時点で提出可能な事業年度を確認します。欠損が見込まれる会社は、欠損金の繰越への影響も税理士へ相談してください。
申請書を提出した後の承認
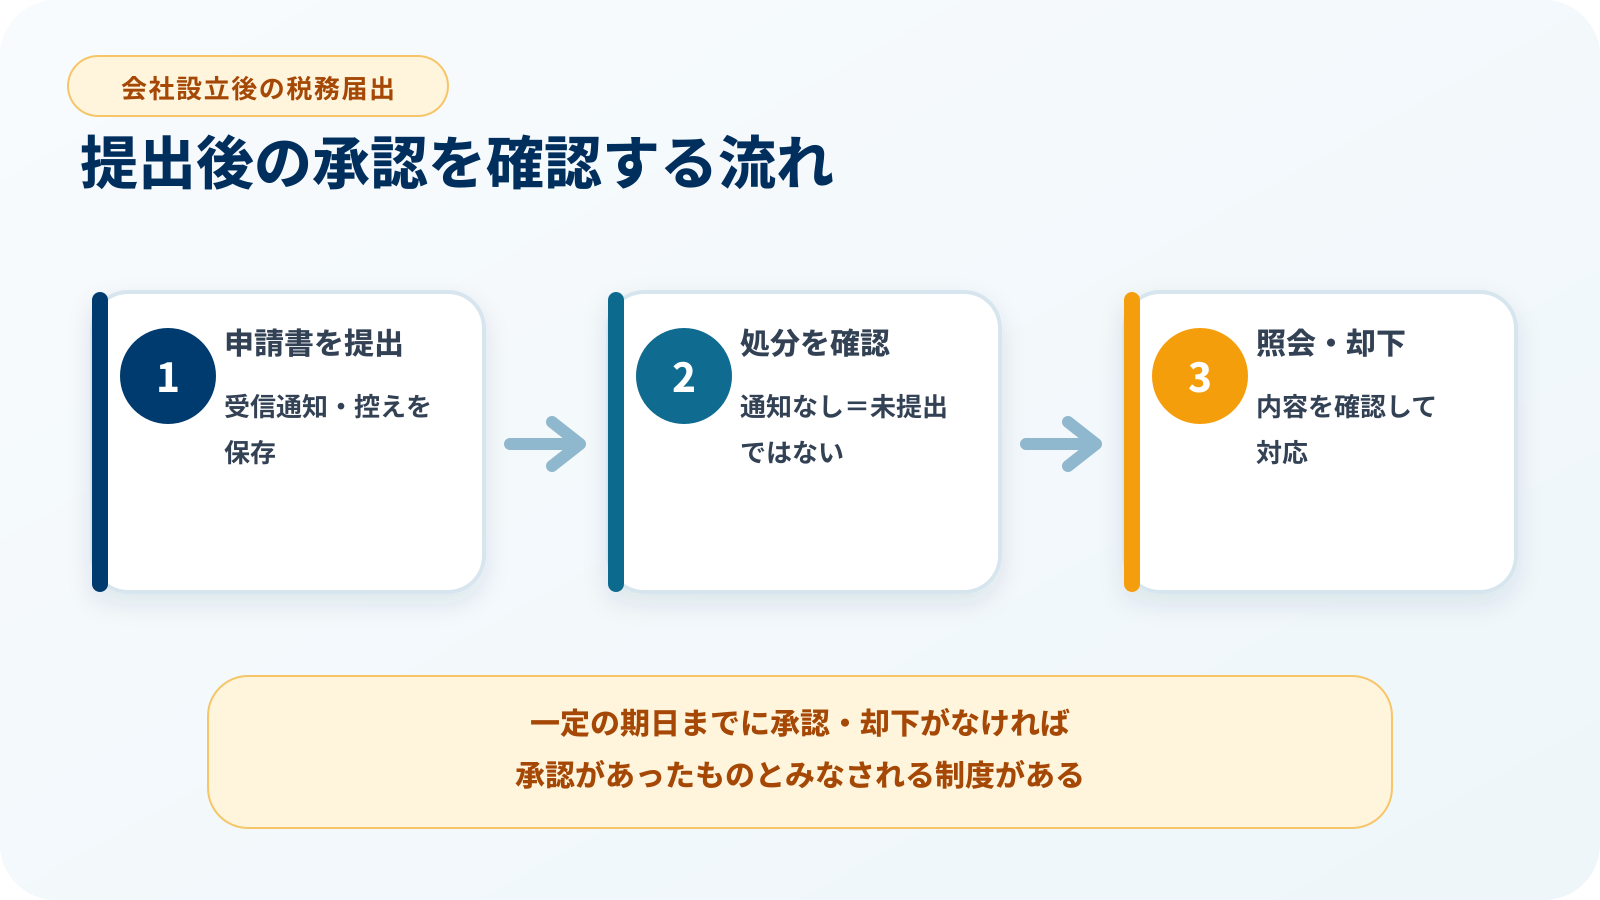
申請書を提出しても、直ちに承認通知が届くとは限りません。国税庁は、青色申告を予定する事業年度の終了日までに承認または却下の処分がなかった場合、その終了日に承認があったものとみなすと案内しています。中間申告書を提出すべき法人には別の判定時期があります。
通知が届かないことだけを理由に二重提出せず、e-Taxの受信通知や書面の提出記録を確認します。却下通知や税務署からの照会が届いた場合は、内容を確認して期限内に対応してください。
青色申告の承認後に注意すること
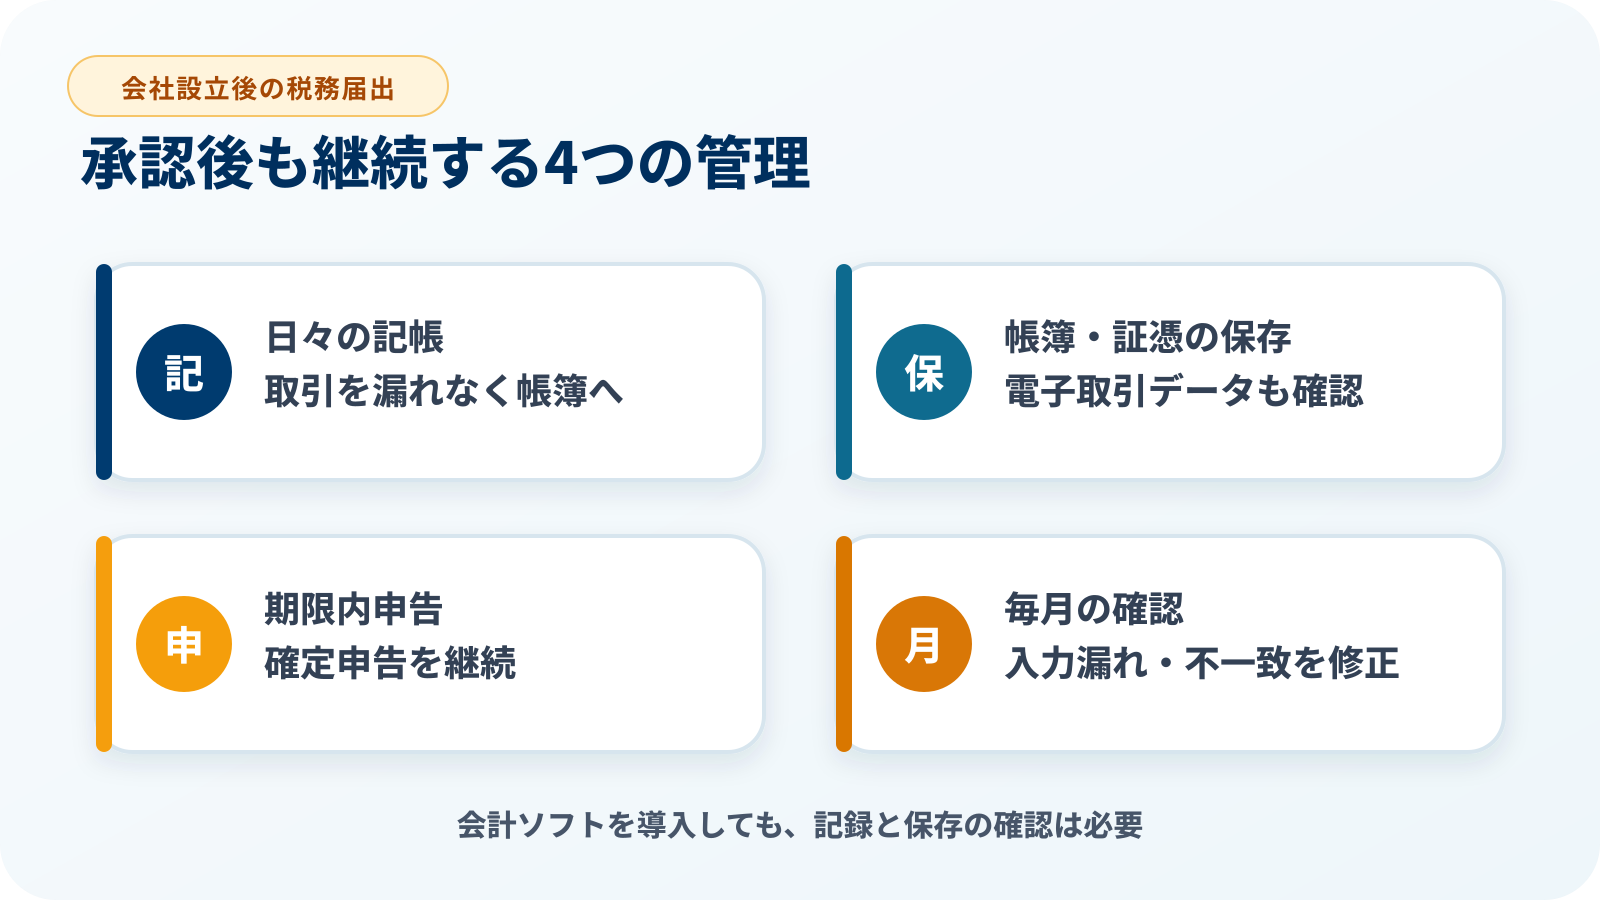
承認後も、帳簿書類を適切に備え付け、記録・保存し、期限内に確定申告書を提出します。帳簿書類の備付けや保存が法令に従っていない場合、税務署の求めに対して帳簿書類を提示しない場合、期限内申告を行わない場合などは、承認が取り消される可能性があります。
会計ソフトを導入していても、入力漏れ、証憑との不一致、電子取引データの保存不足がないか定期的に確認します。決算時だけまとめて処理せず、毎月の記帳と証憑整理を継続しましょう。
青色申告承認申請でよくある間違い
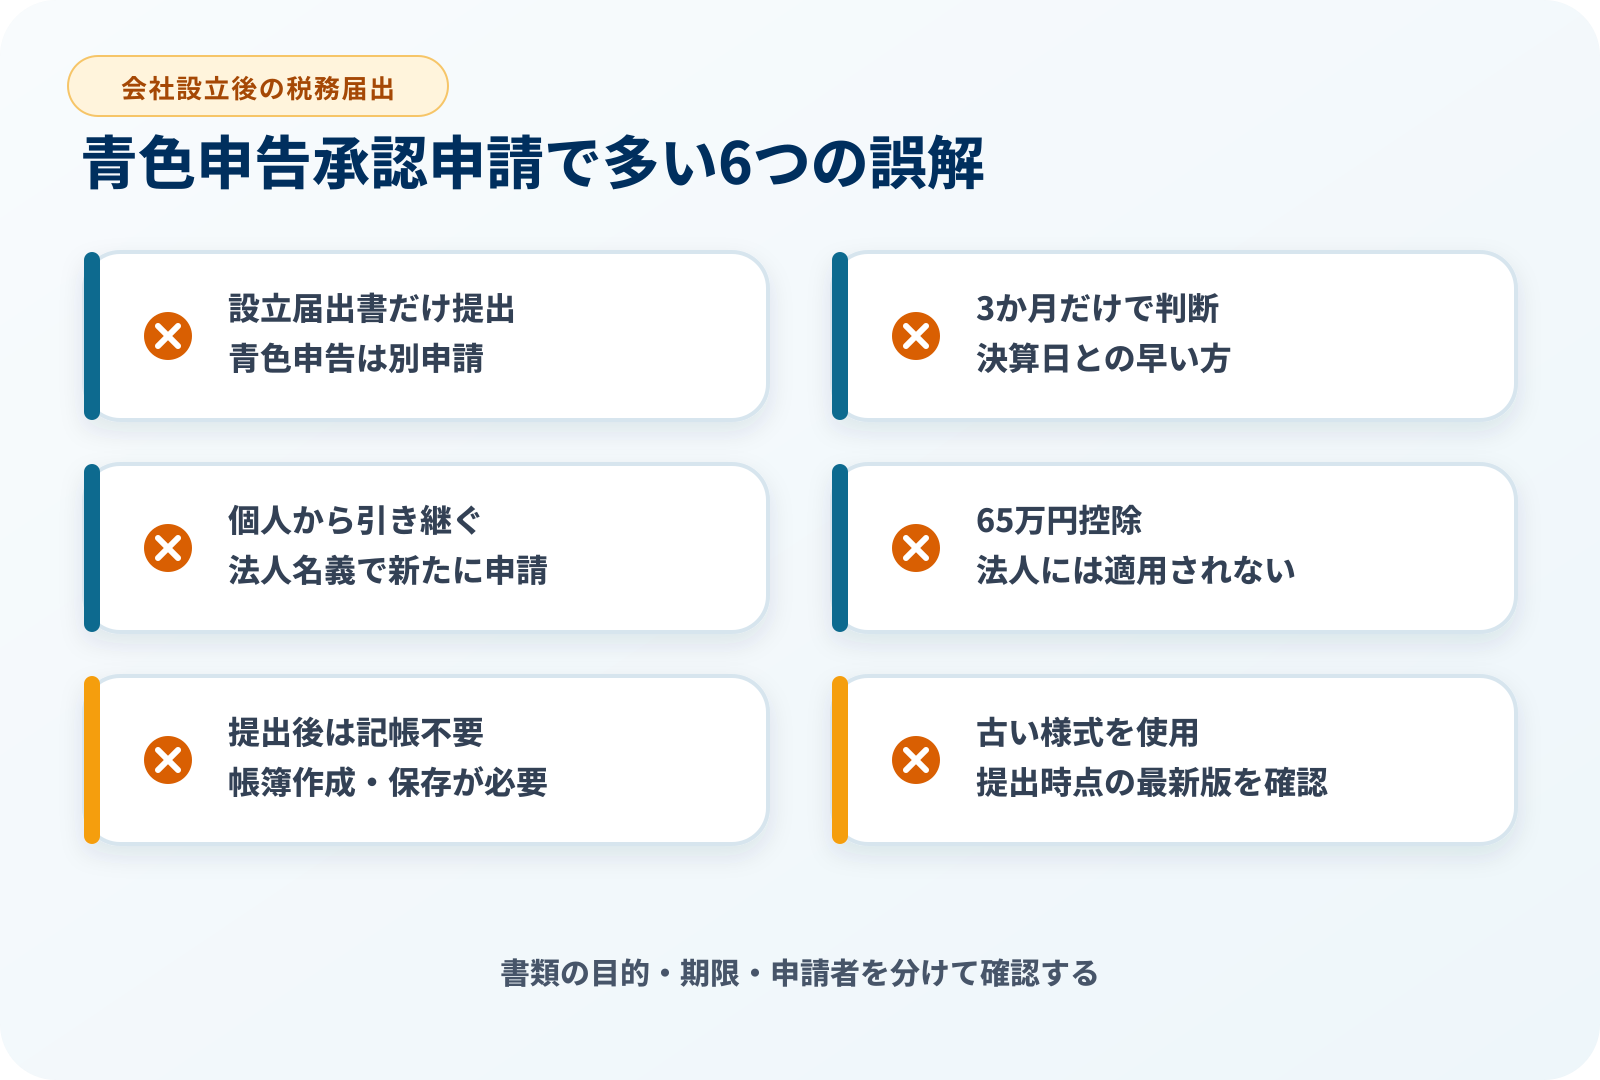
法人設立届出書だけ提出する
青色申告承認申請書は別の書類です。それぞれの期限を管理します。
設立から3か月だけで期限を判断する
第1期終了日の方が早い場合は、その前日が期限になります。
個人事業の承認が引き継がれると思う
法人は別の納税者なので、会社名義で申請します。
65万円控除が使えると思う
青色申告特別控除は個人の所得税の制度で、法人には適用されません。
提出後は記帳しなくてもよいと思う
承認後も帳簿書類の作成・保存と期限内申告が必要です。
古い様式をそのまま使う
提出時点の国税庁の様式と記載要領を確認します。
青色申告承認申請書の提出前チェックリスト
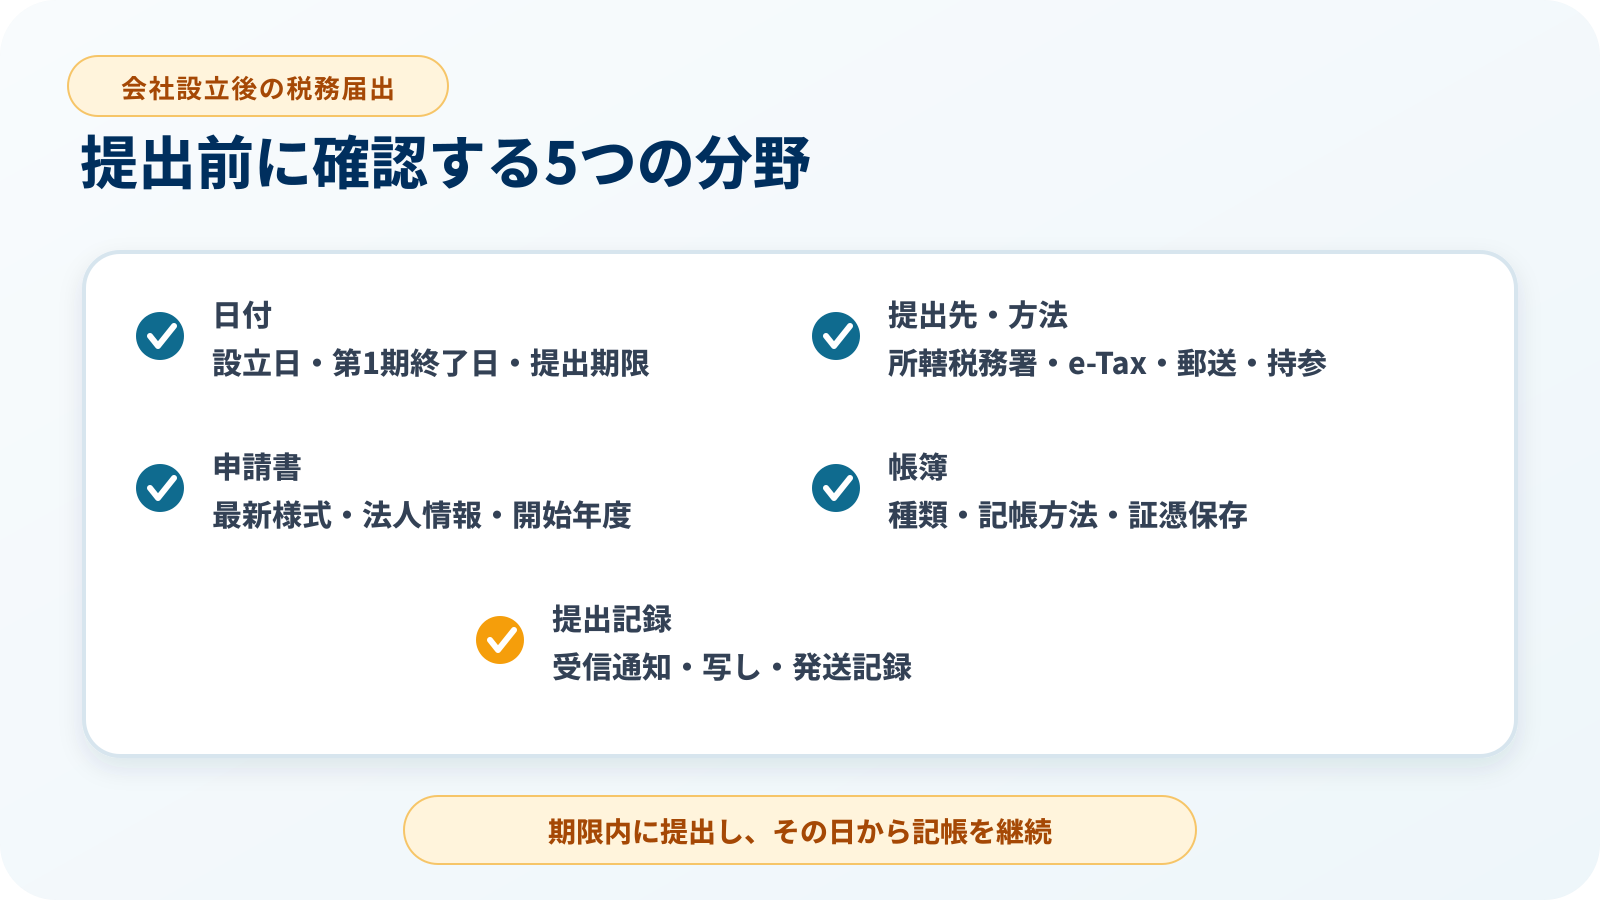
- 会社の設立日を登記事項証明書で確認した
- 定款に記載した第1期の事業年度終了日を確認した
- 2つの日付から提出期限を判定した
- 納税地を所轄する税務署を確認した
- 提出時点の最新様式と記載要領を使用した
- 法人番号、代表者、資本金、事業種目を確認した
- 青色申告を開始する事業年度を確認した
- 使用する帳簿の種類と記帳方法を決めた
- e-Tax、郵送、持参の提出方法を決めた
- 提出データ、受信通知または申請書の写しを保存した
- 日々の記帳と証憑保存を開始した
法人の青色申告に関するよくある質問
会社を設立したら青色申告は自動的に適用されますか?
自動ではありません。青色申告を希望する法人は、青色申告承認申請書を期限内に提出します。
申請書は法人設立届出書と一緒に提出できますか?
一緒に準備・提出できます。ただし、それぞれ別の書類であり提出期限も異なるため、両方を提出したか確認してください。
赤字になる予定がなくても申請した方がよいですか?
青色申告には欠損金以外にも関係する制度があります。一方で帳簿書類の整備と期限内申告が必要です。設立時点で将来の利益や損失を確定できないため、期限前に税理士へ相談して判断します。
税務署から承認通知が届かなくても青色申告できますか?
一定の期日までに承認または却下の処分がなければ、承認があったものとみなされる制度があります。提出記録を保存し、個別の状況に不安がある場合は税務署へ確認してください。
青色申告承認申請書に定款や登記事項証明書を添付しますか?
国税庁の通常の手続案内では、必須の添付書類は掲げられていません。法人設立届出書には別途添付書類があるため混同せず、会社の状況に応じて税務署へ確認してください。
主な確認先
- 国税庁「C1-19 青色申告書の承認の申請」
- 国税庁「No.5762 青色申告書を提出した事業年度の欠損金の繰越控除」
- 国税庁「No.5763 欠損金の繰戻しによる還付」
- 国税庁「No.5930 帳簿書類等の保存期間」
- e-Tax「法人設立及び異動手続の申請・届出について」
提出期限、適用事業年度、欠損金の取扱い、税制上の特例は、会社の設立日、決算日、資本金、株主構成、申告状況などによって判断が変わります。実際の提出・申告前に、国税庁、所轄税務署または税理士へ最新情報をご確認ください。
次に確認したいこと
会社設立後の税務を相談したい方へ
税理士へ依頼できる業務、相談するメリット、費用を確認できます。