会社設立前の準備
会社設立時の決算月の決め方|繁忙期・資金繰り・消費税から考える
会社の決算月は、3月に合わせる必要はありません。繁忙期、売上の季節変動、決算作業に使える時間、納税時期の資金繰り、設立第1期の長さなどを比べて、自社が継続して管理しやすい月を選びます。消費税の納税義務は資本金やインボイス登録など複数の条件で決まるため、「この決算月なら必ず有利」と判断せず、設立前に税理士や税務署へ確認しましょう。
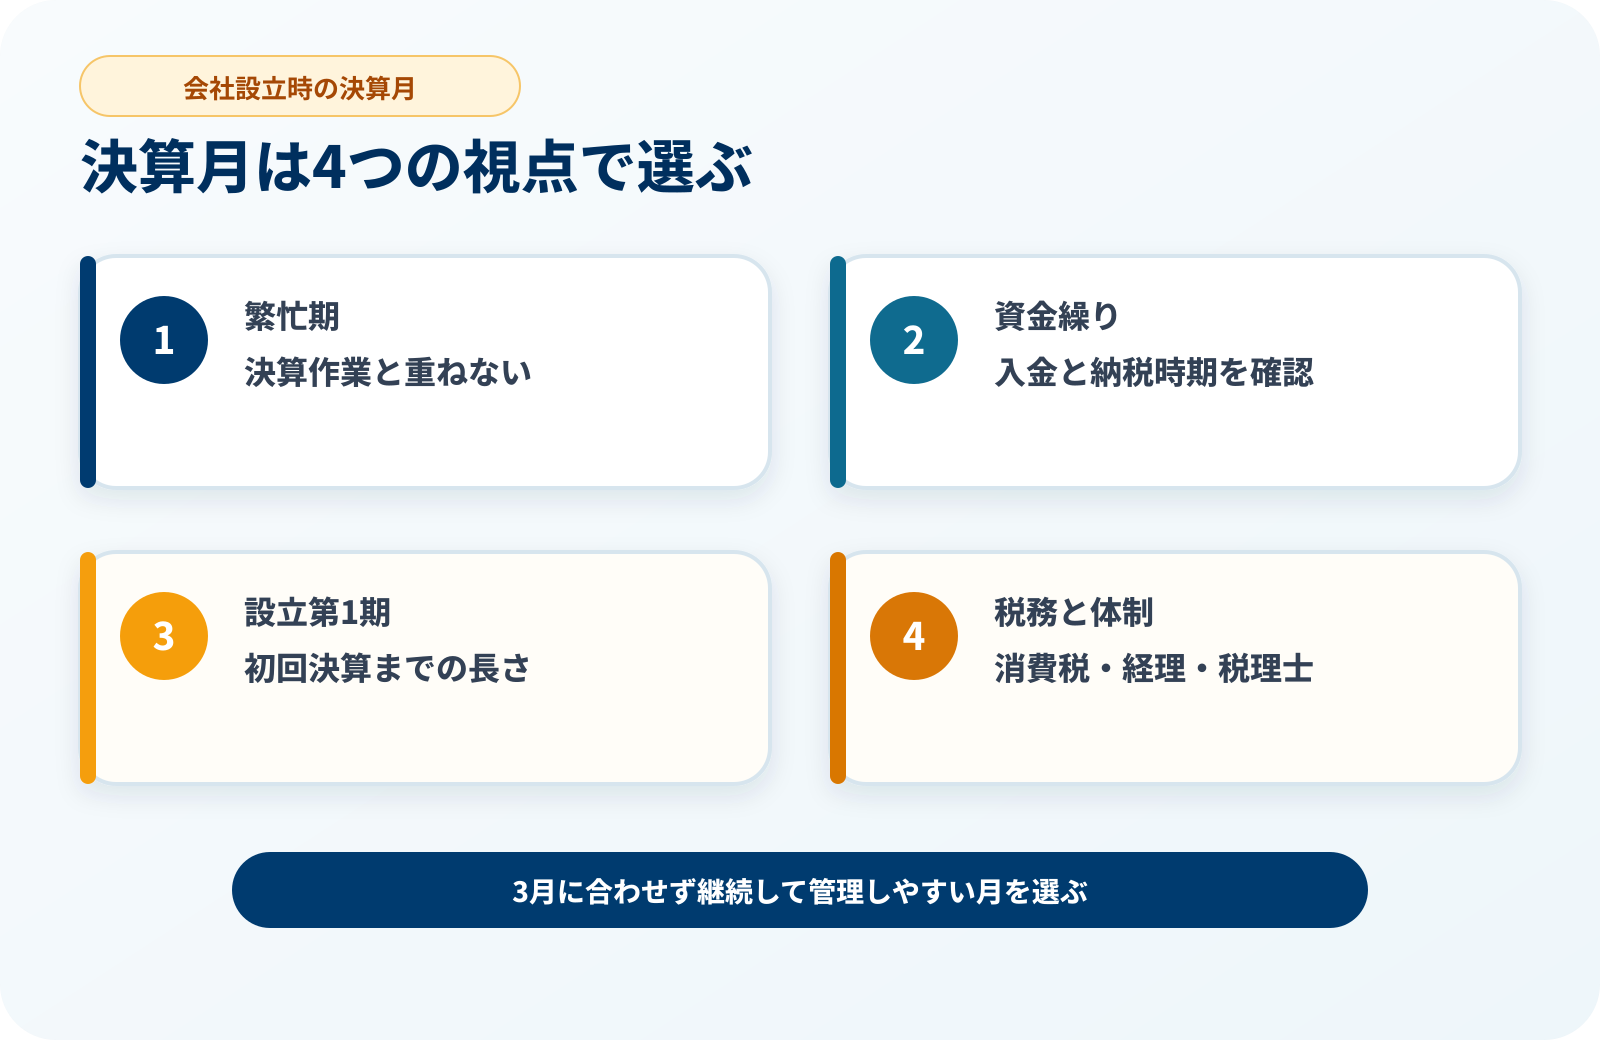
決算月を決めるときの要点
- 最も忙しい時期と決算作業が重ならない月を候補にします。
- 決算後の申告・納税に備え、売上の入金時期と手元資金を確認します。
- 設立日から最初の決算日までが短すぎないかを確認します。
- 親会社や主要取引先との集計時期をそろえる必要があるか検討します。
- 消費税だけで決めず、資本金、インボイス登録、特定期間などをまとめて確認します。
- 決めた事業年度を定款、設立届出書、会計設定で一致させます。
決算月と事業年度の基本
事業年度は、会社の利益や税額を計算する期間です。その最終月を一般に決算月と呼びます。例えば、4月1日から翌年3月31日までを事業年度とする会社は3月決算です。
日本公証人連合会の株式会社定款記載例では、事業年度を定款で定め、最初の事業年度を会社成立の日から最初の決算日までとする例が示されています。また、最初の事業年度が1年を超える定めは認められないと説明されています。
通常の事業年度
毎年同じ開始日と終了日を定め、決算、申告、納税を繰り返します。
設立第1期
会社成立日から最初の決算日までです。設立日によって通常の1年間より短くなります。
3月決算に合わせる必要はありません
会社ごとに事業の繁忙期、資金回収の時期、管理体制は異なります。一般的な月に合わせるより、自社が決算作業と納税準備を続けやすい月を選ぶことが重要です。
決算月を決める6つの判断基準
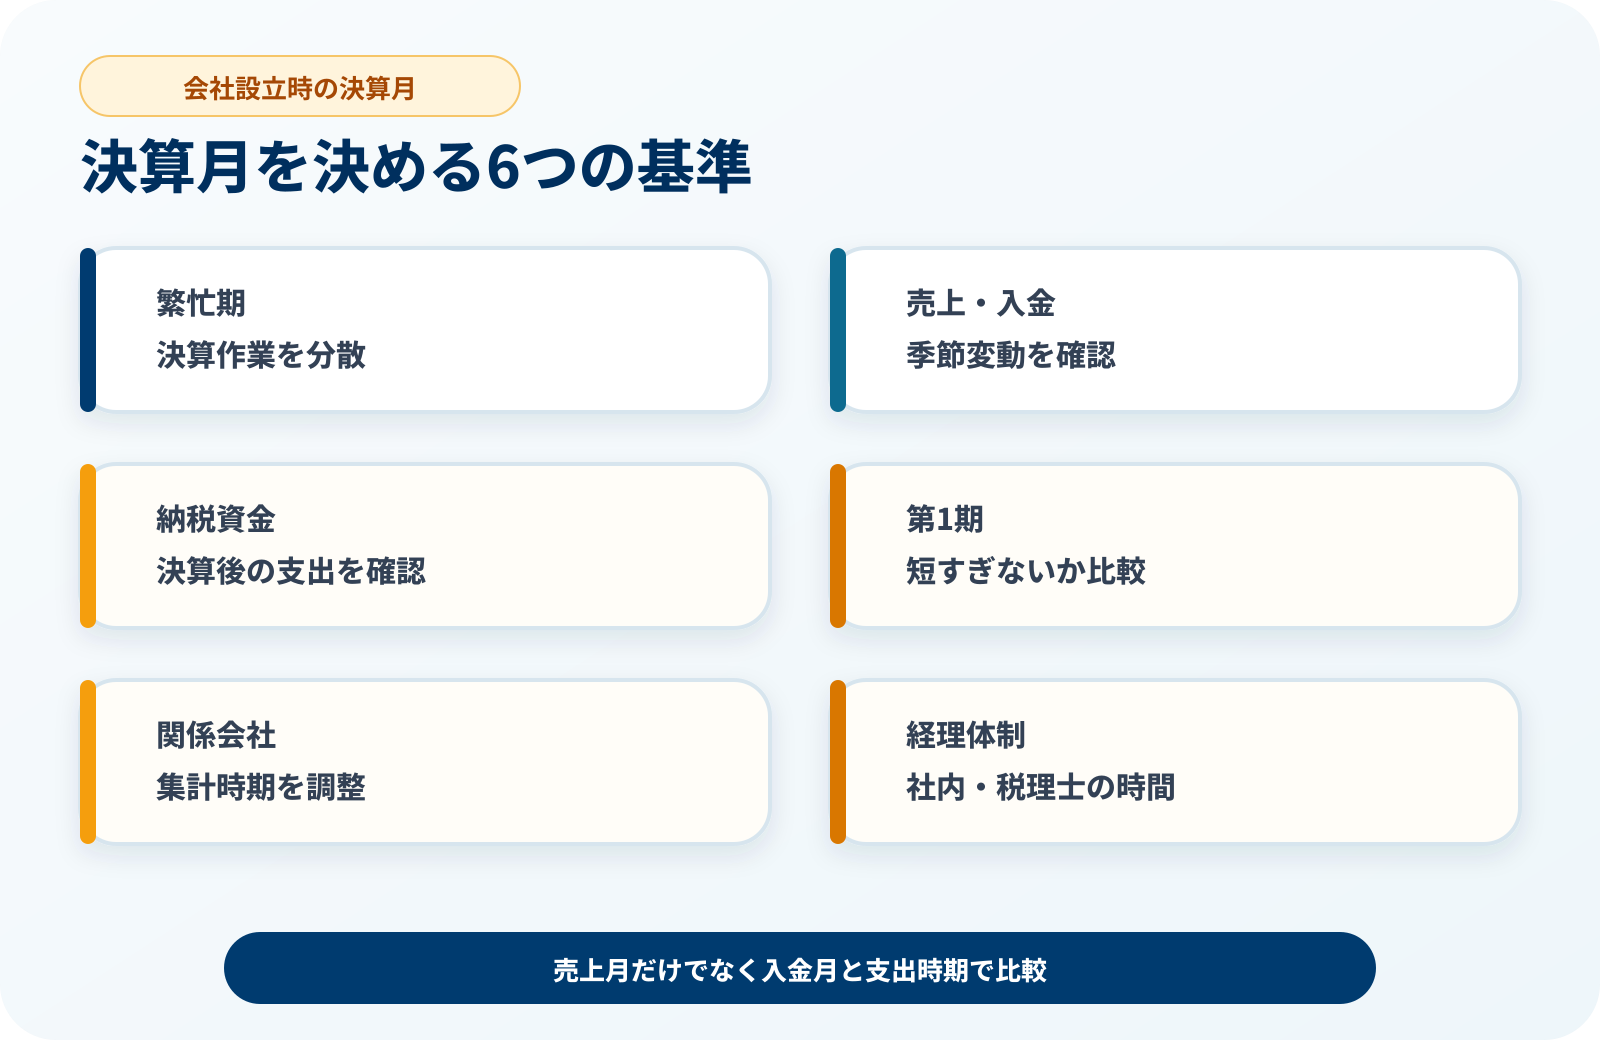
1. 繁忙期と決算作業
決算前後には、売上・経費の締め、在庫確認、資料回収、税理士との確認が増えます。最繁忙期と重ならない月を候補にします。
2. 売上と入金の季節変動
大きな売上が発生する月と入金月を確認します。売掛金が多く、現金化まで時間がかかる事業では特に重要です。
3. 納税時期の手元資金
法人税などは原則として事業年度終了後2か月以内に申告・納付します。その時期に家賃、仕入れ、賞与など大きな支出が重ならないか確認します。
4. 設立第1期の長さ
設立直後に決算月が来ると、短期間で初回の決算と申告が必要になります。開業準備との重なりも考えます。
5. 関係会社・主要取引先
親会社との連結、事業計画の集計、主要取引先への報告などで、決算時期をそろえる必要があるかを確認します。
6. 経理・税理士の体制
社内で決算資料を整える時間と、税理士へ依頼する場合の繁忙状況を確認します。設立前に相談すると候補月を絞りやすくなります。
決算月を決める手順
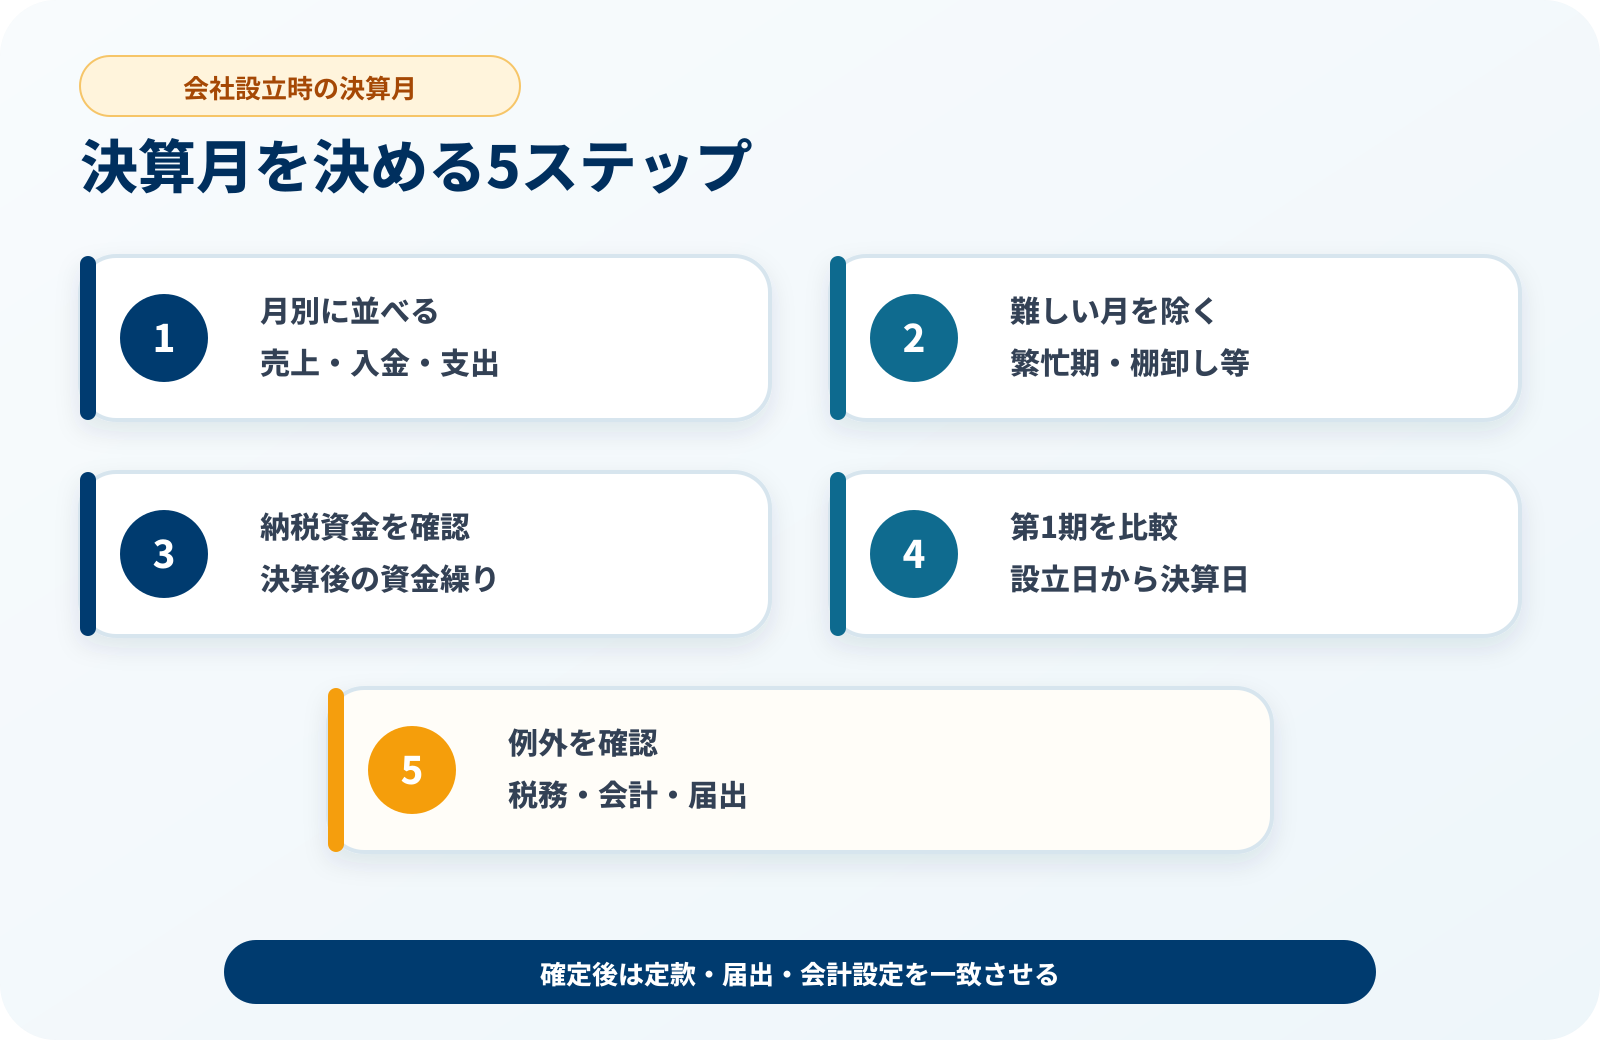
1. 1年間の売上・入金・支出を月別に並べる
繁忙期、売上のピーク、売掛金の入金、仕入れ、賞与、保険料などを月別に整理します。創業前で実績がない場合は、事業計画の予測値を使います。
2. 決算作業が難しい月を除外する
繁忙期や棚卸しが集中する月、長期休業がある月を候補から外します。決算月だけでなく、翌月以降に資料確認が続くことも見込みます。
3. 決算の2か月後の資金を確認する
決算日から申告・納付までの期間に、納税資金を確保できるかを確認します。売上が多い月ではなく、入金が安定している月を基準に考えることが大切です。
4. 設立第1期の長さを比較する
候補となる決算月ごとに、会社成立日から最初の決算日までを並べます。短い第1期を選ぶ場合は、青色申告の承認申請など設立後の期限が早まらないかも確認します。
5. 税務・会計上の例外を確認して確定する
資本金、インボイス登録、グループ関係、売上規模などを税理士または税務署へ伝え、消費税や届出への影響を確認します。決定後は定款、設立届出書、会計ソフトの事業年度を一致させます。
設立第1期の長さを確認する
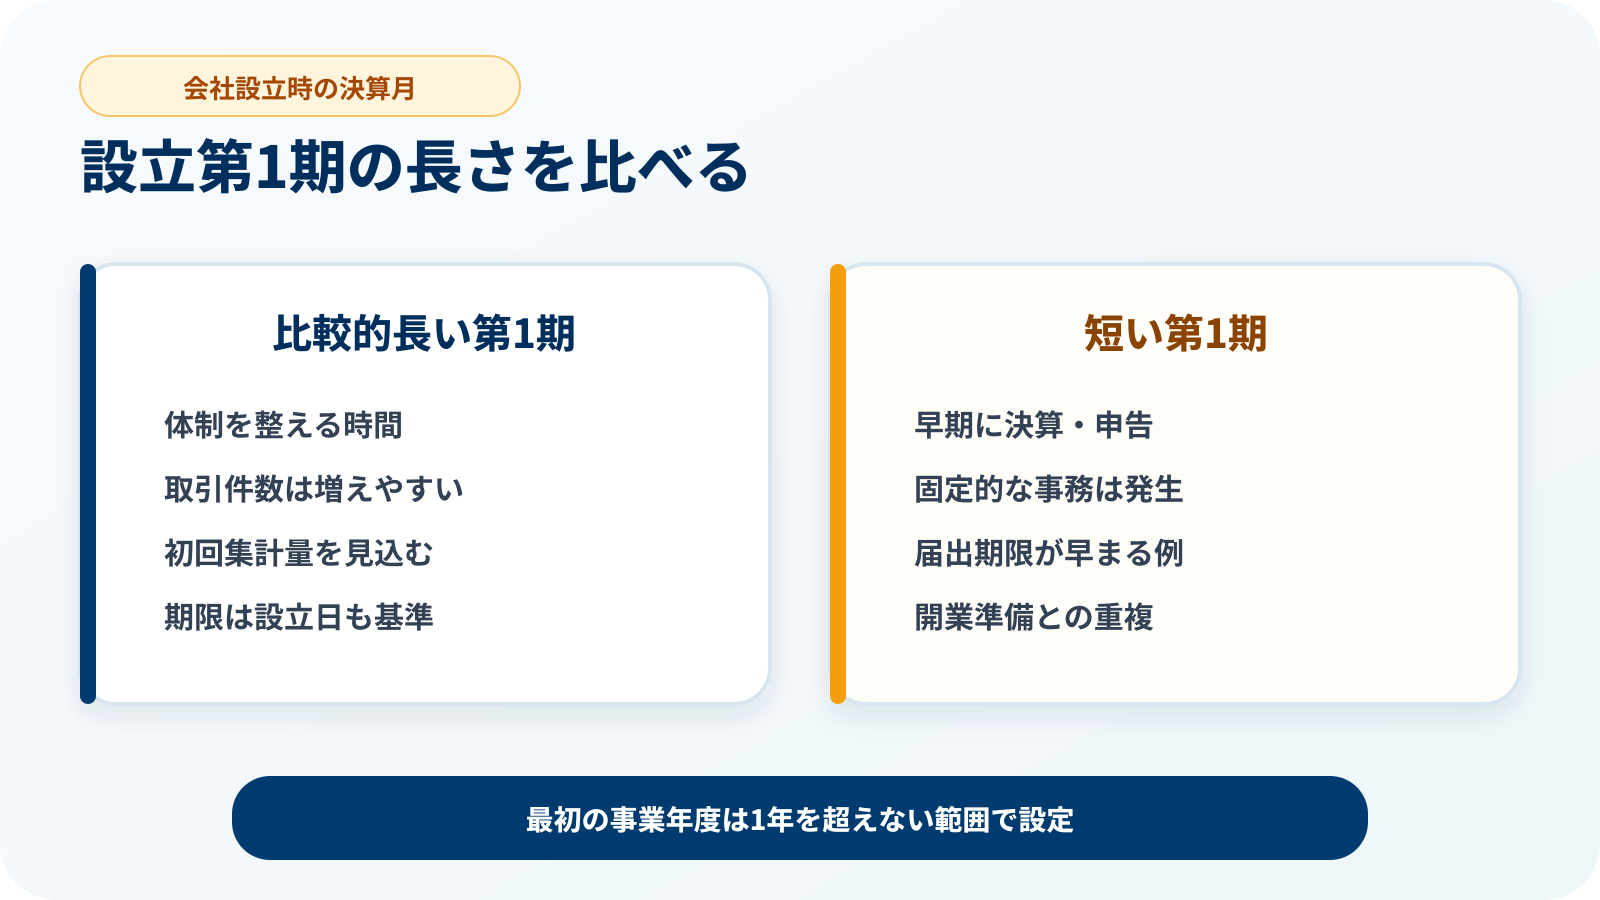
設立第1期は、会社成立日から最初の決算日までです。最初の事業年度を1年より長くすることはできませんが、1年未満にすることはできます。ただし、短すぎると設立直後に決算作業と申告が発生します。
| 比較項目 | 第1期が比較的長い場合 | 第1期が短い場合 |
|---|---|---|
| 初回決算までの時間 | 記帳体制や資金管理を整える時間を取りやすい | 早い段階で決算・申告の準備が必要 |
| 決算事務 | 取引件数が増えると初回の集計量も増える | 取引件数は少なくても固定的な申告事務が発生する |
| 届出期限 | 設立日からの期限と事業年度末基準の期限を確認する | 事業年度末が基準になる届出は早まる可能性がある |
国税庁によると、設立第1期から青色申告の承認を受ける場合の申請期限は、「設立の日以後3か月を経過した日」と「設立第1期の事業年度終了の日」のうち、いずれか早い日の前日です。第1期を短く設定する場合は、届出の準備を後回しにしないよう注意してください。
申告・納税時期から資金繰りを考える
法人税と地方法人税の確定申告・納付は、原則として事業年度終了の日の翌日から2か月以内です。消費税の課税事業者に該当する場合も、法人の確定申告期限は原則として課税期間終了後2か月以内です。
例えば12月末を決算日にすると、原則として2月末ごろまでに申告・納付する流れになります。年末の売上が多くても入金が数か月後なら、帳簿上の利益に対して納税資金が不足することがあります。
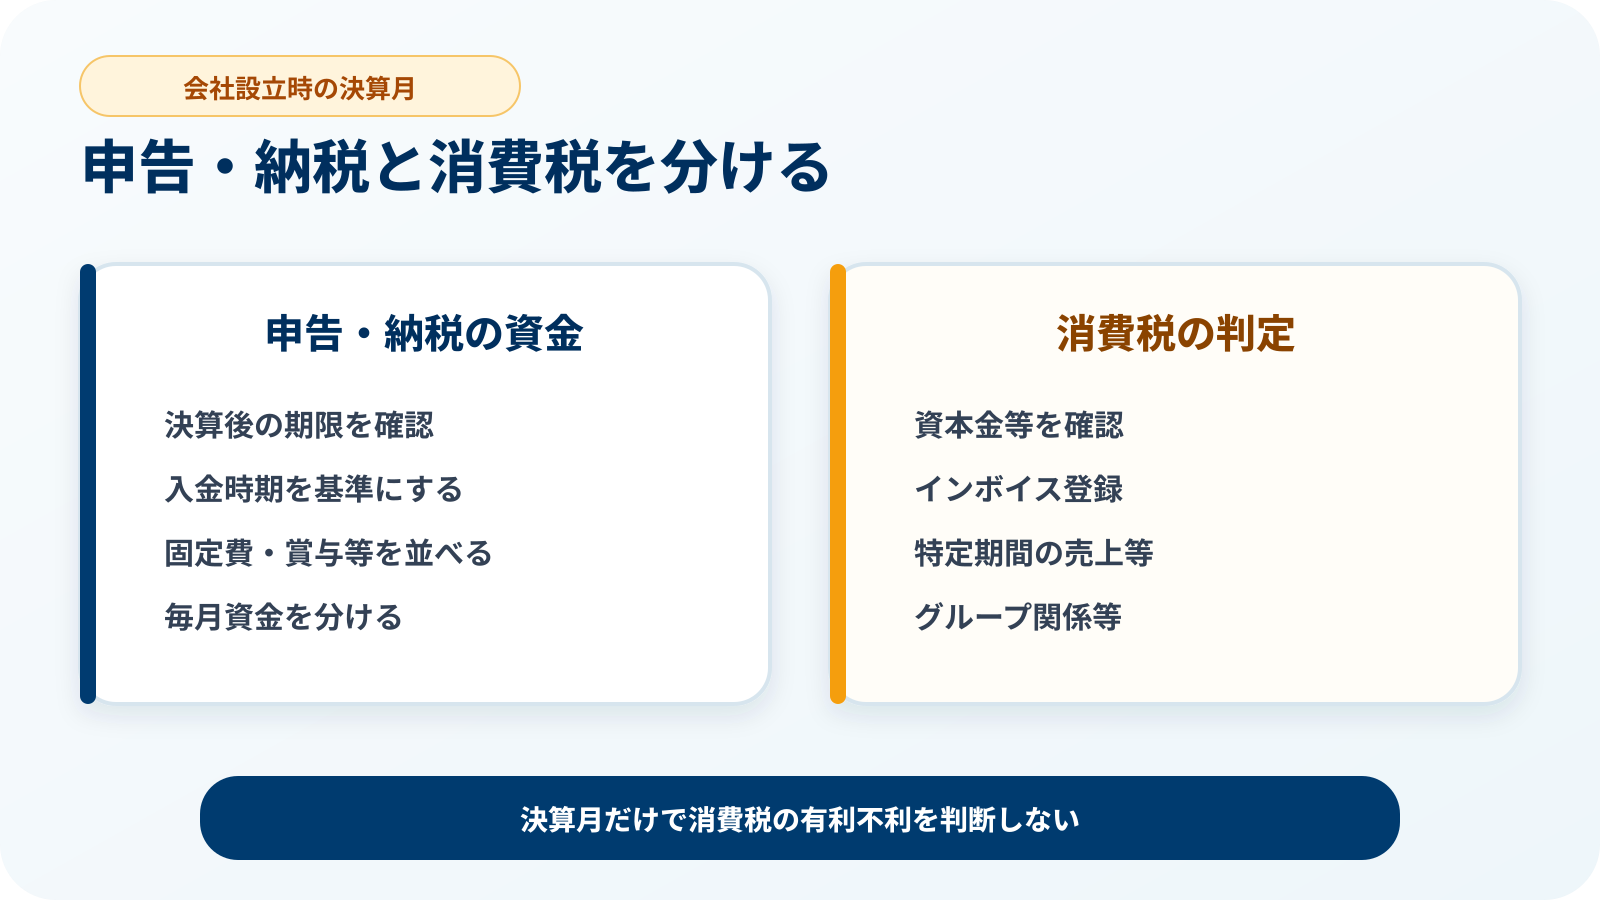
決算月の候補を資金繰りで比べる
- 売上のピークではなく、売上代金が入金される時期を見る
- 決算後2か月の固定費、仕入れ、賞与、借入返済を並べる
- 利益の見込みに応じて、毎月納税資金を分けて管理する
- 想定外の支出に備え、納税額と同額だけを残す計画にしない
会社設立後の経理体制は、会社設立後の会計・経理でやることもあわせて確認してください。
消費税だけで決算月を決めない
新設法人の消費税は、決算月だけで一律に決まるものではありません。国税庁は、新設法人の設立1期目・2期目は基準期間がないため原則として免税となる一方、一定の条件に当てはまる場合は免税にならないと説明しています。
主な確認項目には、期首の資本金または出資金が1,000万円以上か、適格請求書発行事業者として登録するか、設立2期目の特定期間における課税売上高等が基準を超えるか、特定新規設立法人に該当するかなどがあります。
「第1期を短くすれば必ず得」とは限りません
事業年度の長さは、基準期間や特定期間の判定、申告回数、事務負担にも関係します。インボイス登録や大きな設備投資の予定によっては、あえて課税事業者を選ぶ検討もあります。設立日、資本金、売上計画、取引先の要請を伝え、個別に確認してください。
資本金と消費税の関係は、会社設立時の資本金の決め方でも解説しています。
決算月の決め方の例
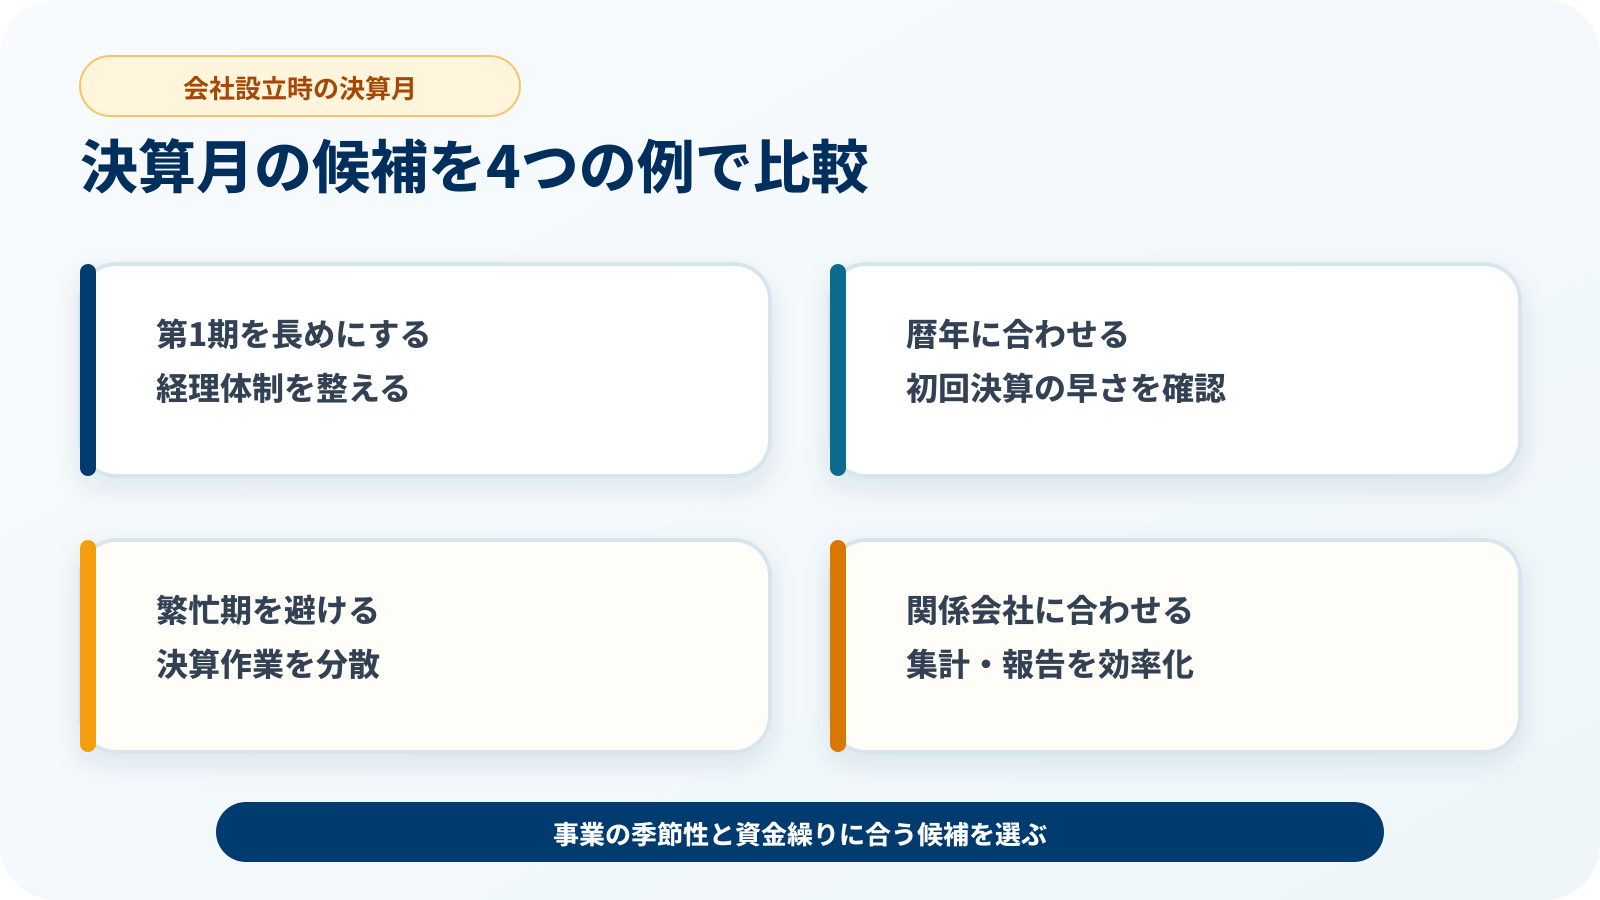
例1:秋に設立し、第1期を長めにする
10月に設立し、翌年9月を決算月にすると、最初の決算まで比較的長い期間を取れます。経理体制を整える時間は確保しやすい一方、9月が繁忙期の事業には向きません。
例2:暦年に合わせる
10月に設立し、同年12月を決算月にすると、第1期は短くなります。年単位の事業計画とは合わせやすくても、設立直後に決算と申告準備が必要です。
例3:繁忙期の前後を避ける
年度末に受注が集中する事業なら、3月前後を避けて決算作業を分散します。売上入金と納税時期の間隔も合わせて確認します。
例4:グループ会社に合わせる
親会社への月次・年次報告が必要な場合は、同じ決算月にすることで集計しやすくなることがあります。連結や税務への影響は専門家へ確認します。
設立前に決める商号、本店所在地、資本金などは、会社設立前に決めることでまとめて確認できます。
設立後に決算月を変更する場合
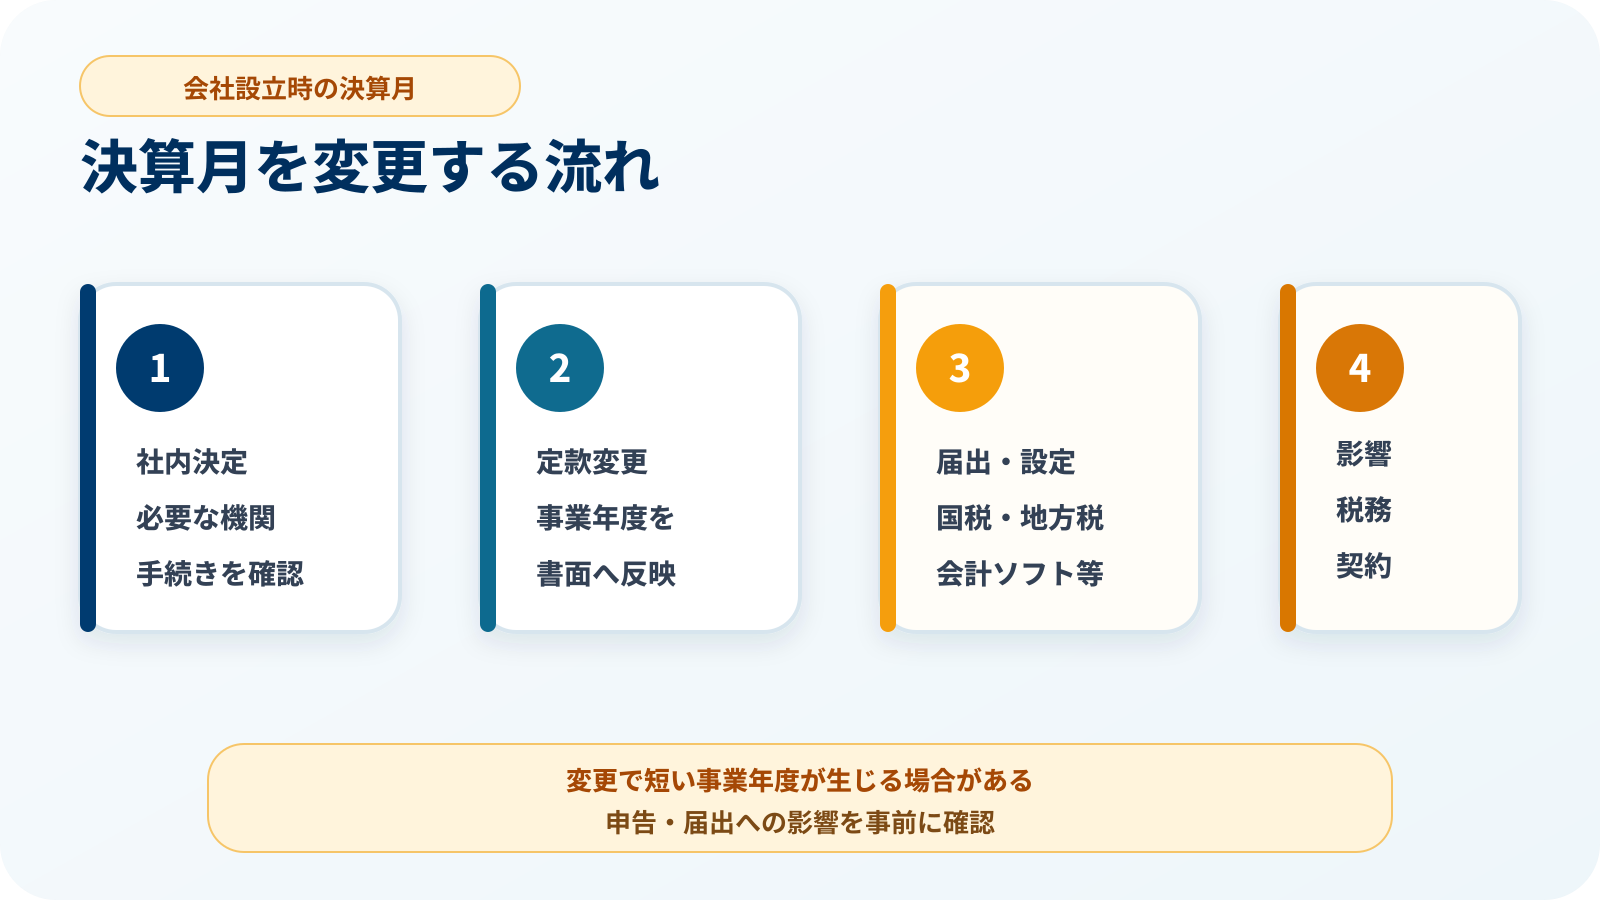
設立後でも、会社形態、定款、社内の決定手続きに従って事業年度を変更できます。変更後は、税務署、都道府県、市区町村などへの異動届、会計ソフトの設定、取引先や金融機関への説明が必要になる場合があります。
変更によって通常より短い事業年度が生じると、その期間について決算と申告が必要になります。消費税の判定、青色申告、役員報酬、各種届出への影響も考えられるため、変更日を決める前に税理士や提出先へ確認してください。
決算月選びでよくある失敗
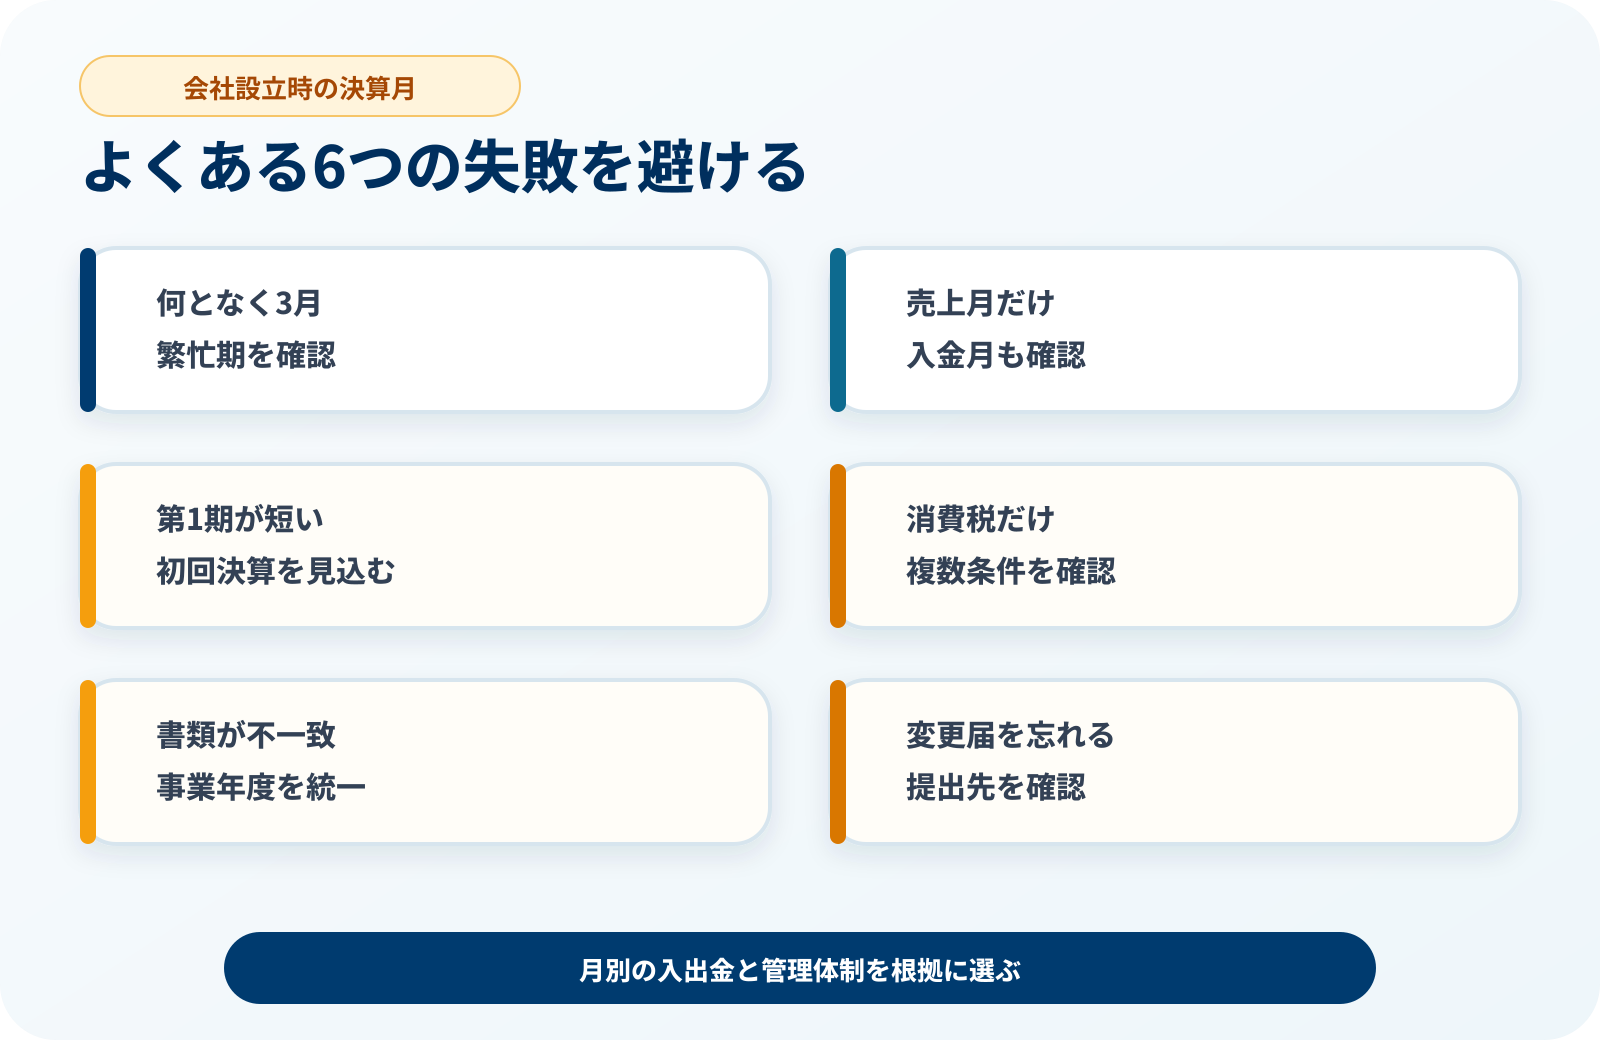
何となく3月にする
繁忙期や納税資金を確認せずに決めると、決算作業が本業を圧迫することがあります。
売上月だけで決める
売上が計上される月と現金が入る月は一致しないことがあります。入金条件まで確認します。
第1期を短くしすぎる
開業準備と初回決算が重なり、青色申告の承認申請などの期限も早まる場合があります。
消費税の一条件だけで決める
資本金、インボイス登録、特定期間、グループ関係などを確認しないと、想定と異なる判定になる可能性があります。
書類ごとの事業年度がずれる
定款、法人設立届出書、会計ソフトで開始日・終了日が一致しているか確認します。
変更時の届出を忘れる
定款だけを変更して終わりにせず、国税・地方税の提出先や会計設定も確認します。
決算月に関するよくある質問
会社の決算月は3月でなければいけませんか?
3月に限定されません。事業年度が1年を超えない範囲で、事業の繁忙期や資金繰りに合う月を検討します。
会社設立に最も有利な決算月はありますか?
全社に共通する最適な月はありません。売上・入金の季節性、経理体制、設立第1期の長さ、消費税の条件を自社ごとに比較します。
設立第1期は何か月にできますか?
会社成立日から最初の決算日までで、1年を超える設定はできません。短く設定することはできますが、決算事務と届出期限を確認する必要があります。
決算月を変えると登記が必要ですか?
事業年度そのものは通常の登記事項ではありませんが、定款変更の社内手続きや税務署・地方自治体への届出が必要になる場合があります。会社の定款と提出先の案内を確認してください。
決算月は税理士へ相談してから決めた方がよいですか?
消費税、グループ関係、大きな設備投資、季節売上などがある場合は、設立前の相談が有効です。事業計画と設立予定日を伝えると具体的に比較できます。
主な確認先
- 国税庁「法人税、地方法人税及び防衛特別法人税の申告」
- 国税庁「新設法人の届出書類」
- 国税庁「基準期間がない法人の納税義務の免除の特例」
- 国税庁「新規開業又は法人の新規設立のとき」
- 国税庁「法人に係る消費税の確定申告書の提出期限について」
- 日本公証人連合会「株式会社の定款記載例1(小規模な会社)」
税務上の取扱いは、資本金、取引、インボイス登録、グループ関係、設立日などで異なります。実際の決算月を確定する前に、税務署、地方自治体、税理士などへ最新情報をご確認ください。