会社設立前の準備
会社設立時の資本金はいくらが適切?金額の決め方と1円設立の注意点
会社は少額の資本金でも設立できますが、設立できる金額と事業を無理なく続けられる金額は同じではありません。資本金は、開業準備や売上入金までの支払いに使う事業資金です。運転資金、許認可、融資、消費税などを確認し、自社の計画に合う金額を決めましょう。
資本金を決めるときの要点
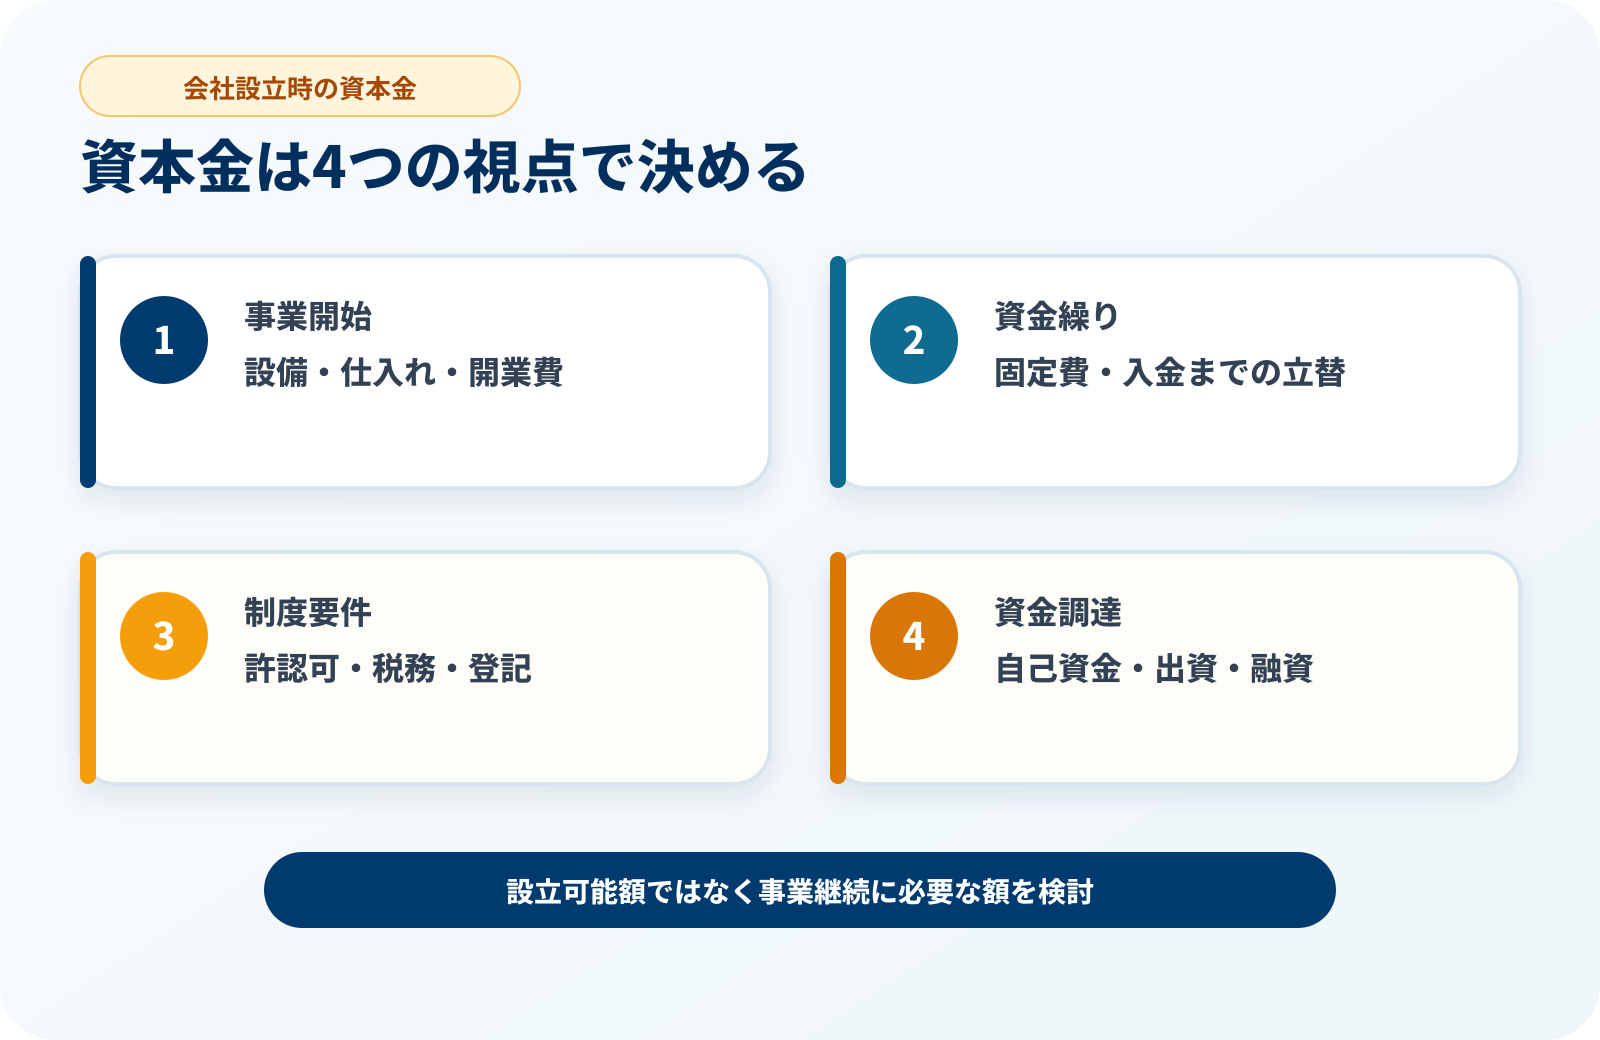
- 法律上は1円の資本金でも会社を設立できます。
- 金額は、開業費用と売上入金までの運転資金から逆算します。
- 許認可が必要な業種では、財産要件を設立前に確認します。
- 融資を利用する場合も、自己資金と借入金のバランスが重要です。
- 設立1期目・2期目の消費税判定には、期首の資本金額が関係します。
- 見栄えのよい金額を先に決めず、資金繰り表と事業計画を基準に判断します。
資本金はいくらにすればよいか
すべての会社に共通する最適な資本金額はありません。事業を始めるための一時的な支出と、売上代金が入金されるまでに必要な運転資金を見積もり、自己資金と借入予定額を組み合わせて決めます。
資本金だけで事業資金のすべてを用意する必要はありません。一方で、設立直後から家賃、仕入れ、外注費、人件費、広告費などの支払いが発生する事業では、少なすぎる資本金だと早い段階で資金不足になる可能性があります。
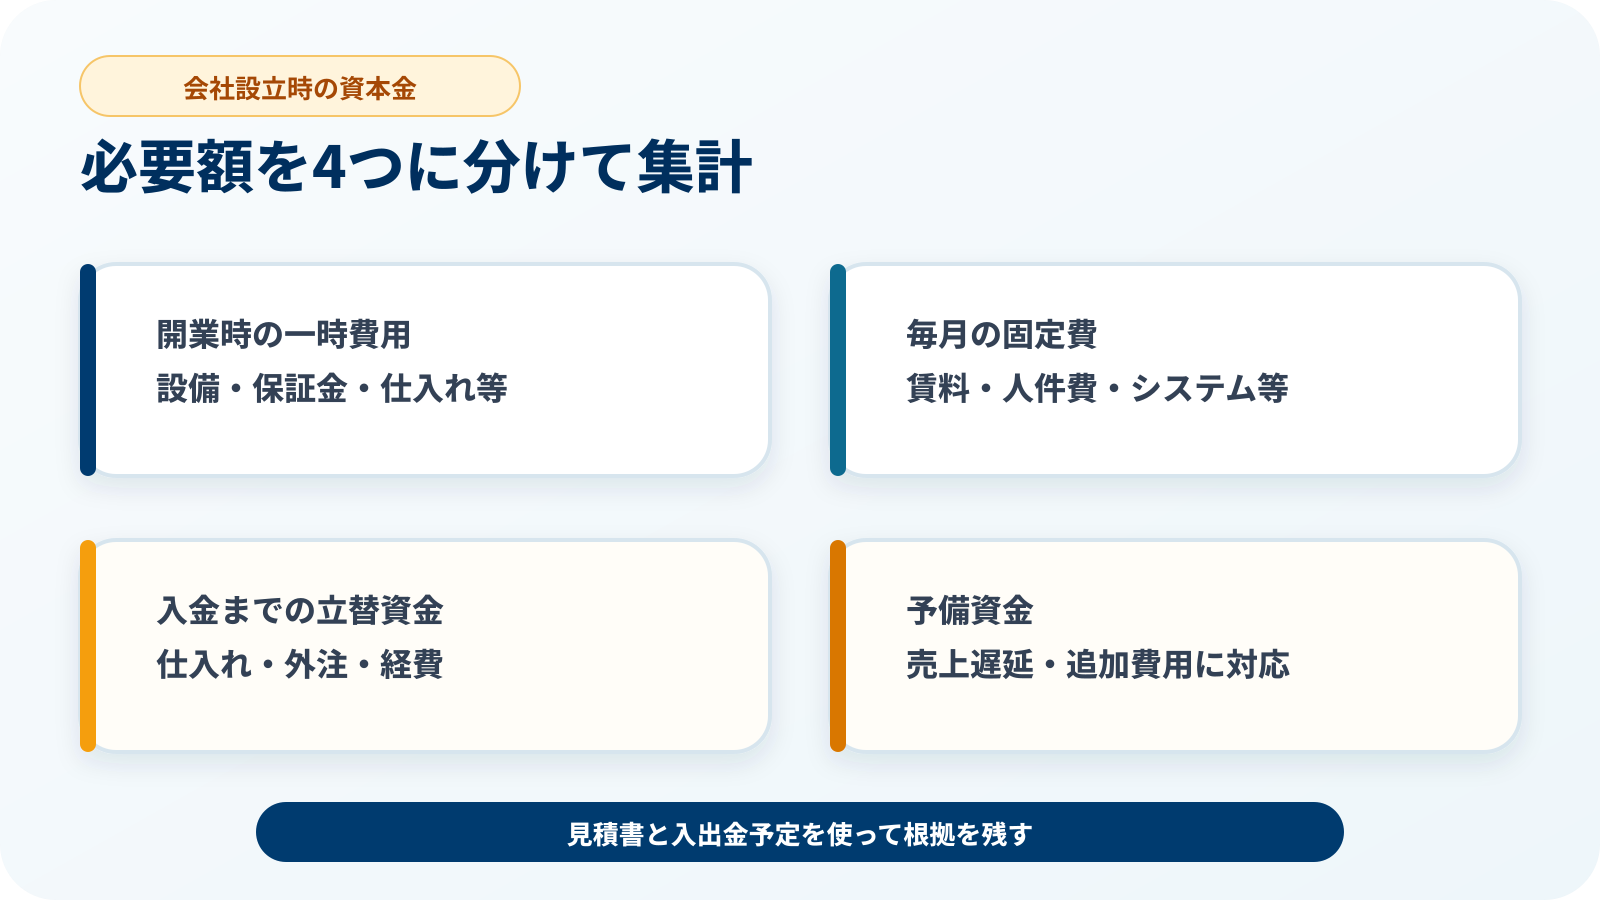
| 確認する金額 | 主な内容 |
|---|---|
| 開業時の一時費用 | 設備、内装、保証金、備品、仕入れ、広告、会社設立費用など |
| 毎月の固定費 | 家賃、人件費、外注費、通信費、システム利用料、返済など |
| 入金までの立替資金 | 売上の回収より先に発生する仕入れや外注費など |
| 予備資金 | 売上の遅れ、想定外の支出、追加の設備購入などへの備え |
会社設立に必要な法定費用は資本金とは別です。株式会社・合同会社の設立費用は、会社設立にかかる費用で確認できます。
資本金1円でも会社を設立できる
現在は最低資本金制度がないため、株式会社も合同会社も少額の出資で設立できます。J-Net21も、出資の最低額が1円である旨を案内しています。
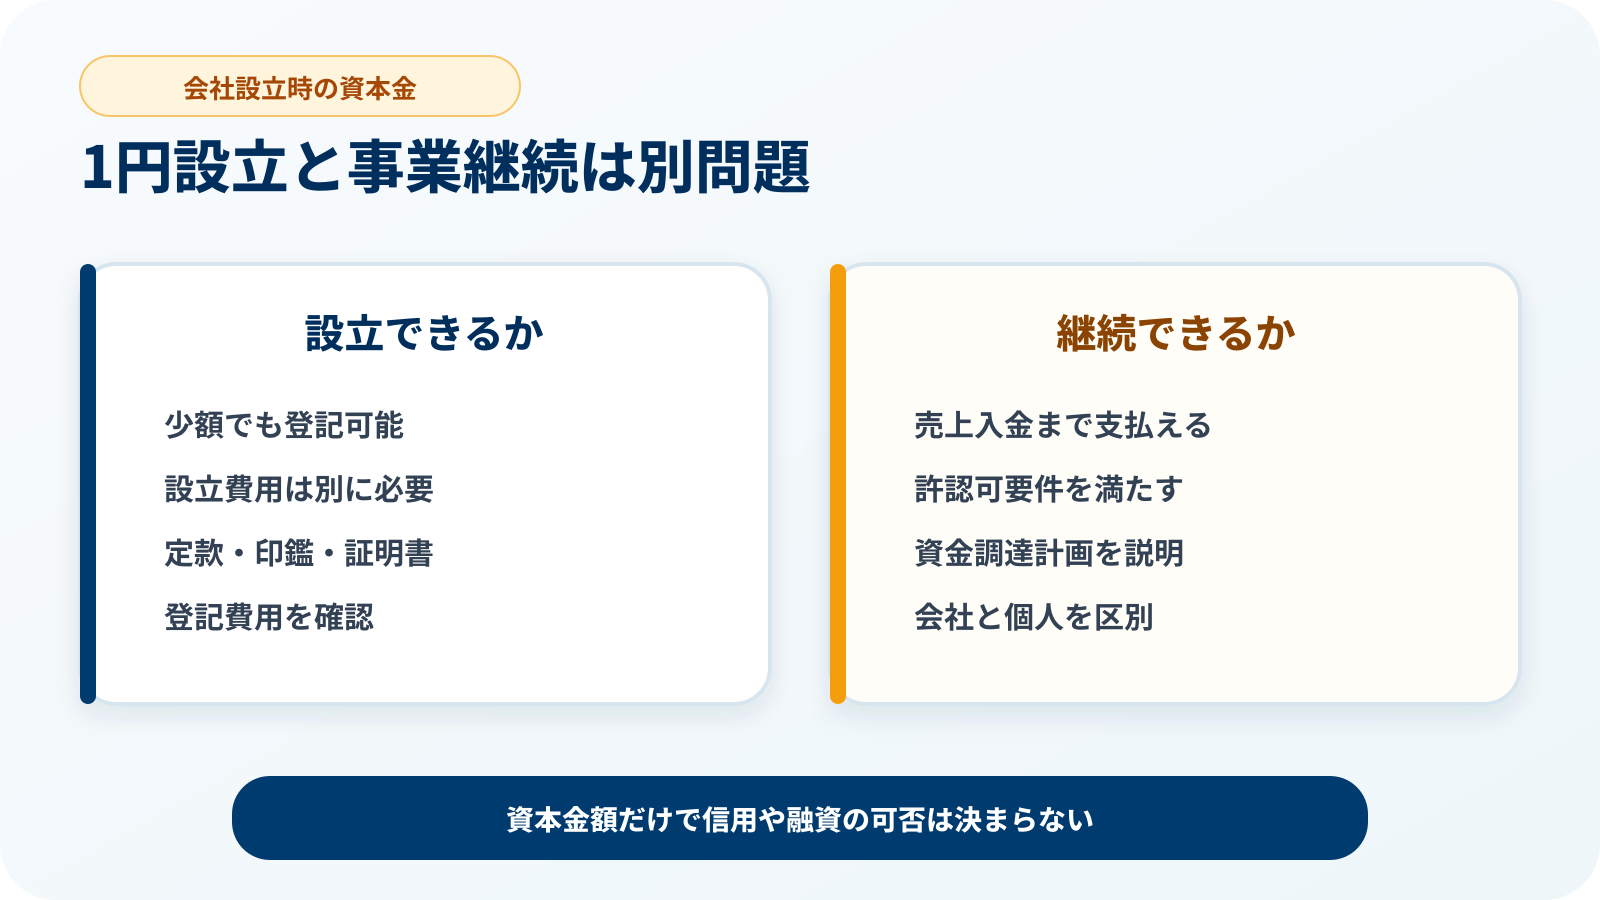
ただし、1円で登記できることは、1円で事業を開始して継続できることを意味しません。登録免許税、定款に関する費用、会社印、証明書、設備、仕入れなどは別に必要です。
1円設立を選ぶ前に確認すること
- 設立費用を資本金とは別に支払えるか
- 最初の売上入金までの支払いに対応できるか
- 予定する許認可の財産要件を満たせるか
- 融資を含む資金調達計画を説明できるか
- 取引先や金融機関へ事業内容と資金計画を説明できるか
資本金額だけで会社の信用や融資の可否が決まるわけではありません。事業計画、取引内容、代表者の経験、資金使途なども含めて確認されます。
資本金を決める5つの判断基準
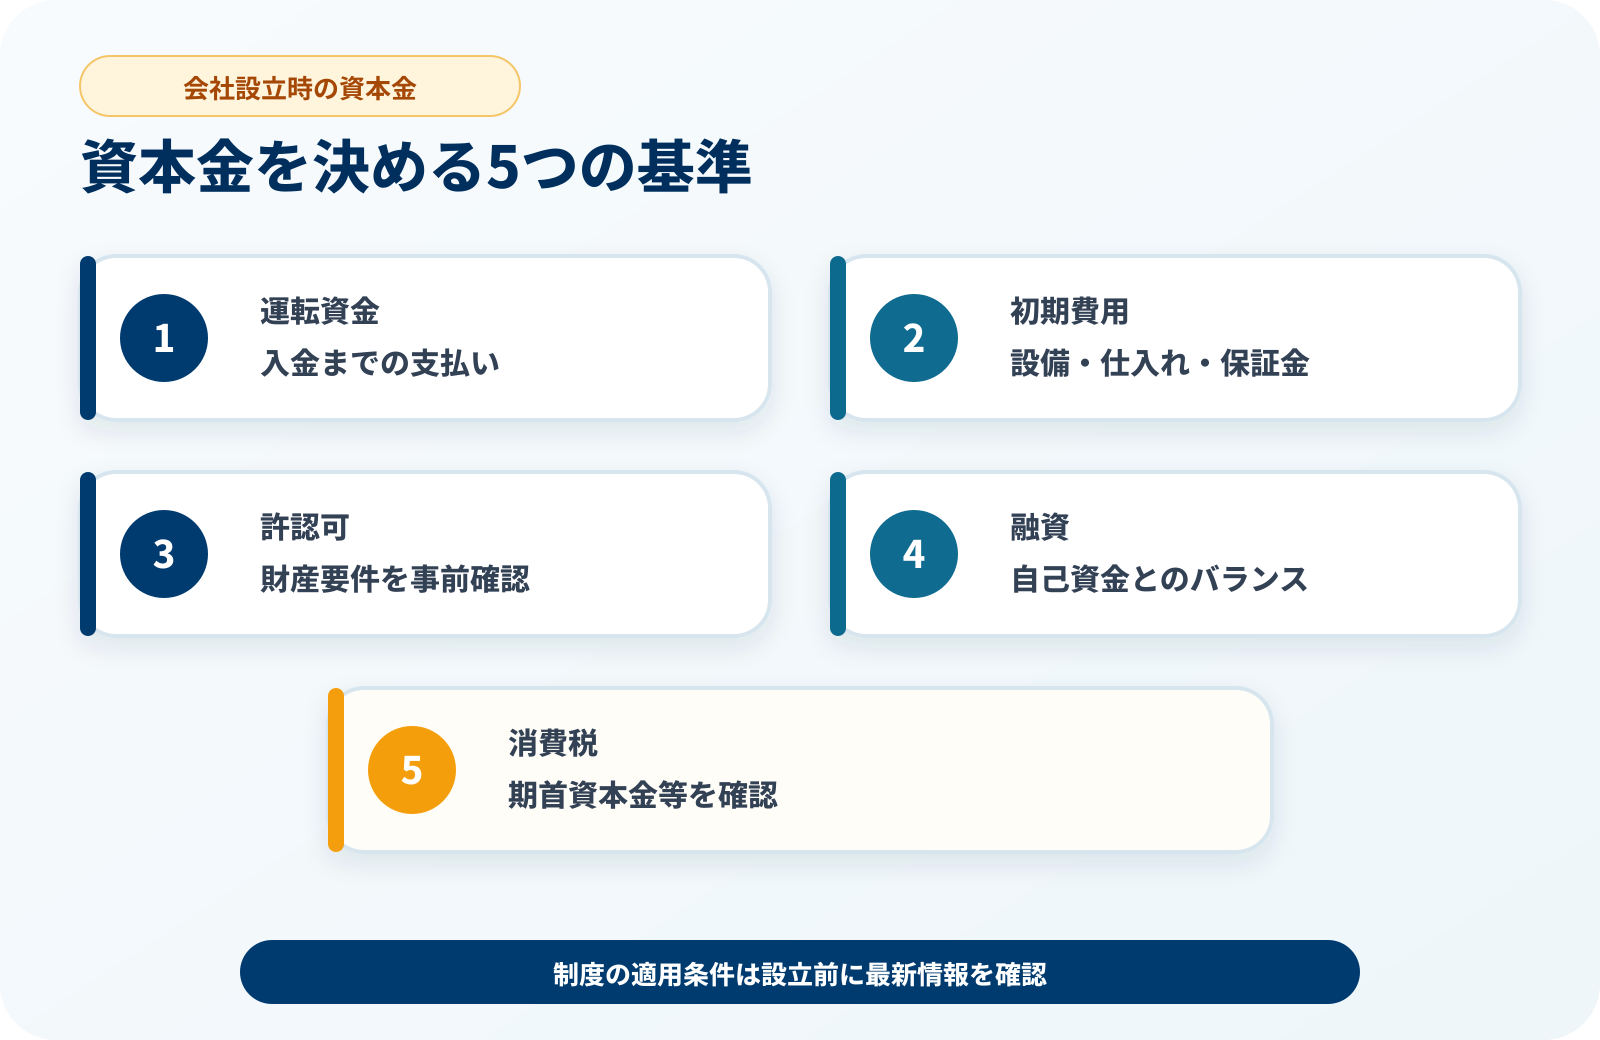
1. 開業後の運転資金
最初に、売上が安定するまでの支払いを洗い出します。売上が発生しても、請求から入金まで時間がかかる事業では、その間の仕入れや外注費を先に支払わなければなりません。月額費用だけでなく、入金と支払いの時期も確認しましょう。
2. 設備・仕入れなどの初期費用
店舗、事務所、機械、車両、パソコン、商品在庫などが必要な事業では、営業開始前にまとまった支出が発生します。見積書を集め、購入、リース、レンタルのどれを使うか決めてから必要額を計算します。
3. 許認可の財産要件
業種によっては、許可や登録を受けるために一定の財産的基礎を求められる場合があります。資本金額そのものだけでなく、自己資本や預金残高などで判定する制度もあるため、会社設立前に管轄行政庁へ確認してください。
許認可の有無を確認するときは、会社設立時に許認可が必要な業種一覧も参考にしてください。
4. 創業融資と自己資金
融資を利用する場合は、必要な設備資金と運転資金、自己資金、借入希望額、返済財源を一つの資金計画にまとめます。日本政策金融公庫は、創業計画の中で必要資金と調達方法の合計を一致させることや、自己資金と借入金のバランスを考えることを案内しています。
創業融資の全体像は、創業融資の申込時期・審査・必要書類で確認できます。
5. 消費税の判定
基準期間がない新設法人は、設立1期目・2期目の期首における資本金または出資金が1,000万円以上の場合、消費税の納税義務が免除されません。
資本金が1,000万円未満でも、適格請求書発行事業者として登録した場合、特定期間の課税売上高等が基準を超えた場合、特定新規設立法人に該当する場合などは課税事業者になることがあります。資本金だけで免税・課税を判断せず、設立前に税理士または税務署へ確認してください。
必要な資本金を計算する手順
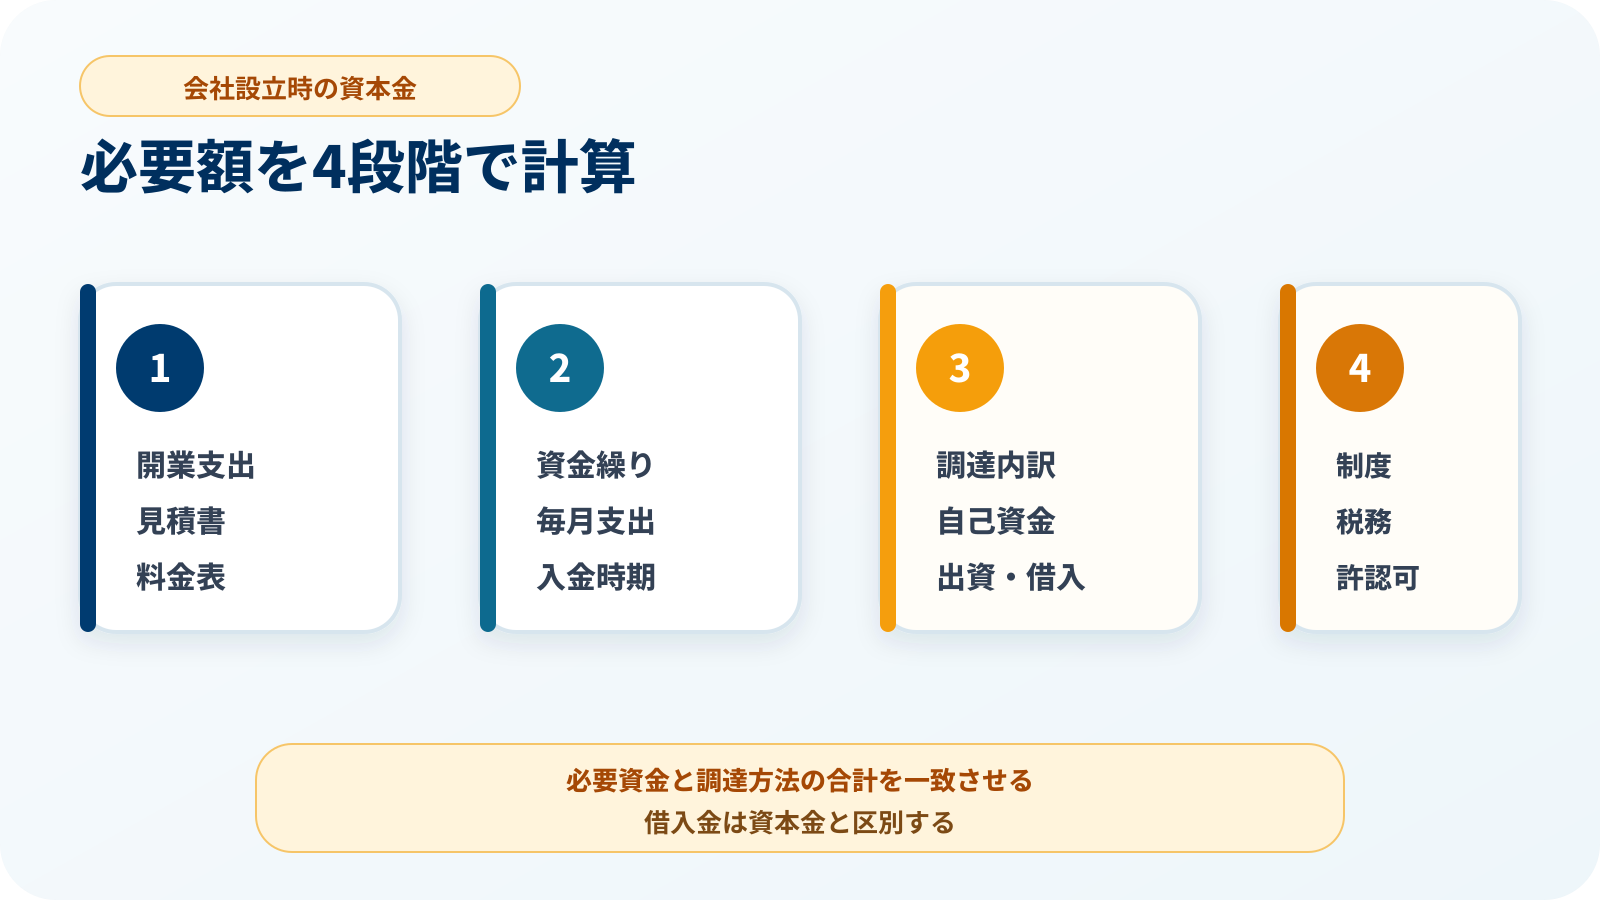
1. 開業までに必要な支出を集計する
設備、内装、保証金、仕入れ、広告、設立費用などを見積書や料金表で確認します。
2. 毎月の支出と入金時期を整理する
固定費と変動費を分け、売上代金が入金されるまで何か月分の支払いが先行するかを確認します。
3. 自己資金と借入予定額を分ける
自分で用意できる資金、出資を受ける資金、融資で調達する資金を区別します。返済が必要な借入金は資本金ではありません。
4. 税務・許認可・登記費用を確認する
資本金額によって変わる税務上の取扱いや登録免許税、許認可要件を確認し、最終的な金額を決めます。
計算表の作り方
「開業時の一時費用+売上入金までの運転資金+予備資金」を必要資金とし、そこから借入予定額などを分けて、出資する金額を検討します。見積りは税抜・税込を混在させず、支払時期も記録してください。
資本金と登録免許税の関係
設立登記の登録免許税は、会社形態と資本金額によって計算します。資本金は事業資金として会社に残りますが、登録免許税は登記手続きのために納付する税金です。
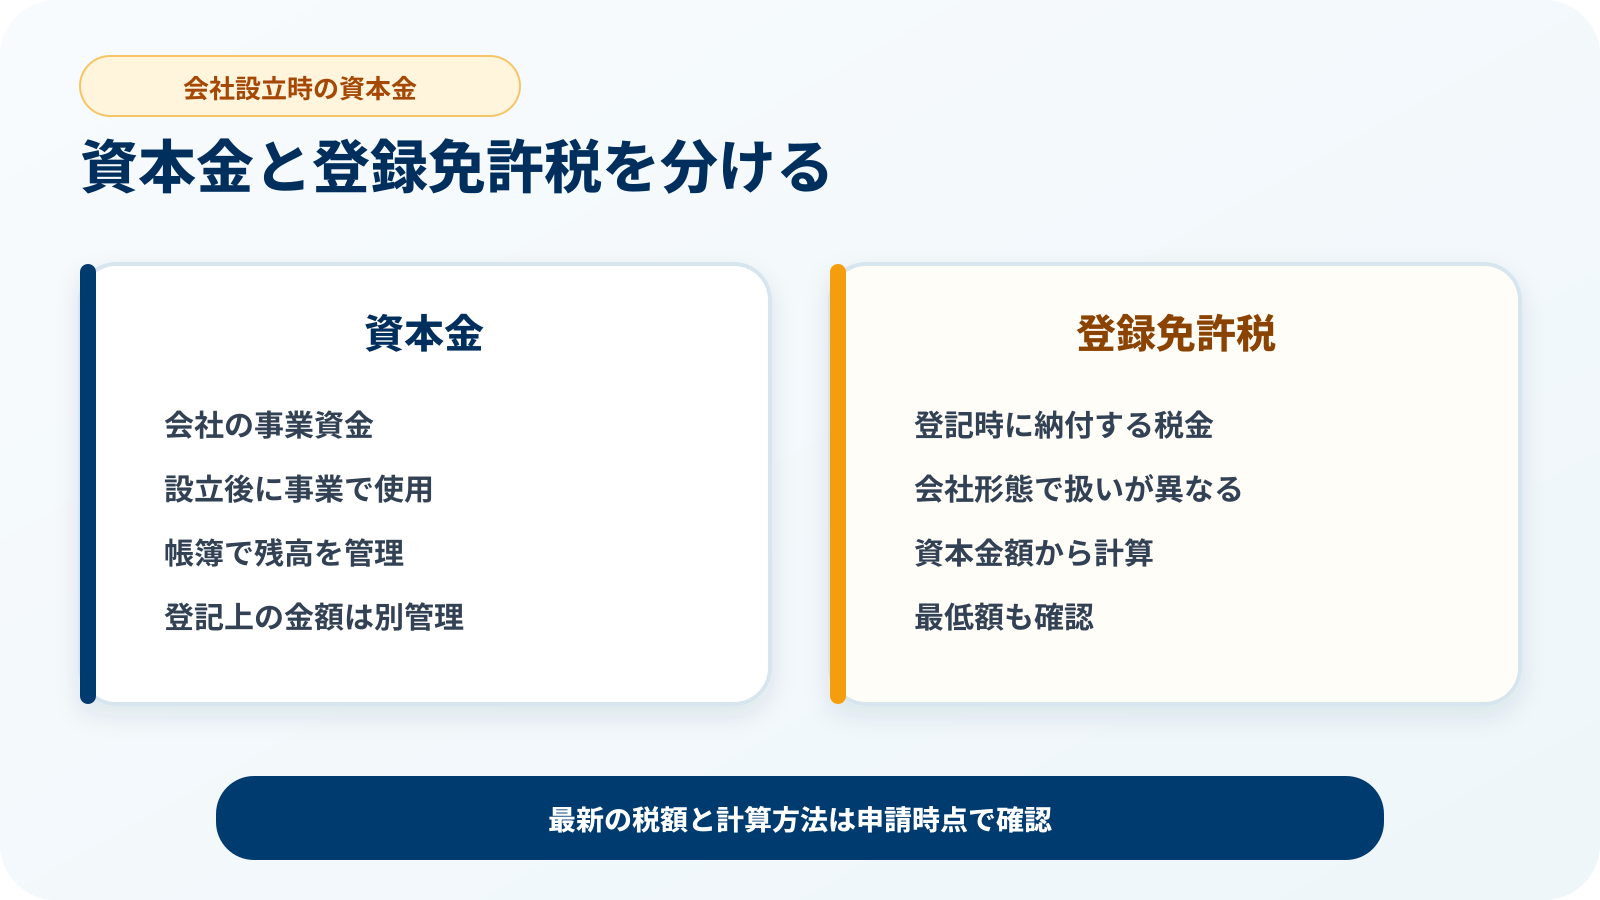
| 会社形態 | 登録免許税 |
|---|---|
| 株式会社 | 資本金の0.7%。計算額が15万円未満の場合は15万円 |
| 合同会社 | 資本金の0.7%。計算額が6万円未満の場合は6万円 |
資本金を増やすと、一定額を超えたところから登録免許税も増えます。会社形態の違いも含めて検討するときは、株式会社と合同会社の違いを確認してください。
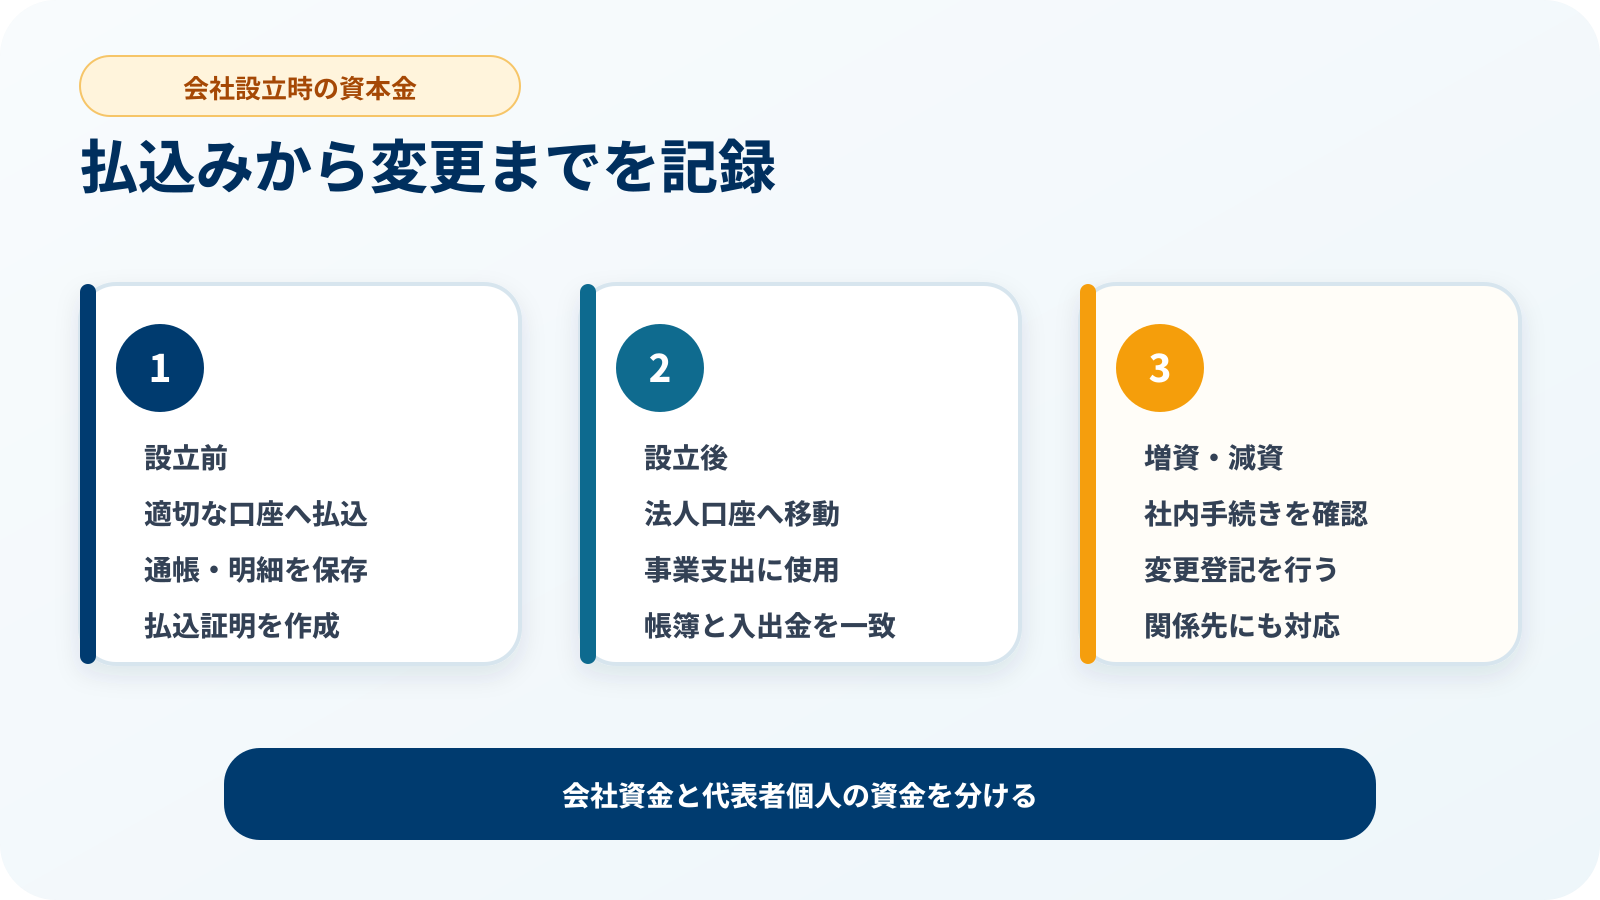
資本金の払込みと設立後の使用
会社設立前は、まだ会社名義の銀行口座を開設できません。株式会社では、発起人が定款作成後に出資金を払い込み、通帳の写しなどを使って払込みを証明します。合同会社でも、設立登記前に社員からの出資を履行し、払込みを証明する書類を準備します。
会社設立後は、資本金として払い込んだお金を会社の事業に使用できます。設立後に開設した法人口座へ移し、帳簿上の残高と実際の入出金を一致させて管理しましょう。
- 仕入れ、外注費、広告費などの事業支出
- 事務所や店舗の賃料、保証金
- パソコン、機械、車両などの設備費
- 給与、役員報酬、社会保険料など
資本金を会社の事業に使っても、登記された資本金額が自動的に減るわけではありません。ただし、会社のお金を代表者の私的な支払いに使うことはできません。設立直後から会社と個人の資金を分けて管理してください。
設立後に増資・減資する場合
資本金は設立後に変更できます。資金需要が増えた場合は増資、資本構成を見直す場合は減資を検討できますが、株主総会などの社内手続きと変更登記が必要です。
減資では債権者保護手続きが必要になることがあり、増資では出資者、株式数、持株比率も確認しなければなりません。後から変更することを前提に安易な金額を決めず、設立時点の事業計画に合う金額を設定しましょう。
資本金を決めるときのよくある失敗
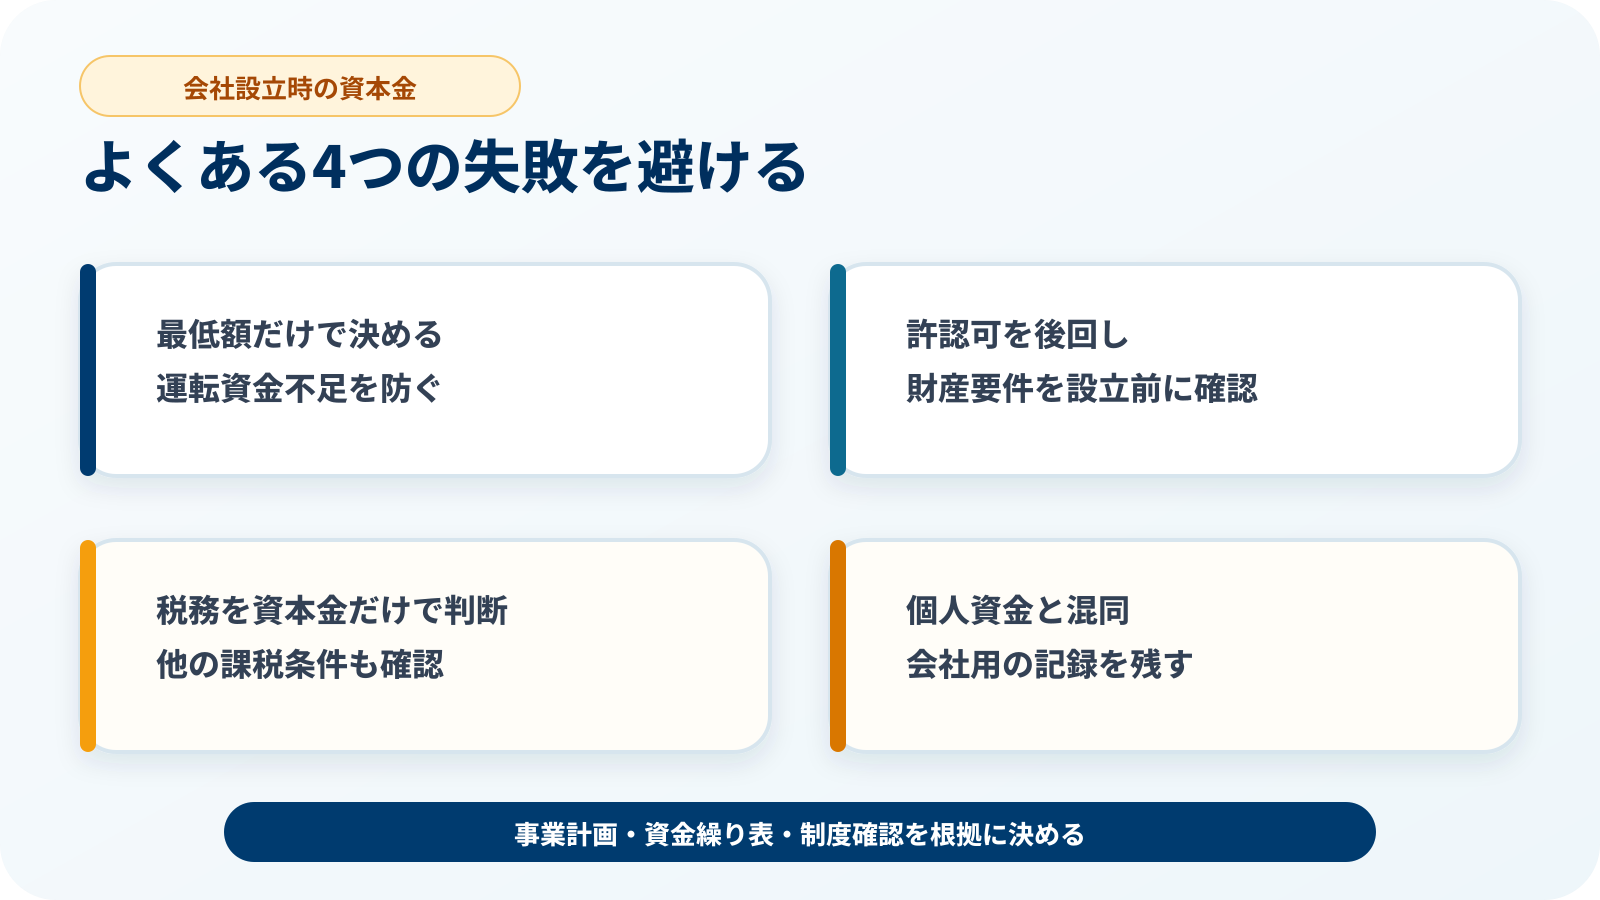
設立できる最低額だけで決める
設立後の支払いを見積もらず、早い段階で資金不足になるケースです。設立費用と運転資金を分けて計算します。
許認可の確認を後回しにする
設立後に財産要件を満たさないと分かると、増資や追加資料が必要になる場合があります。
消費税を資本金だけで判断する
インボイス登録や特定期間など、資本金以外の条件でも課税事業者になることがあります。
個人資金との区別が曖昧になる
払込み後の資金を私的支出に使うと、帳簿や税務処理が複雑になります。会社用の記録を残します。
資本金に関するよくある質問
資本金はいくらから会社を設立できますか?
法律上は1円の出資でも会社を設立できます。ただし、登録免許税などの設立費用や、事業開始後の運転資金は別に必要です。
資本金は多いほどよいですか?
必ずしも多いほどよいとは限りません。登録免許税や消費税の判定、株主構成、資金の使い道も確認し、事業計画に必要な範囲で決めます。
借入金を資本金にできますか?
金融機関から会社が借りるお金は負債であり、資本金とは区別します。設立前に代表者個人が借りた資金を出資に使う場合も、借入条件や資金の出所を説明できるようにし、必要に応じて税理士などへ確認してください。
資本金は会社設立後すぐに使えますか?
会社設立後は、会社の事業に必要な支払いへ使用できます。法人口座へ資金を移し、領収書や請求書を保存して帳簿へ記録します。
資本金と自己資金は同じですか?
会社設立では代表者などが出資した自己資金が資本金になりますが、融資審査で確認される自己資金は、資金の蓄積過程や出所も含めて判断されます。単に一時的に口座へ入金しただけでは、同じように評価されるとは限りません。
主な確認先
- J-Net21「新会社法って何ですか?資本金1円でも会社が設立できると聞きました。」
- 法務局「株式会社設立登記申請書の記載例」
- 国税庁「No.6503 基準期間がない法人の納税義務の免除の特例」
- 日本政策金融公庫「創業計画Q&A」
- 日本政策金融公庫「創業時支援」
税務、許認可、融資、出資方法の取扱いは、会社の状況や事業内容によって異なります。実際に金額を決めるときは、法務局、税務署、許認可の申請先、金融機関、税理士や司法書士などへ最新情報をご確認ください。